
ニュース
Jefferiesは「2008時刻」を警告した: AIは米国の「資本大破壊」を引き起こし、シェアは中国のオープンソースのモデルに流れた
AI業界の債務リスクはウォールストリートのベテラン戦略士の集中的な警告を引き起こしている。ジェフリー (Jefferies) グローバル株式戦略責任者、「グレース & fear」のクリス・ウッドは、最新の四半期報告で、現在のAIの繁栄と2008年のサブクレジット危機を並べて論じたそして、超大規模なクラウドメーカーは、2つの損失が続くAI実験室に巨額の「無担保信用」を提供しているという構造的な危険を提起した。
ウッドは「AI物語が市場レベルで最も可能な長期的な結末は、アメリカの大規模な資本破壊であり、市場シェアはより安価な中国オープンソース言語モデルに流れる」と述べた。
AIの物語は、「そう遠くない未来のある時点で、大きなリセットを迎える」というものだ。
中国モデル: 「安い」から「同等レベル」まで
ウッドの警告は新鮮ではないが、規模はアップグレードしている。
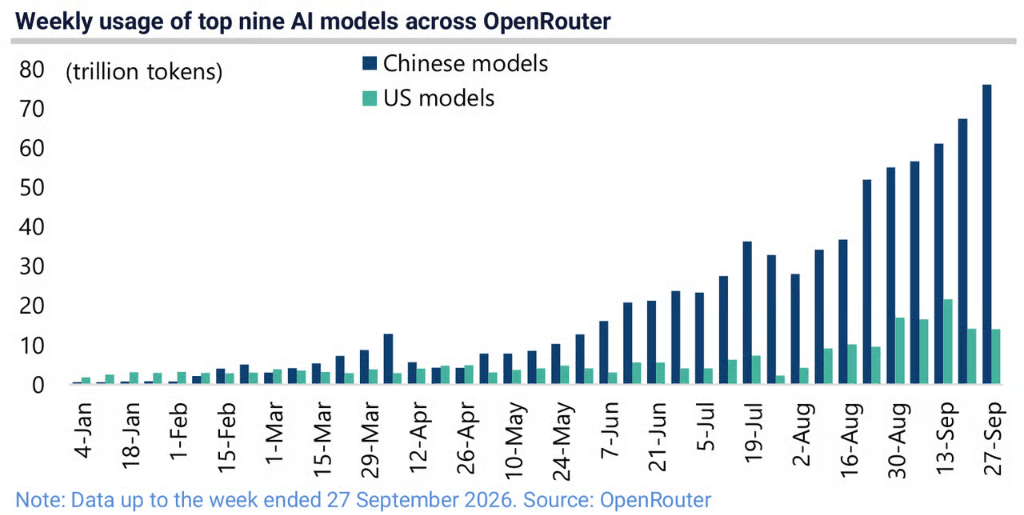
彼が追跡したOpenRouterのデータによると、9月27日の週までに、中国のトップモデルは76.12兆個のtokenを処理したが、今年の4月末の数字はわずか4.37兆元である同期の米国トップモデルの処理量は14.2兆tokenである。中国の数値は10週間で倍増した。
品質レベルも変化した。ウッドはMoonshotのKimi K3が「AI業界の用語では「最前線で競争している」と指摘し、その性能はAnthropic clade Fable 5の95% に達すると予想されている。95% の性能を極低価格で実現したモデルは、すでに割引ブランドではなく、本当の競争相手です。
価格の影響はすでに現れている。Silicondataのllxtoken支出指数によると、aitokenの市場平均価格は5月の高さ以来52% 下落し、百万Tokenあたり98ドルの歴史的下位に下がった。
アメリカの2.3兆元の注文の背後にある信用集中リスク
ウッドはAIが繁栄した信用リスクを2008年の不動産危機に比較した、ロジックは次のとおりです。
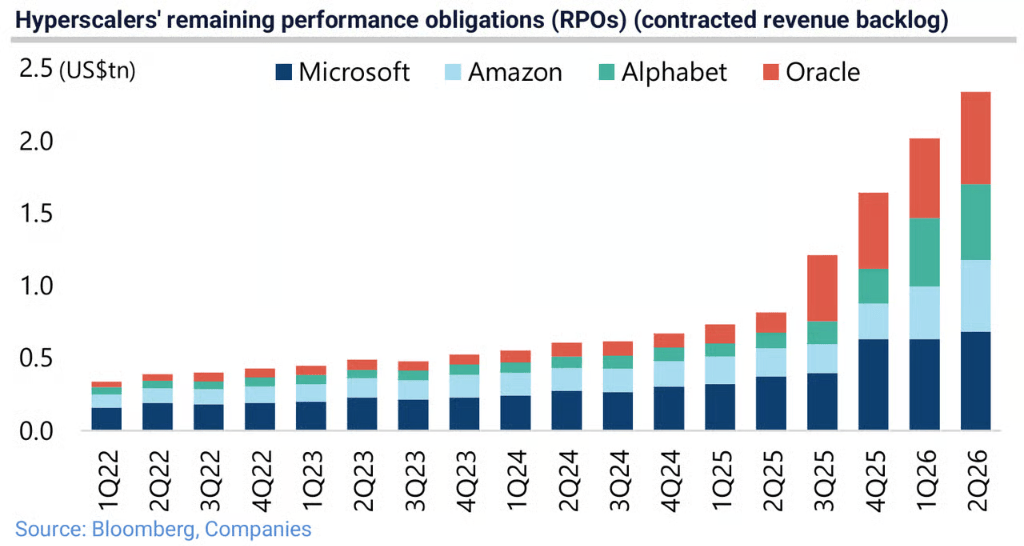
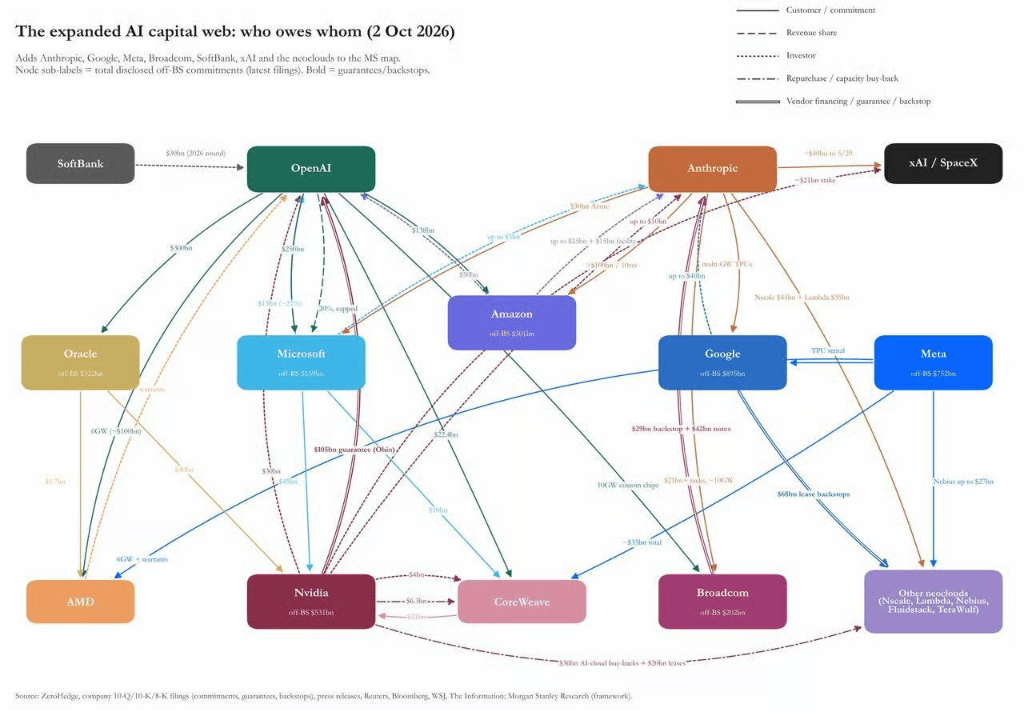
2026年第2四半期末までに、マイクロソフト、グーグル、アマゾン、甲骨文の4つのプラットフォームの合計余剰取引義務 (RPO) は2.34兆ドルに達し、1年前より186% 増加し、増加率は約52兆ドルに達した。
問題は、この巨額の注文の約半分はOpenAIとAnthropicの2社が借りているが、この2社は現在利益を実現していない。
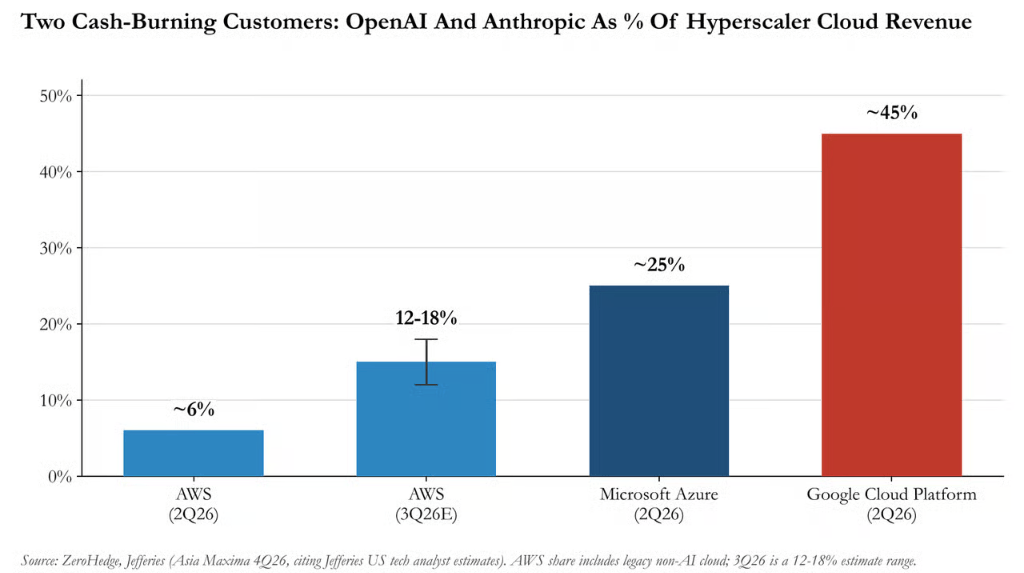
ウッドは「超大規模なクラウドメーカーは、AnthropicとOpenAIが利益を得ていないため、現在もお金を燃やしているテナントに集中的な無担保ローンを提供している。新興クラウド事業者 (neo-clouds) にとって、リスクはもっと大きい。彼ら自身もお金を借りてチップをレンタルしているからだ。」と言いました
杰富瑞科技アナリストによると、この2つの先端AI実験室は2026年第2四半期にgoogleクラウドプラットフォームの収入の45% 、microsoft Azureの収入の25% を占めているAWSでのシェアは第3四半期に6% から3% に倍増し、12%-18% に達すると予想されている。
ウッドの類比は「超大規模なクラウドメーカーのデータセンターへの投資は、テナントの将来の支払いを仮定する約束に基づいている。これは2008年の不動産信用危機と同じだ」と直接鋭い。
表外負債: もう一つの隠れたリスク
ウッド氏はまた、バランスシート外のリスク層にも言及した。
ムーディは今年2月の統計によると、5大規模の超大規模クラウドメーカーがまだ起動していないデータセンターのリース承諾は6620億ドルに達し、2023年末までの数字は1520億ドルにすぎない。日経のある研究では、5社の2026年第2四半期末までの「劣性債務」を1兆6000億ドルと見積もって、その帳簿債務の約1兆35億ドルを超えた。
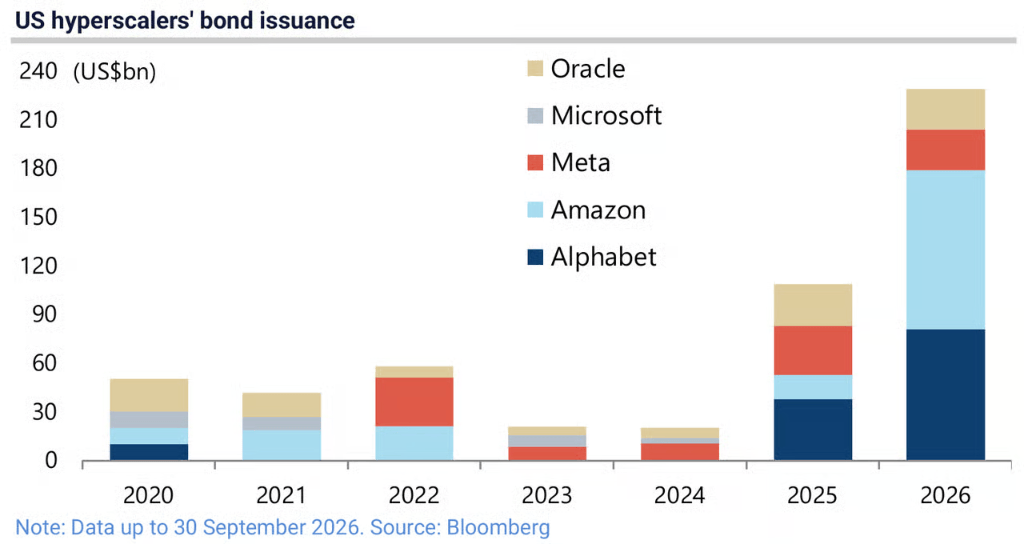
それと同時に、五つの超大規模なクラウドメーカーは今年2290億ドルの債券を発行したが、2025年の年間は1080億ドルにすぎない。ウッドは、アマゾン、グーグル、メタの信用利益差は6月初めから13 ~ 16の基点に上昇していると指摘した。連邦政府と競争しています」。
彼の結論は、AI関連借款人の信用利益差は「今、投資家がAI資本支出に融資を提供したくないかどうかを観察しなければならない」と述べたデータセンターの資産証券化は「注目すべき分野」である。
利益の真実: 循環的財務プロジェクト?
ウッドが超大規模なクラウドメーカーの収益の質に疑問を持っているのは、報告書の中で最も衝撃的な部分かもしれない。
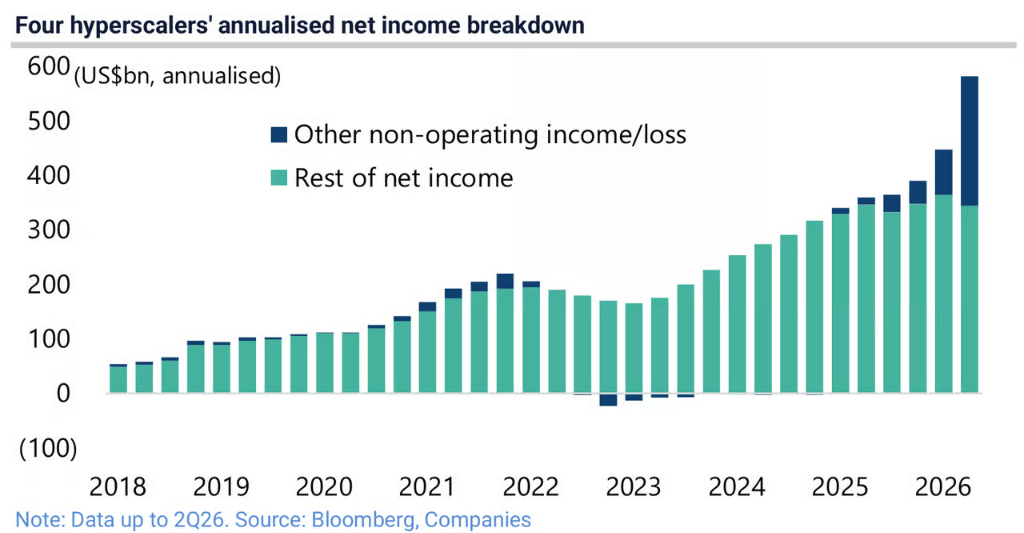
データによると、4大超大規模クラウドメーカーは2026年第2四半期までの4四半期で年間利益が2220億ドル増加し、5810億ドルに達した。しかし、同期の「その他の非経営的な収入/損失」という科目は、主に未上場企業の株式投資の未実現の黒字を捉えて、2240億ドル増加した。
言い換えれば、超大規模なクラウドメーカーの利益のすべての増分は、AIの最初の会社の株式の市場価格で計算することで説明できる。
ウッドは、超大規模なクラウドメーカーがAI実験室に投資し、AI実験室が同じ超大規模なクラウドメーカーに計算力を購入し、超大規模なクラウドメーカーが実験室のより高い私募評価を利益に計上するという循環ロジックを述べた。
また、プラプ500はEPSが過去3年間で18% 増加し、国民口座口径の非金融企業の利益はわずか5% 増加したと報告した。前回このような大幅な逸脱が現れたのは、インターネットバブルのピーク時である。ウッドは「このような状況は財務工事があることを示している」と書いている。
資本支出: 誰が買いに来ますか
フリーキャッシュフローは2025年第4四半期の600億ドルから2026年第2四半期の70億ドルに急落し、第3四半期には130億ドルになる見込みだがしかし、資本支出は減速していません。
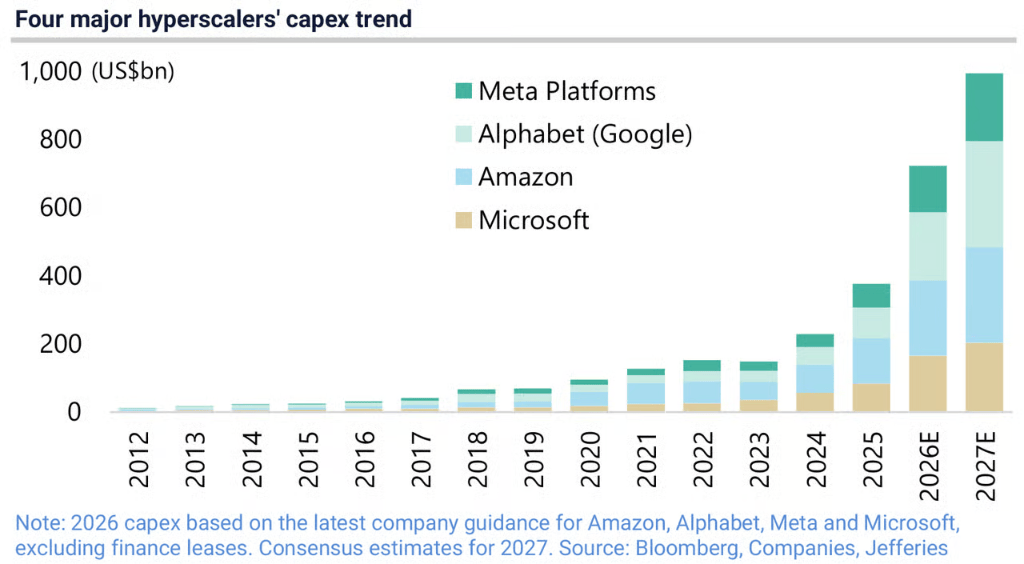
市場共通認識によると、4大超大規模クラウドメーカーの資本支出は今年の7230億ドルから2027年の9930億ドルに上昇する。
ウッドの問題は「この4社の超大規模なクラウドメーカーは本当に2027年に9930億ドルの資本支出を使うのか?これは現在の市場共通認識の見積もりです。」と言いました
彼の基準シーンはAIの物語は、「そう遠くない未来のある時点で、大きなリセットを迎える」というものだ。
「安全」は依然としてカルテルなのか?
ウッドは最近のAI業界の「安全停止」の声の解釈にも注目されている。
AnthropicのDario Amodei、OpenAIのSam alt manとエロンマスクは最近、先端AIの開発を緩めるよう呼びかけていますが、トランプはすぐに拒否しました。
ウッドは「安全」という言葉に同意せず、「激励の仕組みに注目することを提案する。「安全」という名の協調的な一時停止は、監督堀を構築する一つの方式と見なすことができ、特に後続計画がオープンソースマネージ、特に中国からのオープンソースマネージを禁止する場合。もう一つの可能性 -- 両者は排他的ではない -- AI大手たちは、計算力のコストが続きにくくなっていることや、モデルの需要が安定していることを意識している。そうであれば、なぜ今のうちにカタルをロックしようとしないのですか」と言いました
注目すべきことは、MetaのMark Zuckerbergは緩やかな声を拒否し、Meta株価はその後18% 上昇した。
信用市場こそがカギ
Woodの投資提案は2023年以来、「と」 (つまり超大規模クラウドメーカーに資本支出を徴収するチップメーカー) を持っています。この戦略は購入者が継続的に購入している間に有効である。
しかし、彼は、このすべてがいつ終わるかを決めるのは、株式市場ではなく信用市場になると考えている。
彼の結論は「AIエコシステムが現在発行している長期債券は米国財政部を超えており、発行環境は債券市場の動揺とap貯蓄の金利で、資金はデータセンターの建設に使われ、最大のテナントは赤字を続けている」
ウッドは1997年のアジア金融危機の歴史的類比を引用した ―― SocGenのアルバート・エドワードも同期に類似の枠組みを提出した。タイの「奇跡」は生産性が失望して終わったわけではないと指摘した債権者が問題に気づいたからです。
ノヴォグラッツ氏は、バブルはまだ「十分に壮大ではない」ため、崩壊には至らないと述べた。ウッド氏は、壮観である必要はないと述べ、融資を惜しまない人々の資金が枯渇すればよいだけだと指摘した。
おすすめニュース
お問い合わせ
- 電話: 0017194050155
- ファックス: 0017194050155
- メールアドレス: gelcc1@outlook.com
- 携帯電話: 0017194050155
- 地目: ルーム500、1234インターナショナルアベニュー、ワシントンD.C. 20001、アメリカ