
Nouvelles
Jefferies met en garde contre le «moment 2008»: l'IA pourrait provoquer la «destruction du capital» aux États-Unis, et la part va au modèle open source chinois
Le risque d'endettement dans l'industrie de l'IA déclenche des avertissements intensifs de la part des stratèges seniors de Wall Street. Dans son dernier rapport trimestriel, Chris Wood, responsable de la stratégie boursière mondiale de Jefferies et auteur de GREED & fear, a comparé le boom actuel de l'IA à la crise des prêts hypothécaires à risque de 2008 et a proposé un danger caché structurel: les fabricants de cloud ultra-massifs fournissent d'énormes «crédits non garantis» à deux laboratoires d'IA qui continuent de perdre de l'argent.
Wood pense que:"La fin à long terme la plus probable de l'histoire de l'IA au niveau du marché sera la destruction massive de capitaux aux États-Unis, et la part de marché ira au modèle chinois de langage open source moins cher."
L'histoire de l'IA "va inaugurer une réinitialisation majeure à un moment donné dans un proche avenir".
Modèle chinois: du "pas cher" au "même niveau"
L'avertissement de Wood n'est pas nouveau, mais son échelle s'intensifie.
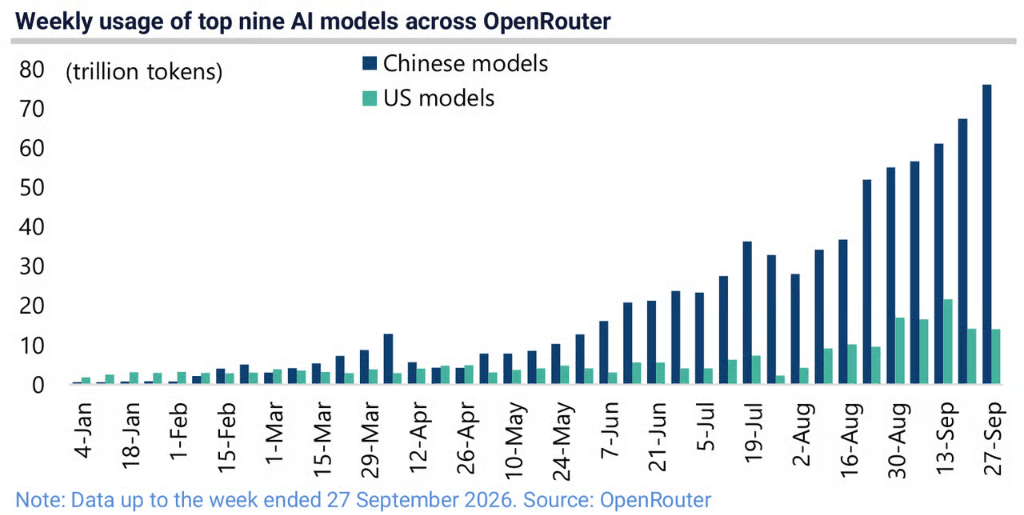
Les données OpenRouter qu'il a suivies montrent qu'à partir de la semaine du 27 septembre, les meilleurs modèles chinois ont traité 76,12 billions de token, alors qu'à la fin du mois d'avril de cette année, ce chiffre n'était que de 4,37 billions; le volume de traitement des meilleurs modèles américains au cours de la même période était de 14,2 milliards de token. Le chiffre en Chine a doublé en dix semaines.
Le niveau de qualité a également évolué. Wood a souligné que Kimi K3 de Moonshot "est en concurrence de pointe" en termes de l'industrie de l'IA, et ses performances sont estimées à 95% de l'Anthropic Claude Fable 5 ". Le modèle qui réalise des performances de 95% à des prix extrêmement bas n'est plus une marque à rabais, mais un véritable concurrent.
Les conséquences du prix sont déjà visibles. Selon l'indice de dépenses LLM Token de Silicon Data, le prix moyen du marché des token AI a chuté de 52% depuis le sommet de mai, tombant à un creux historique de 0,98 $ par million de token.
Le risque de concentration du crédit derrière l'arriéré de 2,3 billions de commandes aux États-Unis
Wood a comparé le risque de crédit du boom de l'IA à la crise immobilière de 2008La logique est la suivante:
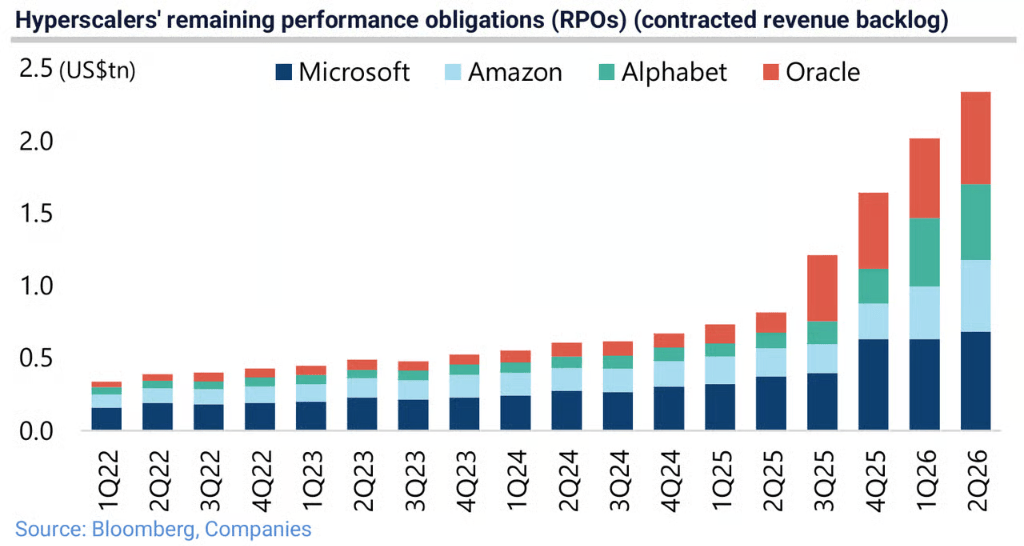
À la fin du deuxième trimestre de 2026, le total des obligations de performance restantes (RPO) de Microsoft, Google, Amazon et Oracle a atteint 2,34 billions de dollars américains, soit une augmentation de 186% par rapport à il y a un an, avec une augmentation d'environ 1,52 billion de dollars américains.
Le problème est qu'environ la moitié de cette énorme commande est due par OpenAI et Anthropic-et aucune de ces deux sociétés n'est actuellement rentable.
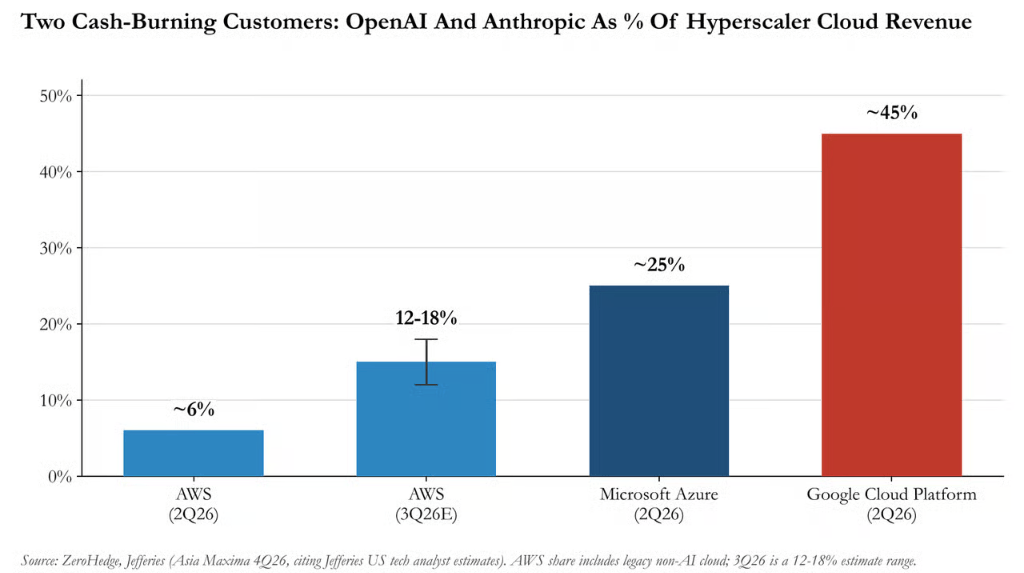
Wood a écrit: «Les fournisseurs de cloud à très grande échelle accordent en fait des prêts centralisés non garantis aux locataires qui brûlent encore de l'argent, car ni Anthropic ni OpenAI ne sont rentables. Pour les fournisseurs de services cloud émergents, le risque est plus grand car ils empruntent eux-mêmes de l'argent pour louer des puces."
Les analystes de Jeffrey Technology estiment que ces deux laboratoires d'IA de pointe représentaient environ 45% des revenus de la plate-forme cloud de Google et 25% des revenus Azure de Microsoft au deuxième trimestre de 2026. Leur part dans AWS devrait passer de 6% au troisième trimestre à trois fois, atteignant 12%-18%.
L'analogie de Wood est directe et nette: "L'investissement des fournisseurs de cloud à très grande échelle dans les centres de données est basé sur la promesse de paiements futurs supposés des locataires-c'est exactement la même chose que la crise du crédit immobilier de 2008."
Passif hors bilan: un autre niveau de risque caché
Wood pointe également vers une couche de risque en dehors du bilan.
Selon les statistiques de Moody's en février de cette année, les cinq fabricants de cloud à très grande échelle n'ont pas encore lancé d'engagements de location de centres de données de 662 milliards de dollars américains, alors qu'à la fin de 2023, ce chiffre n'était que de 152 milliards de dollars américains. Une étude Nikkei a estimé la «dette cachée» des cinq entreprises à la fin du deuxième trimestre de 2026 à 1,65 billion de dollars américains, dépassant leur dette comptable d'environ 1,35 billion de dollars américains.
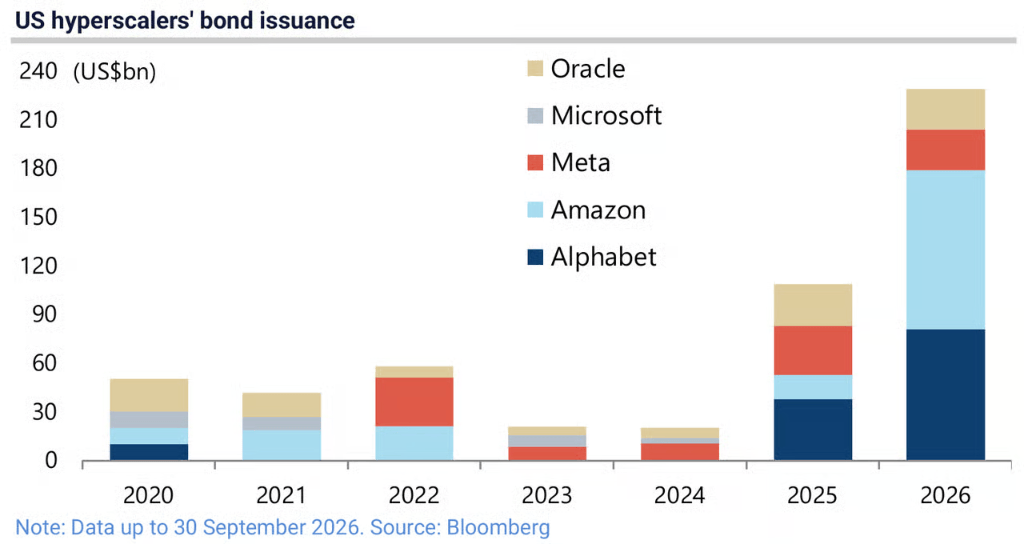
Dans le même temps, les cinq fabricants de cloud à très grande échelle ont émis 229 milliards de dollars américains d'obligations cette année, contre seulement 108 milliards de dollars américains en 2025. Wood a souligné que les écarts de crédit d'Amazon, de Google et de Meta ont augmenté de 13 à 16 points de base depuis le début du mois de juin. "La demande de financement à long terme des très grands fournisseurs de cloud est en concurrence avec le gouvernement fédéral."
Sa conclusion est la suivante: les écarts de crédit des emprunteurs liés à l'IA "doivent maintenant être étroitement surveillés pour voir si les investisseurs commencent à hésiter à financer les dépenses en capital d'IA." La titrisation des actifs des centres de données est "un domaine qui nécessite une attention particulière".
La vérité sur le profit: ingénierie financière circulaire?
La remise en question de Wood sur la rentabilité des fabricants de cloud à très grande échelle est peut-être la partie la plus percutante du rapport.
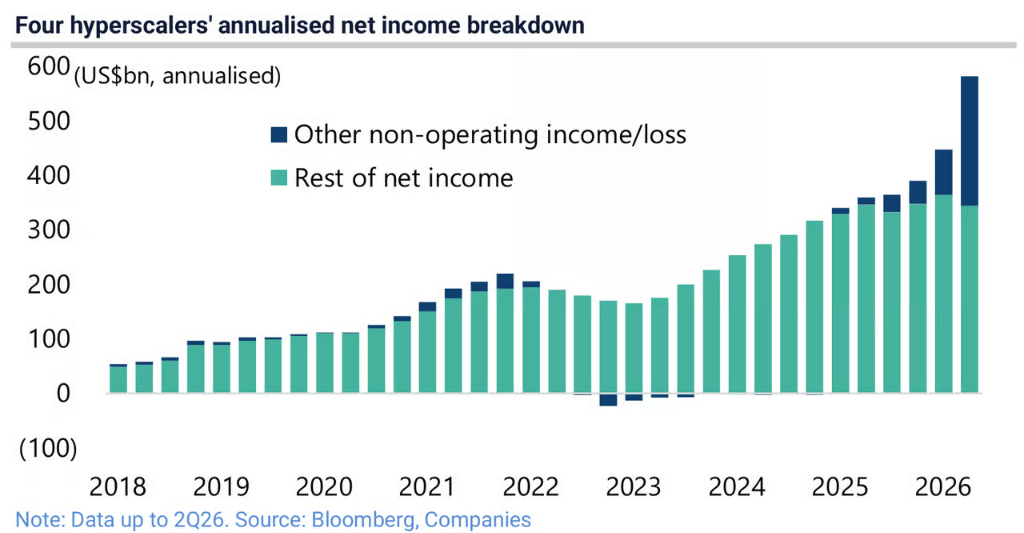
Les données montrent qu'au cours des quatre trimestres se terminant au deuxième trimestre de 2026, les bénéfices annuels des quatre principaux fabricants de cloud computing ont augmenté de 222 milliards de dollars américains à 581 milliards de dollars américains. Cependant, au cours de la même période, le sujet «Autres revenus/pertes non opérationnels»-qui capte principalement les bénéfices flottants non réalisés des investissements en actions dans des sociétés non cotées-a augmenté de 224 milliards de dollars américains.
En d'autres termes, toute l'augmentation des bénéfices des fabricants de cloud à très grande échelle peut être expliquée par le bénéfice flottant sur la valeur marchande des capitaux propres des startups AI.
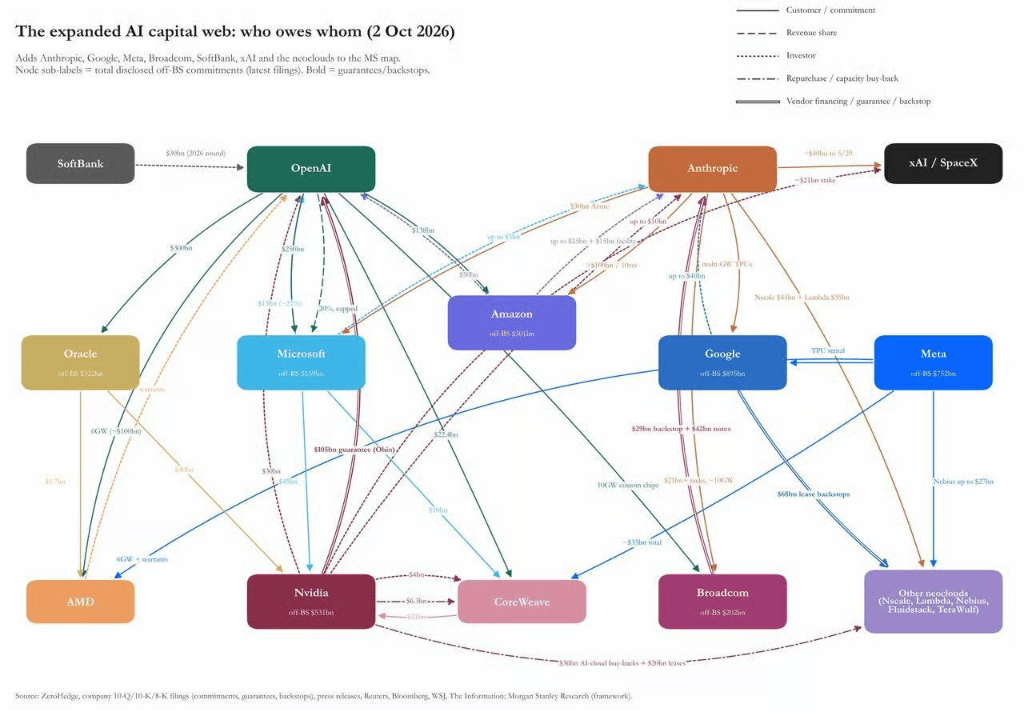
Wood décrit cette logique cyclique: les fabricants de cloud à très grande échelle investissent dans des laboratoires d'IA, les laboratoires d'IA achètent de la puissance de calcul au même lot de fabricants de cloud à très grande échelle, et les fabricants de cloud à très grande échelle compteront ensuite les évaluations de capital-investissement plus élevées du laboratoire.
Il a également souligné que le rapport du S & P 500 avait augmenté le BPA de 18% par an au cours des trois dernières années, tandis que les bénéfices des entreprises non financières de la comptabilité nationale n'avaient augmenté que de 5%. La dernière fois qu'il y a eu un tel départ, c'était le sommet de la bulle Internet. "La situation ci-dessus indique qu'il existe une ingénierie financière", a écrit Wood.
Dépenses en capital: qui paiera?
Bien que le flux de trésorerie libre soit passé de 60 milliards de dollars au quatrième trimestre de 2025 à 7 milliards de dollars au deuxième trimestre de 2026 et devrait devenir négatif de 13 milliards de dollars au troisième trimestre, les dépenses en capital n'ont pas ralenti.
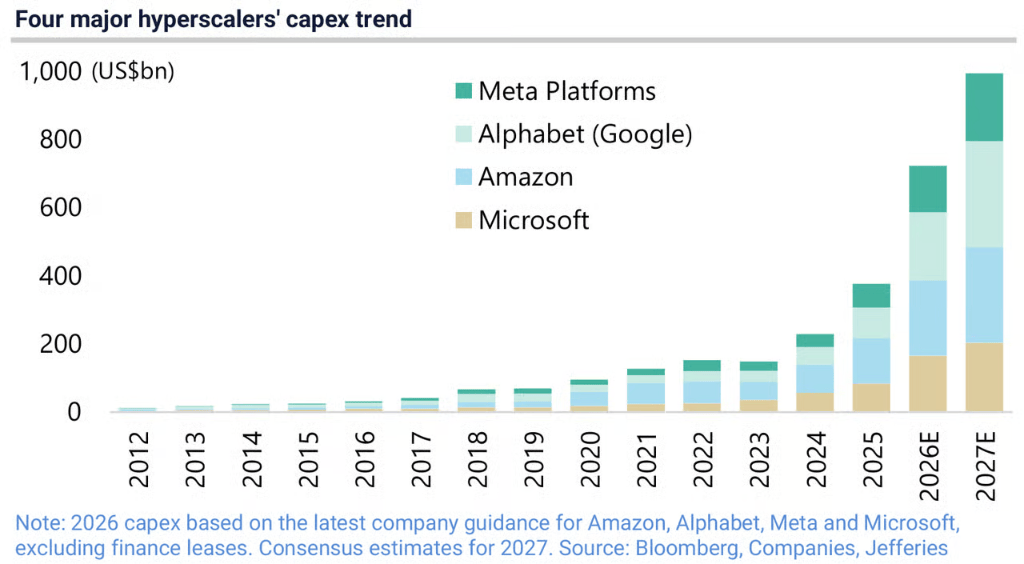
Le consensus du marché prédit que les dépenses en capital des quatre grands fabricants de cloud computing passera de 723 milliards de dollars américains cette année à 993 milliards de dollars américains en 2027.
La question de Wood est directe: «Ces quatre fournisseurs de cloud ultra-massifs vont-ils vraiment dépenser 993 milliards de dollars en dépenses en capital en 2027? C'est l'estimation du consensus actuel du marché."
Son scénario de référence est:L'histoire de l'IA "va inaugurer une réinitialisation majeure à un moment donné dans un proche avenir".
"Sécurité" ou cartel?
L'interprétation par Wood de la récente voix du «moratoire sur la sécurité» dans l'industrie de l'IA a également attiré l'attention.
Dario Amodei d'Anthropic, Sam Altman d'OpenAI et Elon Musk ont récemment appelé au ralentissement du développement de l'IA de pointe, mais Trump a immédiatement refusé.
Wood n'est pas d'accord avec la rhétorique de «sécurité». Il a écrit: «Il est recommandé de prêter attention aux mécanismes d'incitation. La suspension de la coordination au nom de la «sécurité» peut être considérée comme un moyen de construire un fossé réglementaire, en particulier si le plan de suivi interdit les modèles open source, en particulier ceux de Chine. Une autre possibilité-les deux ne s'excluent pas mutuellement-est que les géants de l'IA ont réalisé que le coût du calcul devient insoutenable et/ou que la demande de modèles commence à se stabiliser. Si tel est le cas, pourquoi ne pas essayer de verrouiller un cartel maintenant?"
Il convient de noter que Mark Zuckerberg de Meta a rejeté les appels au ralentissement et que les actions de Meta ont depuis augmenté de 18%.
Le marché du crédit est la clé
La proposition d'investissement de Wood n'a pas changé depuis 2023: détenir des «pics et des pelles» (c'est-à-dire des fabricants de puces qui facturent des dépenses en capital aux très grands fournisseurs de cloud), plutôt que des fabricants de cloud à très grande échelle eux-mêmes. Cette stratégie est efficace pendant les achats continus de l'acheteur.
Mais il pense que ce sera le marché du crédit plutôt que le marché boursier qui décidera de la fin de tout cela.
Sa conclusion est la suivante:"L'écosystème de l'IA émet actuellement plus d'obligations à long terme que le département du Trésor américain. L'environnement d'émission est la tourmente du marché obligataire et la hausse des taux d'intérêt de la Fed. Les fonds sont utilisés pour construire des centres de données et les plus grands locataires continuent de perdre de l'argent."
Citant l'analogie historique de la crise financière asiatique de 1997-Albert Edwards de SocGen a également proposé un cadre similaire à la même période-Wood a souligné que le <
Novogratz a déclaré que la bulle n'était «pas assez spectaculaire» pour éclater. Wood dit que cela ne doit pas être spectaculaire: épuisez simplement ceux qui sont prêts à prêter.
Nouvelles recommandées
Contactez-nous
- Téléphone: 0017194050155
- Fax: 0017194050155
- Boîte aux lettres: gelcc1@outlook.com
- Téléphone portable: 0017194050155
- Salle 500, 1234 International Avenue, Washington, D.C. 20001, États-Unis