
Nouvelles
Le pouvoir mondial de fixation des prix du pétrole a radicalement changé! Pourquoi l’OPEP a-t-elle perdu sa capacité à réguler les prix du pétrole en raison de la Chine?
Le nouveau canal pétrolier qui contourne Ormuz, créé par l'Iran et Oman, ne fonctionnait que sept jours. Les directeurs des achats de la raffinerie asiatique ont regardé l'écran et ont regardé l'offre de Brent du sommet de 105 $ en juillet à 88,29 $. À la clôture, personne n'ose passer une grosse commande.
Il y a vingt ans, ce genre de scène était impossible-avec une toux du ministre saoudien de l'Énergie, les prix mondiaux du pétrole ont tremblé trois fois. Mais à l'été 2026, les traders ont constaté qu'ils ne se concentraient plus sur Vienne, mais sur le volume d'arrivée du port de Qingdao et les changements de récépissé d'entrepôt de la Shanghai Futures Exchange.
Le "changement de ciel" dans le titer n'est pas une rhétorique littéraire, mais un billet émis par le marché avec de l'argent réel. Le 27 août, Reuters a publié un long manuscrit, qui a directement brisé un fait: la guerre en Iran dure depuis plus de six mois, et cela aurait dû être un scénario classique pour que l'OPEP montre ses talents-l'offre est serrée, les prix du pétrole décollent, et les pays producteurs de pétrole comptent l'argent pour compter les mains Crampes-mais cette fois le scénario est parti.
Le pouvoir de vraiment presser les prix du pétrole sur le sol ne vient pas de Riyad, mais des données d'importation publiées par l'Administration générale des douanes de Pékin le 10 de chaque mois. JP Morgan a calculé que les importations mondiales de pétrole brut se sont contractées pendant la guerre en Iran cette année et que la Chine a contribué à environ 74% de la réduction.
Ce nombre est sur la table, et le vieux savoir-faire de l'OPEP pour «ajuster les prix du pétrole» peut essentiellement entrer dans le musée. Retirer la caméra à Vienne il y a vingt ans.
À ce moment-là, la réunion des ministres de l'OPEP était similaire à la réunion des gouverneurs de la banque centrale. Les hedge funds mondiaux ont envoyé des gens à la porte pour écouter d'abord la phrase «oui plus ou moins».
Tenant plusieurs millions de barils de capacité de production inactive dans sa main, le prix est bas et la vanne est serrée, le prix est élevé, la vanne est relâché et la vanne est pressée. Le jargon s'appelle le producteur de swing, qui se traduit par un accordeur sur le marché mondial du pétrole. Cet ensemble de gameplay peut être joué avec trois conditions: la capacité de production est librement étirée et contractée, le canal est dégagé et les acheteurs attendent d'être nourris.

Tous les trois sont réunis, et l'OPEP peut obtenir le prix du pétrole pour chaque son sur ce piano. Il n'y a plus de ces trois conditions en 2026.
Le 2 août, les sept principaux pays de l'OPEP ont tenu une vidéoconférence pour discuter du plan de production de septembre et ont finalement décidé de continuer à augmenter le volume. Mais Jorge Leon de Rystad Energy a percé l'atmosphère en une phrase: "La décision d'aujourd'hui ne changera rien à court terme, car Ormuz est toujours bloqué."
De mars à août, il y a eu six déclarations consécutives d'augmentation de la production, et un total d'environ 94 000 barils par jour a été écrit sur papier. En fait, moins de la moitié d'entre eux peuvent être expédiés par bateau d'Ormuz. Rastanura d'Arabie saoudite, Bassorah en Irak et Mina Ahmadi au Koweït étaient tous anxieux à l'embouchure de la bouteille, et les marchandises ne pouvaient pas sortir du rivage.

Une scène encore plus de coups de visage est apparue fin août. L'Iran et Oman ont parlé de former un nouveau canal de contournement, empruntant le rond-point du golfe d'Oman, et l'opération d'essai a commencé vers le 25 août.
Le marché s'attendait à l'origine à ce que Brent rebondisse à l'ouverture de ce canal. En conséquence, Brent est tombé en dessous de 90 $ le 28 août, car les traders savent mieux que quiconque que le canal peut le soutenir est une chose, et si la Chine veut l'acheter est une autre chose.
Le rapport mensuel d'août de l'Agence internationale de l'énergie a abaissé les prévisions de croissance annuelle de la demande en 2026 de 1,6 million de barils par jour, et le modèle de l'offre et de la demande est passé de l'écart à un léger excédent. La «main invisible» de l'OPEP ne peut vraiment pas tenir le robinet cette fois.
La caméra est coupée du côté chinois. Les données publiées par l'Administration générale des douanes à la mi-juillet ont stupéfait de nombreux analystes de Wall Street-les importations de pétrole brut en juin étaient de 29,27 millions de tonnes, soit une baisse de 41,3% d'une année sur l'autre, établissant un plus bas mensuel sur dix ans.
Le volume quotidien moyen des importations en mai est tombé à 7,8 millions de barils. Par rapport au niveau normal de 11 millions de barils les années précédentes, les 3 millions de barils inférieurs de rien équivaut à effacer la consommation quotidienne de pétrole de l'Italie et de la France du marché international.
Vous devez savoir que la Chine est le plus grand acheteur de pétrole brut au monde, achetant plus d'un milliard de tonnes par an. Si un acheteur de ce volume fronce les sourcils, le livre de comptes du vendeur doit être recalculé. Ce qui est intéressant, c'est que cette vague d'achat moins en Chine n'est pas passive, mais active sur les freins.
Les données sur les heures d'expédition de Bloomberg et Kpler peuvent être vérifiées. En janvier et février du début de l'année, les importations de pétrole brut de la Chine ont également augmenté d'une année sur l'autre. En mars, la guerre en Iran a éclaté et s'est immédiatement transformée en une année sur l'autre.-20% en avril et-29% en mai, il est allé directement à-41% en juin. Ce n’est pas qu’on ne peut pas l’acheter, c’est qu’on choisit délibérément de ne pas l’acheter.
Il y a deux pièces de confiance derrière cela-l'une est qu'au cours des deux dernières années, alors que les prix internationaux du pétrole oscillaient entre 60 et 70 dollars américains, la Chine a presque atteint des sommets historiques dans les réserves stratégiques et les réservoirs de réserves commerciales; l'autre est le plafond de la demande intérieure. Il a été maintenu par la voiture électrique. Les données sur cette route de la voiture électrique sont plus féroces que prévu par les gens du cercle pétrolier.
Les chiffres du China Automotive Technology Research Center montrent qu'en avril de cette année, la proportion de véhicules de tourisme purement électriques dans le risque s'est précipitée à environ 42%. Avec l'augmentation du débit de mélange, le taux global de pénétration de la nouvelle énergie a approché 65%.
L'analyste de Rystad, Lin Ye, a dit la vérité: le groupe de consommateurs qui ont été contraints de changer de tramway par les prix élevés du pétrole pendant la guerre, à moins que les prix du pétrole ne s'effondrent à un niveau très bas, ne retournera pas en arrière pour conduire le camion. Cela signifie que la demande quotidienne de pétrole raffiné de la Chine est en train d'être effacée de manière structurelle, et l'OPEP ne peut plus récupérer ce gâteau.
Avec un autre couteau, la Chine a discrètement réécrit la carte énergétique nationale ces dernières années. Au cours du premier semestre de cette année, la part du charbon dans les pics de puissance est tombée en dessous de 50% pour la première fois de l'histoire. Le photovoltaïque, l'énergie éolienne et le stockage d'énergie ont représenté la moitié du pays; la précision de répartition du réseau intelligent a atteint le niveau de minute, même la demande de diesel est liée au GNL. Coupez un gros morceau de poids et de poids électrique.
Le poids du pétrole dans le livre de comptes de l'énergie de la Chine baisse à un taux de un à deux points de pourcentage par an. Cet ensemble de changements de bas niveau et de réserves stratégiques élevées, la Chine a obtenu la même flexibilité du côté de la demande, ce qui était exclusif à l'OPEP auparavant.
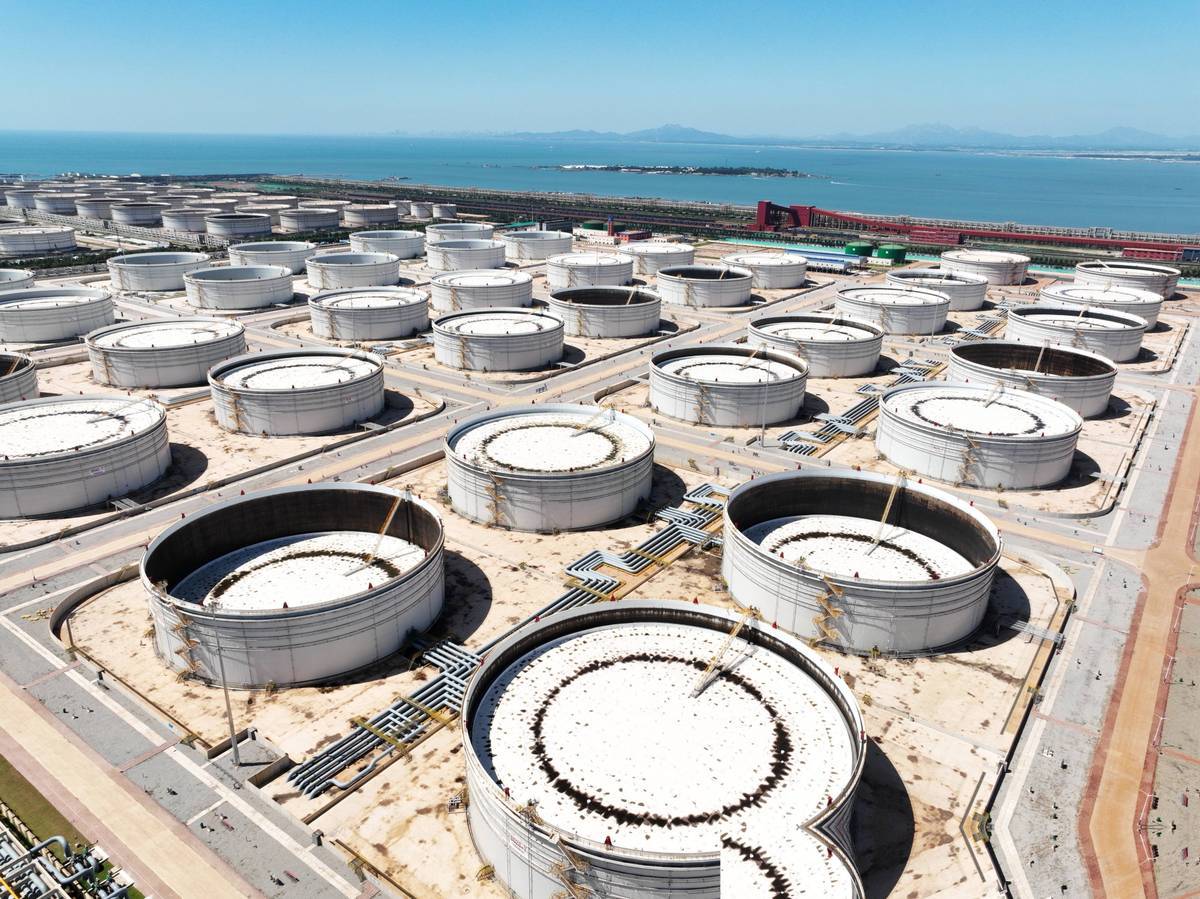
La situation des autres économies d'Asie de l'Est au cours de la même période n'a pas été aussi calme. Dans les statistiques commerciales de juillet publiées par le ministère des Finances du Japon le 20 août, les importations de pétrole brut du Moyen-Orient ont chuté de 32,8% d'une année sur l'autre en juillet. Le Premier ministre et le ministère de l'Industrie et du Commerce se sont coordonnés d'urgence pour réapprovisionner les États-Unis et l'Afrique de l'Ouest, et les importations ont grimpé de près de 90% d'une année sur l'autre.
La China National Petroleum Corporation de Taïwan a également annoncé en privé qu'il n'était pas une source de marchandises alternative au Moyen-Orient, et les autorités chargées des affaires énergétiques sont devenues prudentes dans leur calibre externe. Face également à la partie morte d'Ormuz, la Chine est devenue le seul grand joueur à pouvoir «s'absenter sélectivement» de ce choc d'approvisionnement en raison de sa mise en page stratégique plus de dix ans à l'avance.
Mon jugement est que ce transfert de pouvoir de fixation des prix n'est pas une fluctuation cyclique, mais un mouvement structurel irréversible. À l'avenir, les commerçants écouteront l'annonce de la Conférence de Vienne, et la réponse deviendra de plus en plus terne; les signaux qui font vraiment bouger le disque seront concentrés dans trois endroits: le volume mensuel des importations des douanes chinoises, le rythme des appels d'offres de la Réserve d'État chinoise et les contrats à terme sur le pétrole brut de Shanghai INE Changements de position.
La proportion de pétrole brut réglé en RMB augmente tranquillement. La flotte VLCC de COSCO Shipping est entrée dans le top trois mondial. La capacité de débit de pétrole brut des trois principaux ports de Qingdao, Ningbo et Dalian est suffisante pour soutenir un center de stockage et de transport oriental parallèle au golfe Persique. Après cette combinaison de coups de poing, il n'est pas réaliste pour l'OPEP de devenir une «banque centrale pétrolière».
Le jeu des matières premières n'a jamais été une victoire forte, mais une victoire riche. Au fil des ans, les efforts de la Chine sur les quatre champs de bataille du minerai de fer, du soja, du cuivre et du pétrole brut ont été cohérents-ils ne devraient pas être purement achetés et devraient être des participants aux règles et même des créateurs.
Au cours des six derniers mois de la guerre en Iran, un test de résistance de combat a été effectué objectivement pour cette stratégie. Le bulletin est là: les prix mondiaux du pétrole ne sont pas aussi élevés que le conflit Russie-Ukraine en 2022, et Brent est resté la plupart du temps dans la fourchette de 85 à 105 dollars américains., Les factures de ravitaillement des gens ordinaires n'ont pas été percées. Ce n'est pas de la chance, c'est la préfiguration plantée il y a plus de dix ans qui fleurit aujourd'hui.

Après avoir écrit ici, je dois dire les huit mots du titer-le jour où le pouvoir de fixation des prix du pétrole mondial a changé. Ce qui change, ce n'est pas seulement qui peut tordre le robinet, mais aussi le système de coordonnées inférieur de l'ensemble de la logique de tarification.
Au cours des cinq dernières années, dans la formule des prix du pétrole, le numérateur est la décision de production de l'OPEP, et le dénominateur est la liquidité du dollar; aujourd'hui, il y a un élément supplémentaire dans cette formule appelé "flexibilité de la demande chinoise", et un élément supplémentaire dans le dénominateur est appelé "Part de règlement en RMB". Pourquoi l'OPEP a-t-elle perdu sa capacité à «ajuster les prix du pétrole» à cause de la Chine?
La réponse n'est pas dans les puits de pétrole au Moyen-Orient, dans les usines de batteries chinoises, dans les réservoirs de stockage de pétrole et sur la flèche des grues portuaires. Lorsqu'un acheteur a la capacité de choisir "Je n'achèterai pas ce mois-ci", le soi-disant atout de prix entre les mains du vendeur est passé de A à 2.
Il n'y a pas de fumée dans ce changement, mais sa refonte de la carte énergétique mondiale au cours des deux prochaines décennies sera plus profonde et plus féroce que toute guerre pétrolière.
Nouvelles recommandées
Contactez-nous
- Téléphone: 0017194050155
- Fax: 0017194050155
- Boîte aux lettres: gelcc1@outlook.com
- Téléphone portable: 0017194050155
- Salle 500, 1234 International Avenue, Washington, D.C. 20001, États-Unis