
Noticias
Jefferies advierte sobre el "momento 2008": la IA puede causar la "destrucción del capital" de EE. UU., Y la participación fluye hacia el modelo de código abierto de China
El riesgo de deuda en la industria de la IA está provocando advertencias intensivas de estrategas senior de Wall Street. En su último informe trimestral, Chris Wood, director de estrategia de acciones globales de Jefferies y autor de "GREED & fear", comparó el auge actual de la IA con la crisis de las hipotecas de alto riesgo de 2008 y presentó un peligro estructural oculto: los proveedores de la nube de hiperescala están ofreciendo enormes "créditos sin garantía" a dos laboratorios de IA que continúan perdiendo dinero.
Wood considera que:"El resultado a largo plazo más probable de la historia de IA a nivel de mercado será la destrucción de capital a gran escala en los Estados Unidos, y la participación de mercado fluirá hacia el modelo de lenguaje grande de código abierto chino más barato".
La historia de IA "marcará el comienzo de un reinicio importante en algún momento en un futuro no muy lejano".
El modelo chino: de «barato» a «nivel equivalente»
La advertencia de Wood no es nueva, pero la escala se está actualizando.
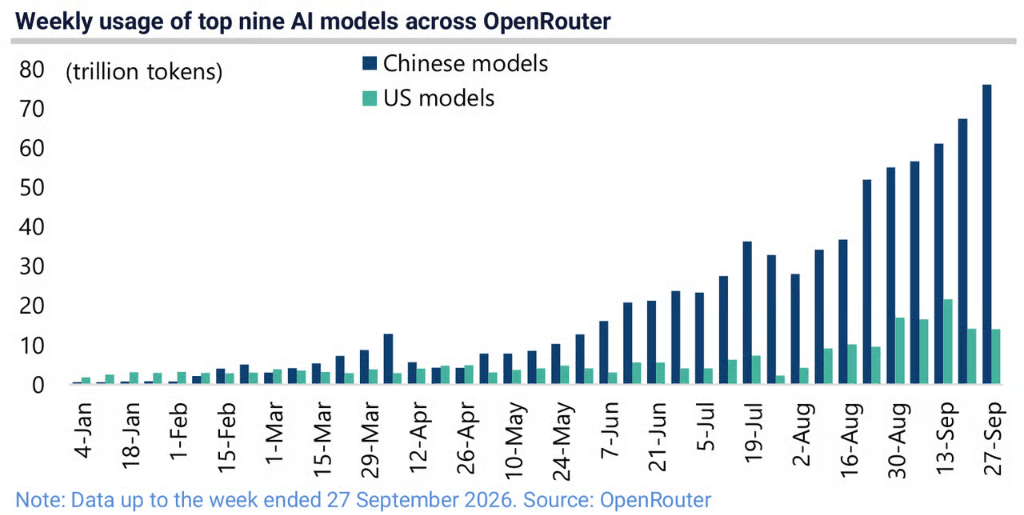
Los datos de OpenRouter que rastreó mostraron que a partir de la semana del 27 de septiembre, el modelo superior de China procesó 76,12 billones de tokens, en comparación con solo 4,37 billones a fines de abril de este año; el volumen de procesamiento del modelo superior de EE. UU. Durante el mismo período fue de 14,2 billones de tokens.. Las cifras de China se duplicaron en diez semanas.
El nivel de calidad también ha cambiado. Wood señaló que el Kimi K3 de Moonshot "está" en la competencia de vanguardia "en términos de la industria de la inteligencia artificial, con un rendimiento estimado del 95 por ciento del Anthropic Claude Fable 5". El modelo que logra el 95% de rendimiento a precios muy bajos ya no es una marca de descuento, sino un verdadero competidor.
Las consecuencias del precio ya se han manifestado. Según el índice de gasto LLM Token de Silicon Data, el precio promedio de mercado de AI token ha caído un 52% desde su máximo de mayo, cayendo a un mínimo histórico de $0.98 por millón de token.
El riesgo de concentración de crédito detrás de los 2,3 billones de pedidos atrasados en los Estados Unidos
Wood compara el riesgo crediticio del auge de la IA con la crisis inmobiliaria de 2008, La lógica es la siguiente:
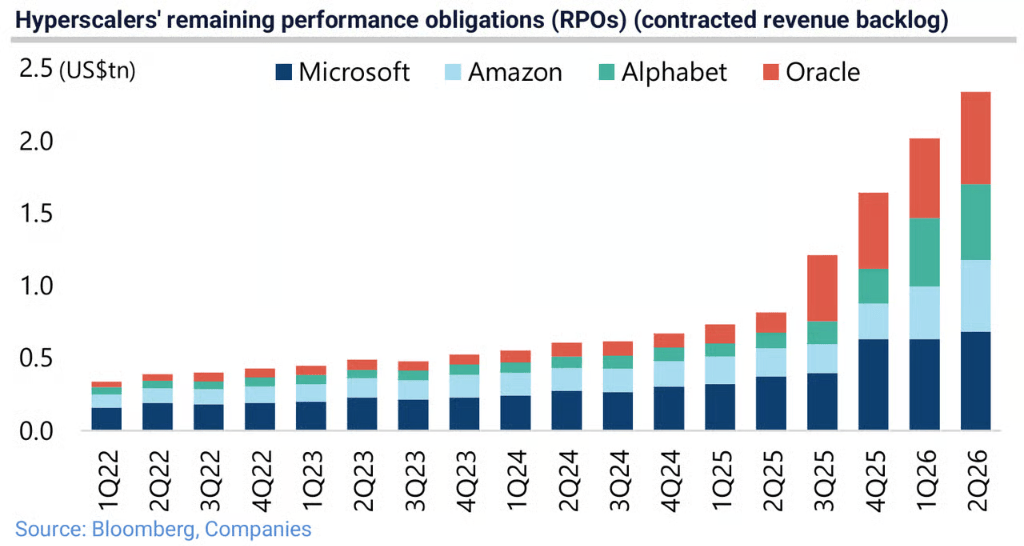
A finales del segundo trimestre de 2026, las obligaciones de desempeño restantes (RPO) totales de las cuatro plataformas principales de Microsoft, Google, Amazon y Oracle alcanzaron los 2,34 billones de dólares estadounidenses, un aumento del 186% con respecto al año anterior, un aumento de aproximadamente 1,52 billones de dólares estadounidenses.
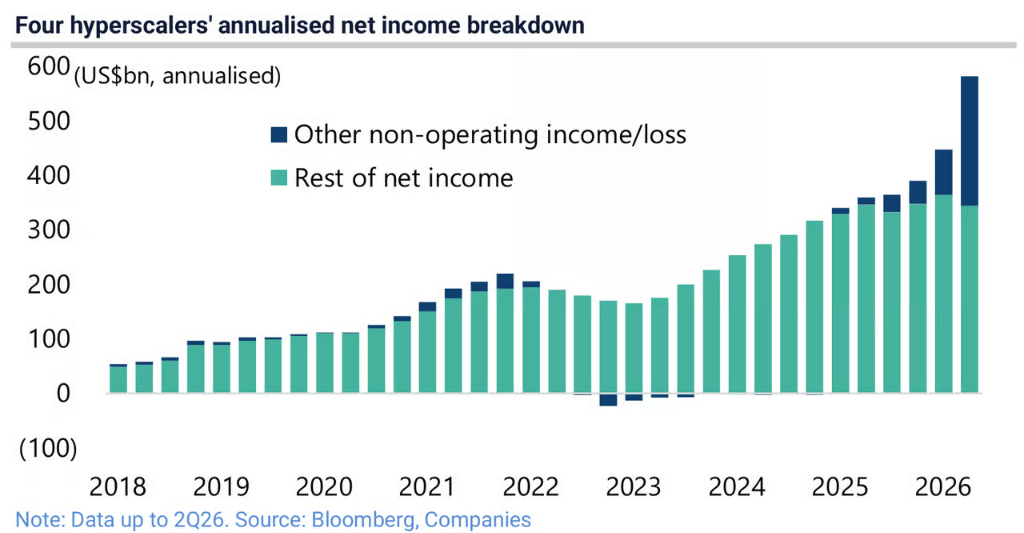
El problema es que aproximadamente la mitad de este enorme pedido es adeudado por OpenAI y Anthropic, y ninguna de las dos empresas es actualmente rentable.
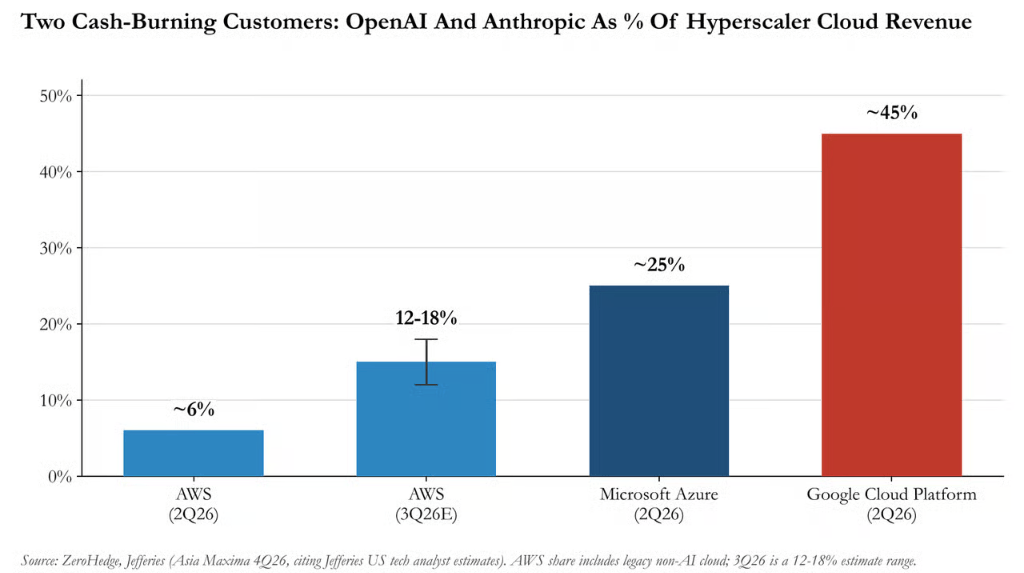
Wood escribió: "Los proveedores de la nube de hiperescala en realidad ofrecen préstamos centralizados no garantizados a los inquilinos que todavía están quemando dinero en este momento, ya que Anthropic y OpenAI no son rentables. Para los proveedores de servicios en la nube emergentes (neo-clouds), el riesgo es mayor porque también piden prestado dinero para alquilar chips."
Los analistas de Jeffery Technology estiman que estos dos laboratorios de inteligencia artificial de vanguardia representaron alrededor del 45% de los ingresos de la plataforma en la nube de Google y el 25% de los ingresos de Microsoft Azure en el segundo trimestre de 2026. Se espera que su participación en AWS sea en el tercer trimestre. Se duplicó del 6% al triple, alcanzando el 12%-18%.
La analogía de Wood es directa y aguda: "La inversión de los proveedores de la nube a gran escala en los centros de datos se basa en la promesa de pagos futuros asumidos por los inquilinos; esto es exactamente lo mismo que la crisis crediticia inmobiliaria de 2008".
Pasivos fuera de balance: otro nivel de riesgo oculto
Wood también apunta a una capa de riesgo fuera del balance.
Según las estadísticas de Moody's en febrero de este año, los compromisos de arrendamiento de centros de datos que los cinco principales proveedores de nube a gran escala aún no han comenzado alcanzaron los 662.000 millones de dólares estadounidenses, mientras que la cifra para fines de 2023 era de solo 152.000 millones de dólares estadounidenses. Un estudio de Nikkei estimó la "deuda oculta" de cinco empresas a fines del segundo trimestre de 2026 en 1,65 billones de dólares, superando su deuda en libros en aproximadamente 1,35 billones de dólares.
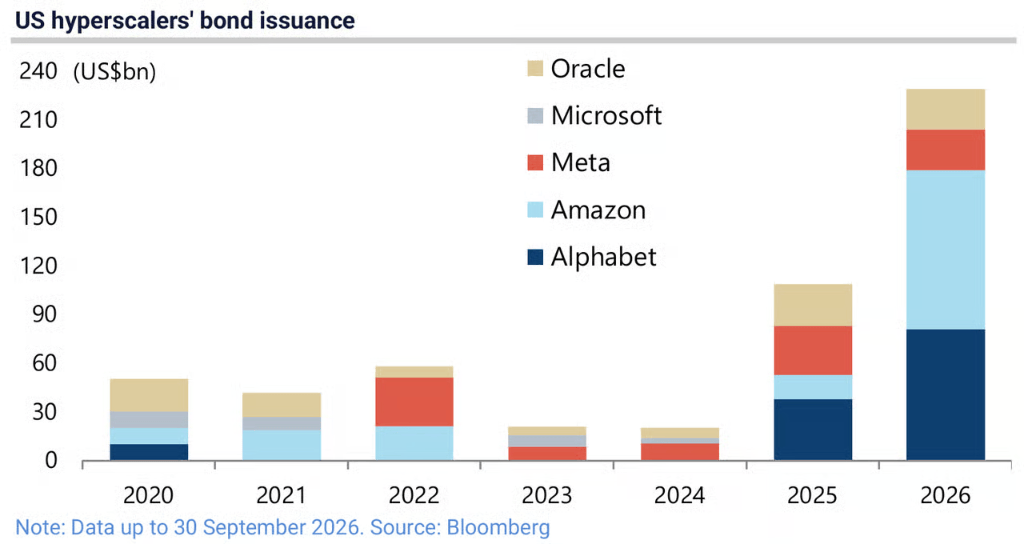
Al mismo tiempo, los cinco principales proveedores de nube a gran escala han emitido US $229 mil millones en bonos este año, en comparación con solo US $108 mil millones en 2025. Wood señaló que los diferenciales de crédito de Amazon, Google y Meta han aumentado de 13 a 16 puntos básicos desde principios de junio. "La demanda de financiamiento a largo plazo de los proveedores de nube a gran escala está compitiendo con el gobierno federal".
Su conclusión: los diferenciales de crédito de los prestatarios relacionados con la IA "ahora deben ser monitoreados de cerca para ver si los inversores están comenzando a ser reacios a financiar los gastos de capital de IA", y la titulización de activos de centros de datos es "un área en la que hay que centrarse".
La verdad sobre las ganancias: ¿ingeniería financiera cíclica?
Las dudas de Wood sobre la calidad de la rentabilidad de los proveedores de la nube a gran escala pueden ser la parte más impactante del informe.
Los datos muestran que en los cuatro trimestres que terminaron en el segundo trimestre de 2026, las ganancias anuales de los cuatro principales proveedores de nube a gran escala aumentaron en 222.000 millones de dólares estadounidenses a 581.000 millones de dólares estadounidenses. Sin embargo, durante el mismo período, el tema de "otros ingresos/pérdidas no operativos", que captura principalmente las ganancias flotantes no realizadas de las inversiones de capital en empresas no cotizadas, aumentó en 224.000 millones de dólares estadounidenses.
En otras palabras, todo el aumento en las ganancias de los proveedores de la nube a gran escala puede explicarse por la ganancia flotante del capital de la startup de IA basada en el valor de mercado.
Wood describe esta lógica cíclica: los proveedores de nube a gran escala invierten en laboratorios de inteligencia artificial, los laboratorios de inteligencia artificial compran potencia de computación del mismo grupo de proveedores de nube a gran escala y los proveedores de nube a gran escala incluyen valoraciones de capital privado más altas del laboratorio en sus ganancias.
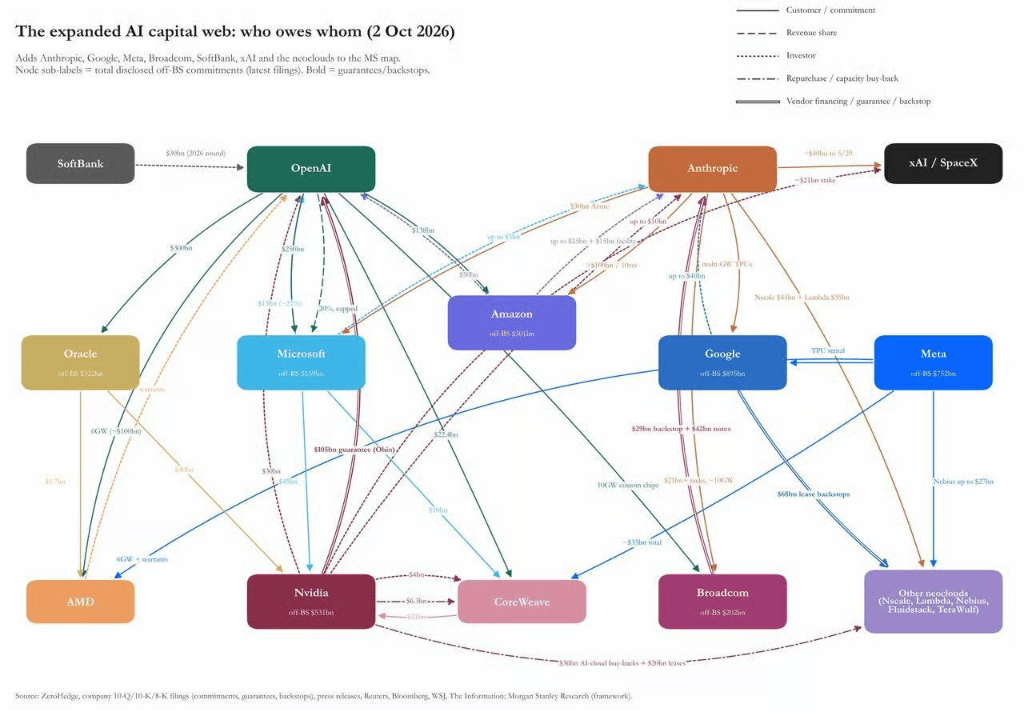
También señaló que el S & P 500 reportó un crecimiento anualizado del 18% en el EPS en los últimos tres años, mientras que las ganancias corporativas no financieras del calibre de la Cuenta Nacional aumentaron solo el 5%. La última vez que hubo una desviación tan grande fue el pico de la burbuja de Internet. "Lo anterior indica la existencia de ingeniería financiera", escribió Wood.
Gastos de capital: ¿quién pagará?
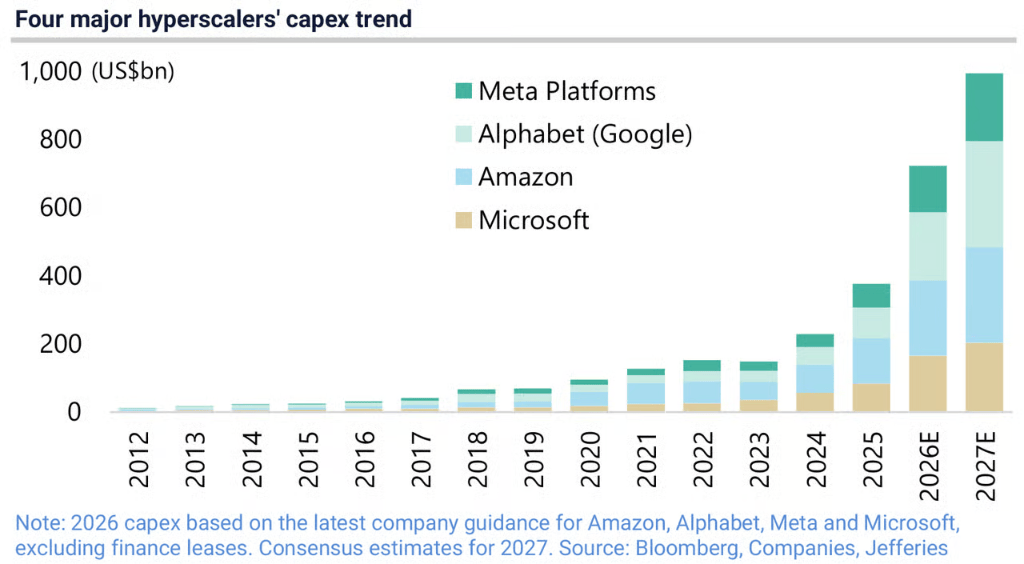
Aunque el flujo de caja libre se ha desplomado de US $60 mil millones en el cuarto trimestre de 2025 a US $7 mil millones en el segundo trimestre de 2026, y se espera que cambie a US $13 mil millones negativos en el tercer trimestre, el gasto de capital no se ha desacelerado.
El consenso del mercado predice que el gasto de capital de los cuatro principales proveedores de nube a gran escala aumentará de 723 mil millones de dólares este año a 993 mil millones de dólares en 2027.
La pregunta de Wood es directa: "¿Estos cuatro proveedores de nube hiperescala realmente gastarán $993 mil millones en gastos de capital en 2027? Esta es una estimación del consenso actual del mercado."
Su escenario de referencia es:La historia de IA "marcará el comienzo de un reinicio importante en algún momento en un futuro no muy lejano".
¿"Seguridad" o cartel?
La interpretación de Wood de la reciente llamada de "suspensión de seguridad" en la industria de la inteligencia artificial también llama la atención.
Dario Amodei de Anthropic, Sam Altman de OpenAI y Elon Musk han pedido recientemente una desaceleración en el desarrollo de IA de vanguardia, pero Trump se negó de inmediato.
Wood no está de acuerdo con la retórica de "seguridad", escribió: "Se recomienda prestar atención al mecanismo de incentivos. La suspensión de la coordinación en nombre de la "seguridad" puede considerarse como una forma de construir un foso regulatorio, especialmente si los planes posteriores prohíben los modelos de código abierto, especialmente los de China. Otra posibilidad, los dos no son mutuamente excluyentes, es que los gigantes de la IA se han dado cuenta de que el costo de la potencia se está volviendo insostenible y/o la demanda de modelos está comenzando a estabilizarse. Si es así, ¿por qué no aprovechar ahora para intentar desarticular un cártel?
En particular, Mark Zuckerberg de Meta rechazó los llamados a la desaceleración, y las acciones de Meta subieron un 18% desde entonces.
El mercado crediticio es la clave.
El consejo de inversión de Wood no ha cambiado desde 2023: mantener "picos y palas" (es decir, fabricantes de chips que cobran gastos de capital de los proveedores de la nube a gran escala) en lugar de los propios proveedores de la nube a gran escala. Esta estrategia es válida durante la compra continua del comprador.
Pero él cree que será el mercado crediticio, no el mercado de valores, lo que determinará cuándo terminará todo esto.
Su conclusión es:"El ecosistema de IA ha emitido más bonos de duración que el Departamento del Tesoro de EE. UU. El entorno de emisión es turbulento en el mercado de bonos y el aumento de las tasas de interés de la Fed. Los fondos se utilizan para construir centros de datos, mientras que el mayor inquilino sigue perdiendo dinero".
Wood cita una analogía histórica de la crisis financiera asiática de 1997-Albert Edwards de SocGen también propuso un marco similar durante el mismo período-y señala que el "milagro" de Tailandia no terminó con una productividad decepcionante, sino con la atención de los acreedores.
Novogratz dijo que la burbuja «aún no es lo suficientemente espectacular» como para estallar. Wood dice que no tiene que ser espectacular: simplemente agote a los que están dispuestos a prestar.
Noticias recomendadas
Contáctenos
- Teléfono: 0017194050155
- Fax: 0017194050155
- Correo electrónico: gelcc1@outlook.com
- Móvil: 0017194050155
- Sala 500, 1234 International Avenue, Washington, D.C. 20001, Estados Unidos