
Noticias
¡El poder global de fijación de precios del petróleo ha cambiado drásticamente! ¿Por qué la OPEP perdió la capacidad de "ajustar los precios del petróleo" debido a China?
El nuevo canal de petroleros que pasó por alto a Ormuz por Irán y Omán solo ha estado en funcionamiento durante siete días. Los gerentes de compras de las refinerías asiáticas miraron la pantalla y vieron cómo la cotización de Brent se deslizaba desde el vértice de 105 dólares en julio hasta el cierre de 88,29 dólares. Nadie se atreve a hacer un gran pedido.
Hace veinte años, este tipo de escena era imposible: el ministro de Energía de Arabia Saudita tosió y los precios mundiales del petróleo temblaron. Pero en el verano de 2026, los comerciantes descubrieron que ya no estaban mirando Viena, sino el volumen de llegadas del puerto de Qingdao y los cambios en los recibos de almacén de la Bolsa de Futuros de Shanghai.
El "cielo cambiante" en el título no es retórica literaria, es un voto emitido por el mercado con dinero real. El 27 de agosto, Reuters publicó un largo borrador, que rompió directamente el hecho de que la guerra de Irán se ha librado durante más de medio año. Se suponía que era un guión clásico para que la OPEP mostrara sus habilidades: la oferta es escasa, los precios del petróleo despegan y los países productores de petróleo contaron el dinero. Calambres, pero esta vez el guión se ha ido.
El poder que realmente pone los precios del petróleo en el piso no es de Riad, sino de los datos de importación publicados por la Administración General de Aduanas de Beijing el día 10 de cada mes. JP Morgan ha calculado que las importaciones mundiales de petróleo crudo se contrajeron durante la guerra iraní de este año, y la familia china contribuyó con aproximadamente el 74% de la reducción.
Con este número sobre la mesa, la antigua artesanía de la OPEP de "ajustar los precios del petróleo" básicamente puede ingresar al museo. Retira la cámara a Viena hace veinte años.
En ese momento, los ministros de la OPEP se reunieron como una reunión de gobernadores de bancos centrales. Los fondos de cobertura globales enviaron personas a la puerta, solo para escuchar primero la frase "es más o menos".
Sosteniendo millones de barriles de capacidad de producción inactiva en mi mano, el precio es más bajo, apriete el soporte de la válvula y suelte la válvula y presiéntela cuando el precio es más alto. En la jerga, se llama productor de swing. Se traduce como sintonizador en el mercado mundial del petróleo. Este conjunto de jugabilidad se puede jugar, la premisa es de tres cosas: la capacidad de producción se puede estirar libremente, el canal no tiene obstáculos y el comprador está esperando ser alimentado.

Tres cosas, el precio del petróleo en este piano, la OPEP puede tocar con precisión. No quedan estas tres condiciones en 2026.
El 2 de agosto, los siete países centrales de la OPEP realizaron una videoconferencia para discutir el plan de producción para septiembre y finalmente finalizaron el aumento continuo. Pero Jorge Leon de Rystad Energy rompió la atmósfera en una frase: "La decisión de hoy no cambiará mucho en el corto plazo, porque Ormuz todavía está bloqueado".
De marzo a agosto, hubo seis declaraciones consecutivas de aumento de producción, y se escribió un total de aproximadamente 940,000 barriles por día en papel, y menos de la mitad de ellos se pudieron transportar a través de Ormuz. Rastanura de Arabia Saudita, Basora de Irak y Mina Ahmadi de Kuwait estaban todos ansiosos en la boca de la botella, y la carga no podía salir de la orilla.

La escena de más bofetadas apareció a finales de agosto. Irán y Omán hablaron sobre un nuevo pasaje de desvío, tomando el Golfo de Omán para tomar la salida y comenzar la operación de prueba alrededor del 25 de agosto.
Originalmente, el mercado esperaba que Brent se recuperara tan pronto como se abriera este canal, pero Brent cayó por debajo de los 90 dólares el 28 de agosto, porque los operadores saben mejor que nadie si el canal puede sostenerse es una cosa, y si China quiere comprarlo es otra cosa. cosa.
El informe mensual de agosto de la Agencia Internacional de Energía redujo su pronóstico de crecimiento de la demanda para todo el año 2026 en 1,6 millones de barriles por día, y el modelo de oferta y demanda pasó de una brecha a un pequeño superávit. La "mano invisible" de la OPEP realmente no puede sostener el grifo esta vez.
La lente se corta al lado chino. Los datos publicados por la Administración General de Aduanas a mediados de julio quedaron estupefactos para muchos analistas de Wall Street: las importaciones de petróleo crudo en junio fueron de 29,27 millones de toneladas, una caída interanual del 41,3%, un mínimo mensual de diez años.
El volumen de importación diario promedio en mayo cayó a 7,8 millones de barriles. En comparación con el nivel normal de 11 millones de barriles en años anteriores, los 3 millones de barriles menos de la nada equivalen a borrar el consumo diario de petróleo de Italia y Francia del mercado internacional..
Debemos saber que China es el mayor comprador de petróleo crudo del mundo, comprando más de mil millones de toneladas al año. Si el comprador de este tamaño frunce el ceño, el libro de cuentas del vendedor tendrá que volver a calcular. Lo interesante es que esta ola de pequeñas compras en China no es una paliza pasiva, sino un freno activo.
Tanto los datos de duración de los envíos de Bloomberg como Kpler pueden encontrar que las importaciones de petróleo crudo de China en enero y febrero de principios de año también aumentaron año tras año. Tan pronto como estalló la guerra iraní en marzo, inmediatamente se volvió negativa. En abril, fue del-20% interanual y en mayo del-29%. En junio, fue directamente al-41%. Esto no se llama "no se puede comprar", se llama "no comprar deliberadamente".
Hay dos partes detrás de la confianza: una es que cuando el precio internacional del petróleo se mantuvo en el rango de 60 a 70 dólares estadounidenses en los últimos dos años, China casi ha llenado sus reservas estratégicas y tanques de reserva comercial a máximos históricos; la otra es el techo de la demanda interna. Fue retenido por el coche eléctrico. Los datos en esta línea de vehículos eléctricos son más feroces de lo que la gente del círculo petrolero esperaba.
Las cifras del Centro de Investigación y Tecnología Automotriz de China muestran que en abril de este año, la proporción de vehículos de pasajeros eléctricos puros se precipitó a alrededor del 42%. Con la incorporación de la mezcla y el alcance extendido, la tasa general de penetración de nueva energía se acercó al 65%.
El analista de Rystad, Lin Ye, dijo una gran verdad: los consumidores que se vieron obligados a cambiar los tranvías por los altos precios del petróleo durante la guerra, a menos que los precios del petróleo se desplomen a un nivel muy bajo, no volverán a conducir camiones de gasolina. Esto significa que la demanda diaria de petróleo refinado de China se está borrando estructuralmente, y la OPEP ya no puede recuperar este pastel.
Para rematar, en los últimos años China ha reescrito discretamente el mapa energético del país. En el primer semestre de este año, la proporción de carbón en la reducción de picos de energía cayó por debajo del 50% por primera vez en la historia. La energía fotovoltaica, la energía eólica y el almacenamiento de energía han apoyado a la mitad del país; la precisión de despacho de la red inteligente ha podido alcanzar el nivel de minutos; incluso la demanda de diesel ha sido de GNL. Los camiones pesados y los camiones pesados eléctricos cortan una pieza grande.
El peso del petróleo en los libros de energía de China está cayendo a una tasa de uno a dos puntos porcentuales por año. Con este conjunto de cambios subyacentes y reservas estratégicas de alto nivel, China ha obtenido la misma flexibilidad del lado de la demanda que antes era exclusiva de la OPEP.
Al mismo tiempo, la situación de otras economías de Asia oriental no es tan tranquila. Según las estadísticas comerciales de julio publicadas por el Ministerio de Finanzas de Japón el 20 de agosto, las importaciones de petróleo crudo de Oriente Medio en julio se desplomaron un 32,8% interanual. El Primer Ministro y el Ministerio de Economía, Comercio e Industria coordinaron urgentemente el reabastecimiento de los Estados Unidos y África Occidental, y las importaciones se dispararon casi un 90% interanual. La vida es apretada.
La CNPC en Taiwán también está hablando en privado de fuentes alternativas en el Medio Oriente, y las autoridades de asuntos energéticos se han vuelto cautelosas. Frente al juego muerto de Ormuz, China se ha convertido en el único gran jugador que puede "estar ausente selectivamente" en este choque de suministro debido a su diseño estratégico con más de diez años de anticipación.
Mi juicio es que esta transferencia de poder de fijación de precios no es una fluctuación cíclica, sino un movimiento estructural irreversible. En el futuro, los comerciantes escucharán el anuncio de la reunión de Viena y la respuesta será cada vez más contundente; las señales que realmente hacen que el disco se mueva se concentrarán en tres lugares: el volumen de importación mensual de la Aduana de China, el ritmo de licitación de la Oficina de Reserva del Estado de China y el Instituto de Futuros de Petróleo Crudo de Shanghai. Cambios de posición.
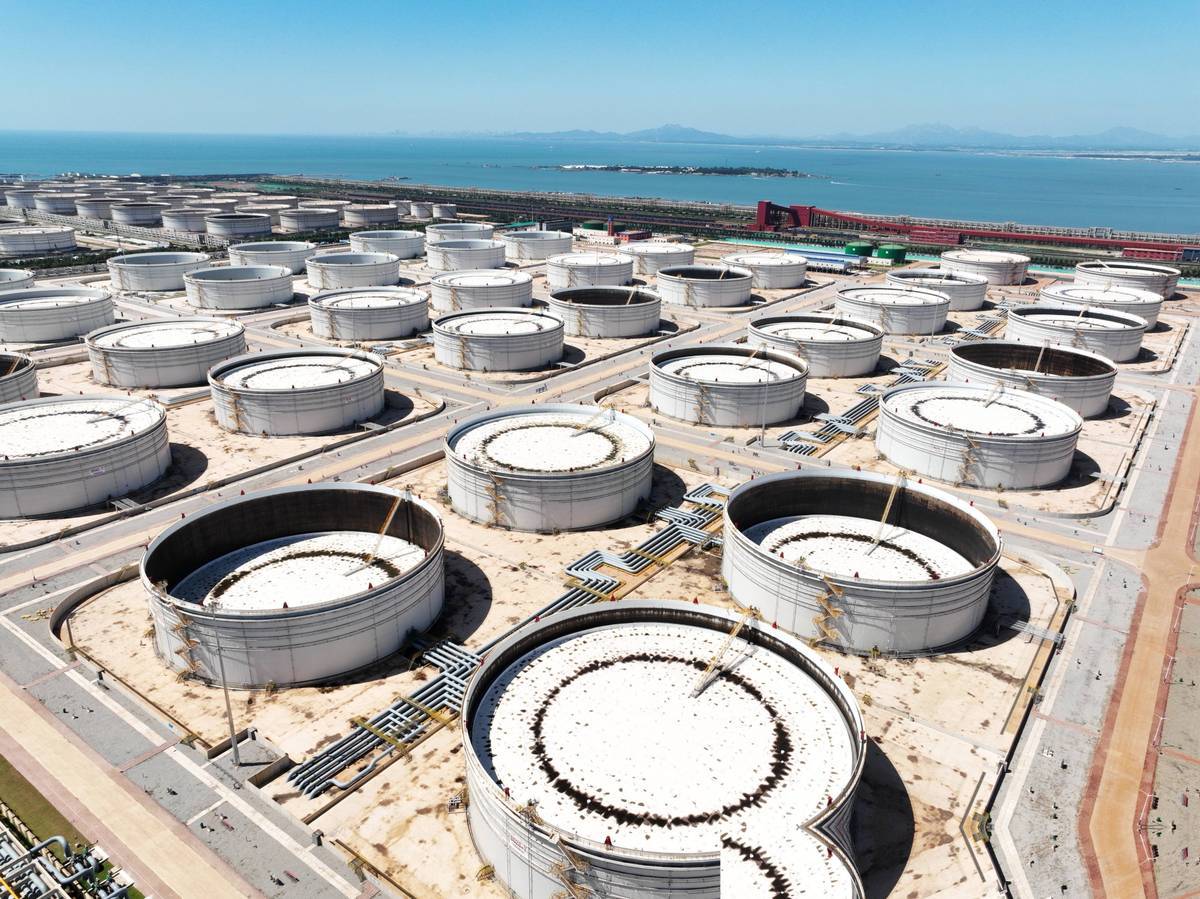
La proporción de petróleo crudo liquidado en RMB está aumentando silenciosamente. La flota VLCC de COSCO Shipping ha entrado en los tres primeros del mundo. La capacidad de producción de petróleo crudo de los tres puertos principales de Qingdao, Ningbo y Dalian es suficiente para respaldar un centro de almacenamiento y transporte del este paralelo al Golfo Pérsico. Después de esta combinación de golpes, no es realista que la OPEP vuelva a ser el "banco central del petróleo".
El juego de las materias primas nunca ha sido una gran victoria, sino una gran victoria. En los últimos años, los esfuerzos de China en los cuatro campos de batalla de mineral de hierro, soja, cobre y petróleo crudo han sido los mismos: no es un comprador puro, sino un participante en las reglas e incluso un creador.
En los últimos seis meses, la guerra iraní ha realizado objetivamente una prueba de resistencia real para este conjunto de estrategias. La boleta de calificaciones está ahí: los precios mundiales del petróleo no se han disparado como el conflicto ruso-ucraniano de 2022, y Brent se ha quedado en el rango de 85 a 105 dólares la mayor parte del tiempo. Aquí, las facturas de reabastecimiento de combustible de la gente común no han sido perforadas. Esto no es suerte, es el presagio que se plantó hace más de diez años para florecer hoy.

En este punto, tengo que volver a las ocho palabras del título: el poder global de fijación de precios del petróleo ha cambiado. No es solo quién puede girar el grifo, sino también el sistema de coordenadas subyacente de todo el conjunto de lógica de precios.
En los últimos cinco años, en la fórmula de los precios del petróleo, el numerador es la decisión de producción de la OPEP, y el denominador es la liquidez del dólar; hoy en día, hay un elemento más en la fórmula llamada "elasticidad de la demanda de China", y un elemento más en el denominador se llama "Acciones de liquidación en RMB". ¿Por qué la OPEP perdió la capacidad de "ajustar los precios del petróleo" debido a China?
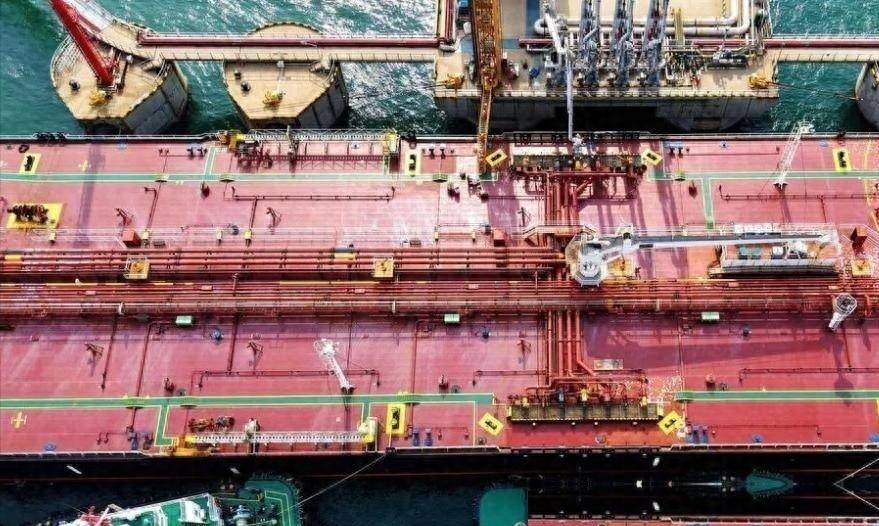
La respuesta no está en los pozos de petróleo en el Medio Oriente, en las fábricas de baterías de China, en los tanques de almacenamiento de petróleo y en los brazos de las grúas portuarias. Cuando un comprador tiene la capacidad de elegir "No compraré este mes", la llamada carta de triunfo de precios en manos del vendedor ha cambiado de A a 2.
No hay humo en este cambio, pero su remodelación del mapa energético global en los próximos 20 años es más profunda y más dura que cualquier guerra petrolera.
Noticias recomendadas
Contáctenos
- Teléfono: 0017194050155
- Fax: 0017194050155
- Correo electrónico: gelcc1@outlook.com
- Móvil: 0017194050155
- Sala 500, 1234 International Avenue, Washington, D.C. 20001, Estados Unidos