
Новости
Jefferies предупреждает о «моменте 2008»: ИИ может вызвать «большое разрушение капитала» в США, и доля течет в китайскую модель с открытым исходным кодом
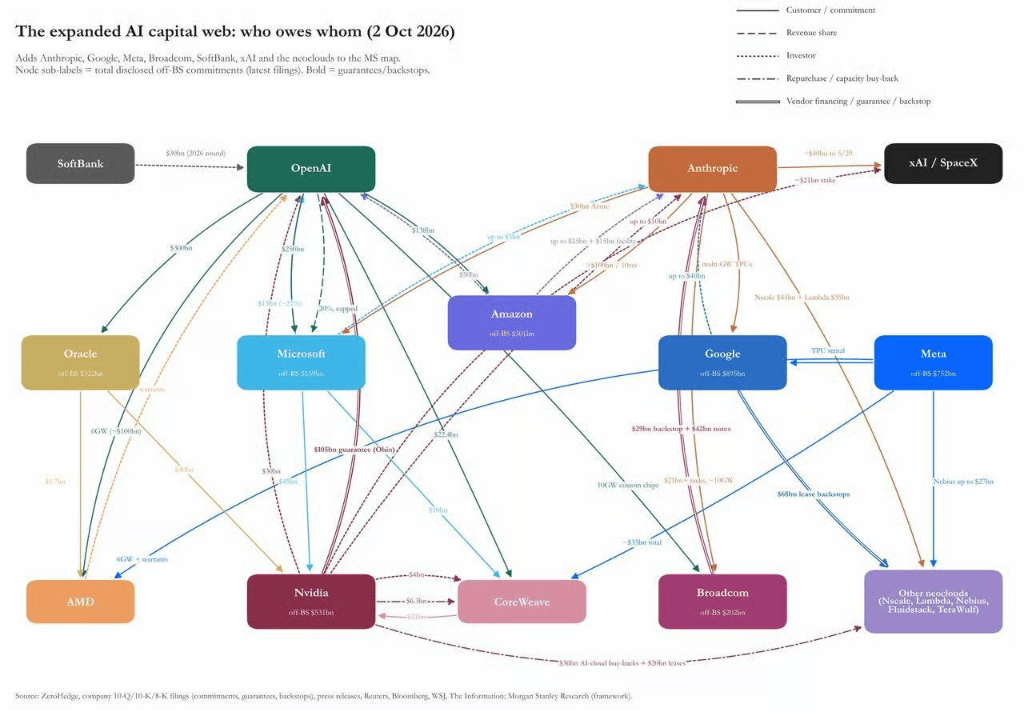
Долговой риск в индустрии ИИ вызывает интенсивные предупреждения от старших стратегов Уолл-стрит. В своем последнем ежеквартальном отчете Крис Вуд, директор по глобальной стратегии акций Jefferies и автор GREED & fear, сравнил текущий бум ИИ с кризисом субстандартного кредитования 2008 года и предложил структурную скрытую опасность: поставщики сверхбольших облаков предоставляют огромные «необеспеченные кредиты» двум лабораториям ИИ, которые продолжают терять деньги.
Вуд считает:«Наиболее вероятным долгосрочным окончанием истории ИИ на рыночном уровне станет массовое уничтожение капитала в США, и доля рынка будет перетекать в более дешевую модель китайского языка с открытым исходным кодом».
История ИИ «в какой-то момент в ближайшем будущем откроет серьезную перезагрузку».
Китайская модель: от "дешевой" до "равноценной"
Предупреждение Вуда не ново, но масштаб обновляется.
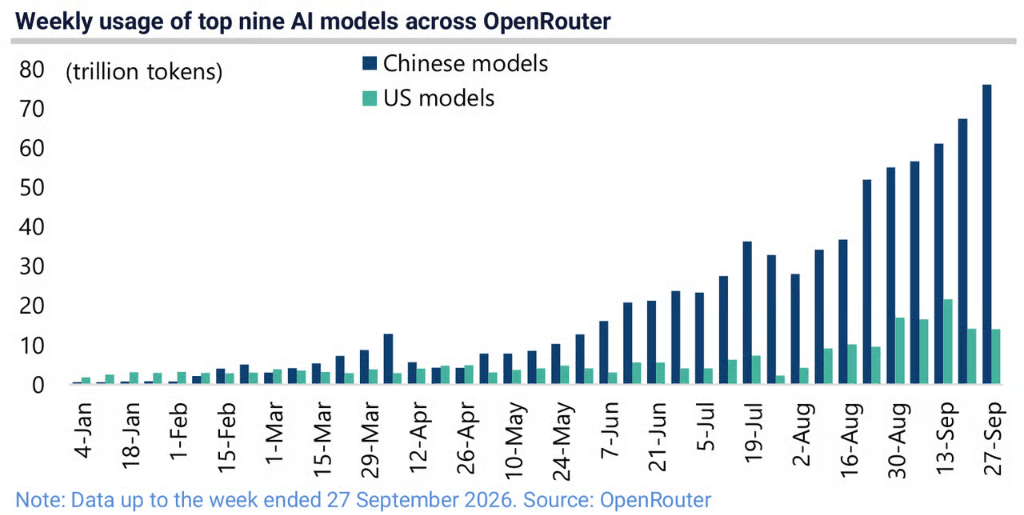
Данные OpenRouter, которые он отслеживал, показывают, что за неделю, закончившую 27 сентября, китайская модель верхнего уровня обработала 76,12 триллиона токенов по сравнению с 4,37 триллиона в конце апреля этого года; за тот же период топ-модель США обработала 14,2 триллиона токенов. Китайский показатель удвоился за десять недель.
Уровень качества также изменился. Вуд отметил, что Kimi K3 Moonshot «конкурирует на переднем крае» в терминах индустрии искусственного интеллекта с оценками производительности, которые достигают 95% от Anthropic Claude Fable 5». Модель, которая достигает 95% производительности по чрезвычайно низкой цене, больше не является дисконтным брендом, а реальным конкурентом.
Последствия цены уже появились. Согласно индексу расходов Silicon Data LLM Token, рыночная цена AI token упала на 52% с майского максимума до исторического минимума в 0,98 доллара за миллион токена.
Риск концентрации кредита за отставанием в 2,3 триллиона США
Wood сравнил кредитный риск бума ИИ с кризисом недвижимости 2008 годаЛогика выглядит следующим образом:
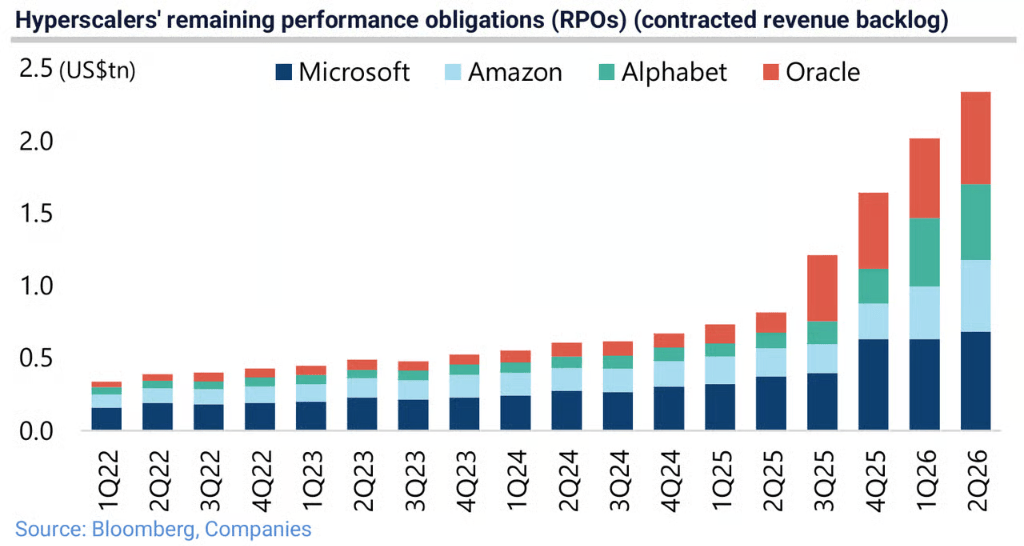
По состоянию на конец второго квартала 2026 года общие оставшиеся обязательства по производительности (RPO) для четырех платформ Microsoft, Google, Amazon и Oracle достигли 2,34 триллиона долларов США, увеличившись на 186% по сравнению с годом ранее и увеличившись примерно на 1,52 триллиона долларов США.
Проблема в том, что около половины этого огромного заказа были должны компании OpenAI и Anthropic, которые в настоящее время не получают прибыли.
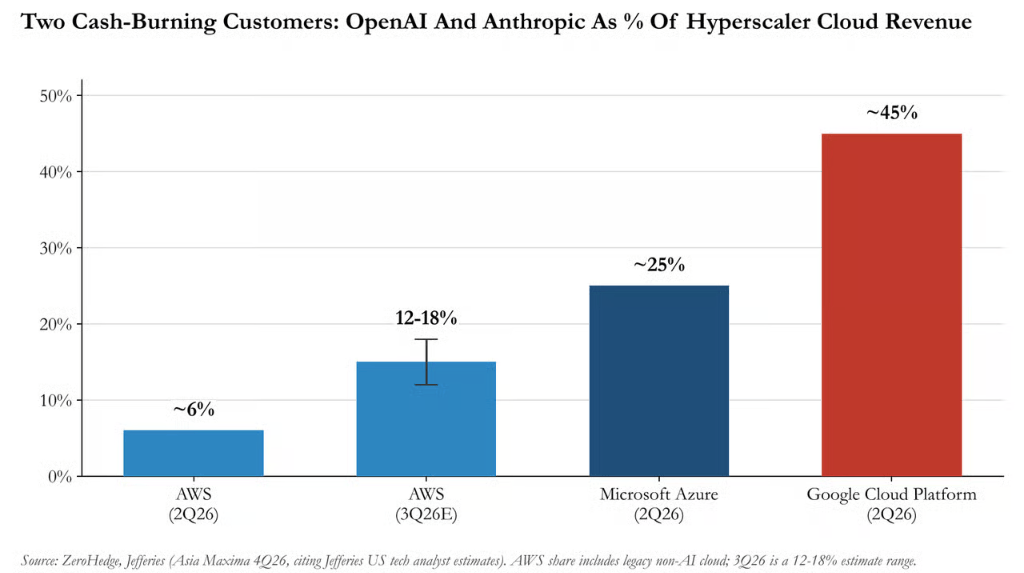
Вуд пишет: «Поставщики гипермасштабных облачных вычислений фактически предоставляют централизованные необеспеченные кредиты арендаторам, которые все еще сжигают деньги, потому что Anthropic и OpenAI не приносят прибыли. Для новых поставщиков облачных услуг (neo-clouds) риски выше, потому что они также занимают деньги для аренды чипов."
По оценкам аналитиков Jefruits Technology, на две передовые лаборатории искусственного интеллекта во втором квартале 2026 года приходилось около 45% доходов от облачной платформы Google и 25% доходов Microsoft Azure. Ожидается, что их доля в AWS удвоится с 6% в третьем квартале до 12-18%.
Аналогия с Wood является прямой и резкой: «Инвестиции гипермасштабных облачных поставщиков в центры обработки данных основаны на предположении, что арендаторы будут платить в будущем-это точно так же, как кредитный кризис 2008 года в сфере недвижимости».
Забалансовые обязательства: еще один уровень скрытых рисков
Вуд также указал на уровень риска за пределами своего баланса.
Согласно статистике Moody's в феврале этого года, пять крупных поставщиков облачных вычислений еще не начали свои обязательства по аренде центров обработки данных в размере 662, 2 млрд. Долларов США по сравнению с 152, 2 млрд. Долларов США к концу 2023 года. Исследование Nikkei оценило «скрытый долг» пяти компаний на конец второго квартала 2026 года в 1,65 триллиона долларов США, превысив их балансовый долг примерно на 1,35 триллиона долларов США.
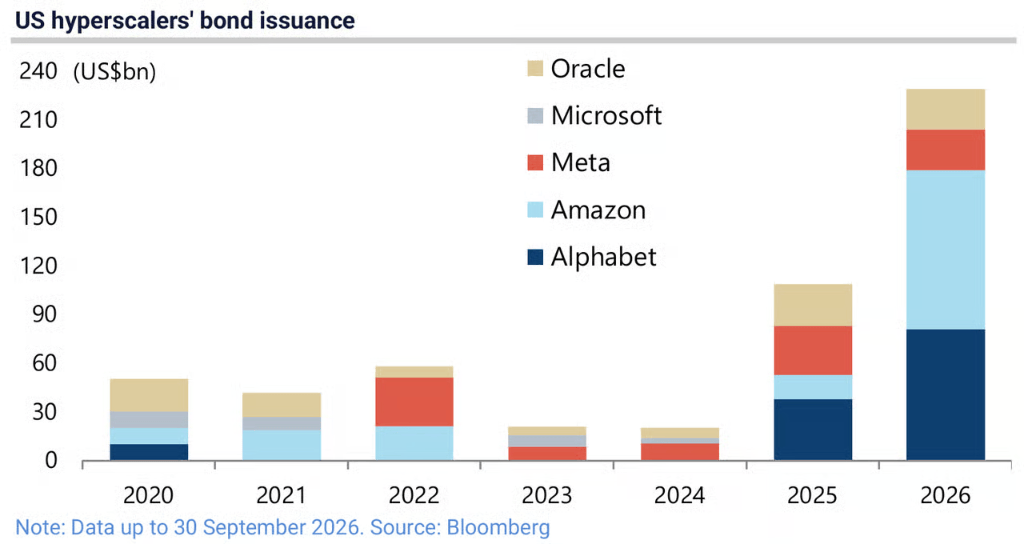
В то же время пять крупных облачных производителей выпустили облигации на 229 миллиардов долларов США в этом году по сравнению с 108 миллиардами долларов США в 2025 году. Вуд отметил, что с начала июня кредитные спреды Amazon, Google и Meta выросли на 13-16 базисных пунктов, и «спрос на долгосрочное финансирование со стороны гипермасштабных облачных производителей конкурирует с федеральным правительством».
Он пришел к выводу, что кредитные спреды заемщиков, связанных с ИИ, «теперь должны тщательно контролироваться, чтобы увидеть, не хотят ли инвесторы финансировать капитальные затраты ИИ», а секьюритизация активов центров обработки данных-это «область, на которой необходимо сосредоточиться».
Правда о прибыли: круговой финансовый инжиниринг?
Вопрос Вуда о качестве прибыли гипермасштабных облачных производителей, возможно, является самой влиятельной частью отчета.
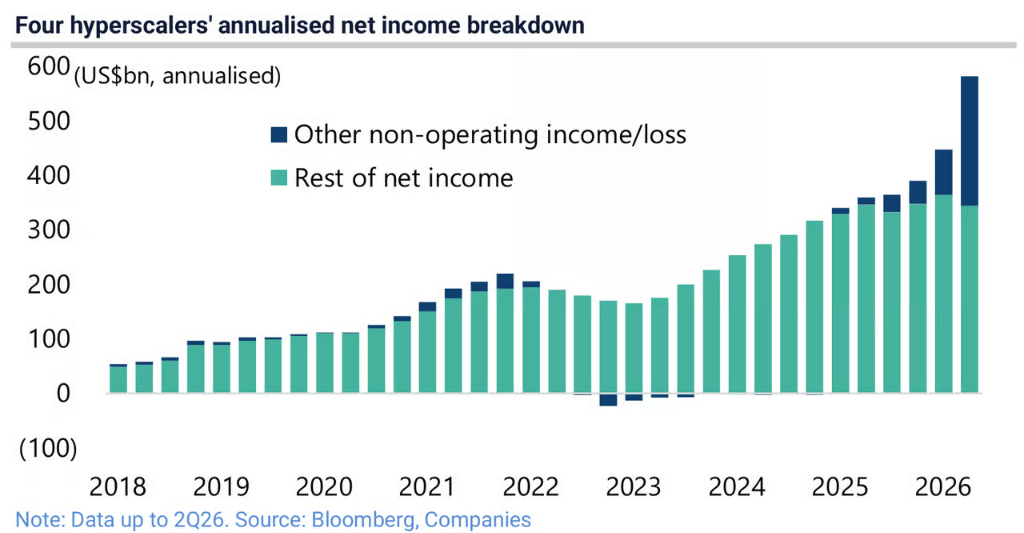
Данные показывают, что за четыре квартала до второго квартала 2026 года годовая прибыль четырех крупных облачных производителей увеличилась на 222 миллиарда долларов США до 581 миллиарда долларов США. Тем не менее, за тот же период предмет «других неоперационных доходов/убытков», который в основном отражает нереализованные плавающие прибыли от инвестиций в акционерный капитал незарегистрированных компаний, увеличился на 224 миллиарда долларов США.
Другими словами, все увеличение прибыли гипермасштабных облачных производителей может быть объяснено плавающей прибылью по рыночной стоимости акций стартапов AI.
Вуд описывает эту круговую логику: гипермасштабные облачные производители инвестируют в лаборатории ИИ, AI-лаборатории покупают вычисленную мощность у той же группы гипермасштабных облачных производителей, а гипермасштабные облачные производители затем включают более высокую оценку частного акционерного капитала лаборатории в прибыль.
Он также отметил, что отчет S & P 500 о том, что EPS за последние три года увеличился на 18%, в то время как прибыль нефинансовых предприятий в национальных счетах увеличилась только на 5%. Последнее резкое отклонение было пиком интернет-пузыря. «Вышеизложенное указывает на финансовую инжиниринг»,-пишет Вуд.
Капитальные затраты: кто будет платить?
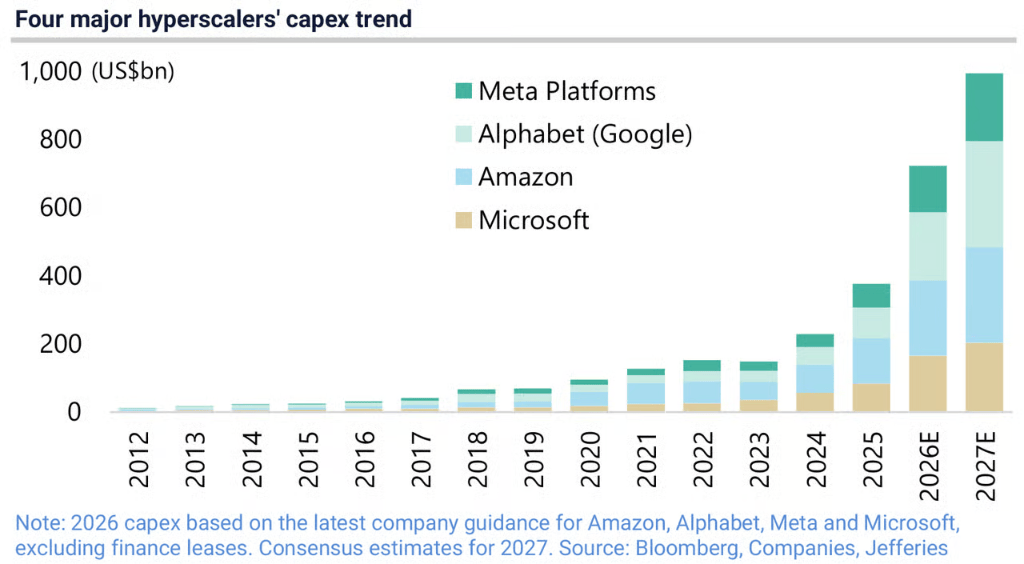
Хотя свободный денежный поток резко упал с 60 млрд. Долл. США в четвертом квартале 2025 года до 7 млрд. Долл. США во втором квартале 2026 года, и ожидается, что в третьем квартале он станет отрицательным 13 млрд. Долл. США, капитальные затраты не замедлились.
Консенсус рынка прогнозирует, что капитальные затраты четырех крупных облачных производителей вырастут с 723 миллиардов долларов США в этом году до 993 миллиардов долларов США в 2027 году.
Вопрос Вуда прямо: «Действительно ли эти четыре гипермасштабных облачных производителя действительно потратят 993 миллиарда долларов на капитальные затраты в 2027 году? Это оценка текущего рыночного консенсуса."
Его базовый сценарий:История ИИ «в какой-то момент в ближайшем будущем откроет серьезную перезагрузку».
"Безопасность" или картель?
Интерпретация Вуда недавнего призыва к «безопасной приостановке» в индустрии ИИ также вызывает беспокойство.
Дарио Амодей из Anthropic, Сэм Альтман из OpenAI и Элон Маск недавно призвали к замедлению развития передового ИИ, но Трамп немедленно отказался.
Вуд не согласился с риторикой «безопасности», написав: «Рекомендуется обратить внимание на механизмы стимулирования. Координационная пауза во имя «безопасности» может рассматриваться как способ построения регулирующего рва, особенно если последующие программы запрещают модели с открытым исходным кодом, особенно из Китая. Другая возможность-эти два не являются взаимоисключающими-заключается в том, что гиганты ИИ осознали, что вычислительная стоимость становится неустойчивой, и/или потребность в модели начинает выравниваться. Если так, то почему бы не попытаться заблокировать картель сейчас?"
Примечательно, что Марк Цукерберг из Meta отказался от призыва к замедлению, после чего акции Meta выросли на 18%.
Кредитный рынок-это ключ
Инвестиционное предложение Wood не изменилось с 2023 года: держите «кирку и лопату» (то есть производителя микросхем, который взимает капитальные затраты с гипермасштабных облачных производителей), а не самого гипермасштабного облачного производителя. Эта стратегия действует во время непрерывной покупки покупателем.
Но он считает, что именно кредитный рынок, а не фондовый рынок, будет определять, когда все это закончится.
Его вывод таков:«Экосистема ИИ в настоящее время выпускает долговые облигации, которые превзошли Казначейство США, а среда выпуска-турбулентность на рынке облигаций и повышение процентных ставок ФРС, средства используются для строительства центров обработки данных, в то время как крупнейшие арендаторы продолжают терять деньги».
Вуд, ссылаясь на историческую аналогию азиатского финансового кризиса 1997 года, в которой Альберт Эдвардс из SocGen также предложил аналогичные рамки, отметил, что "чудо" в Таиланде не закончилось разочарованием в производительности, а было замечено кредиторами.
Новограц сказал, что пузырь «недостаточно впечатляющий», чтобы лопнуть. Вуд говорит, что это не должно быть эффектным: просто исчерпайте людей, которые готовы кредитовать.
Рекомендуемые новости
Свяжитесь с нами
- Тел.: 0017194050155
- Факс: 0017194050155
- 邮箱: gelcc1@outlook.com
- Мобильный телефон: 0017194050155
- Адрес: Room 500, 1234 International Avenue, Washington, D.C. 20001, USA