
ニュース
米日が2週間も介入しないうちに、円は「元に戻された」のか?
香港新聞網、8月13日、米日の珍しい外国為替市場の共同介入はわずか2週間で、円は再び「元に戻された」のか?8月11日、同社と東京放送会社は、円が1ドルあたり159円区間に下落し、大規模な介入による上昇の約半分が2週間以内に消えたと報道した。円の再切り下げは日本の根深い構造的な問題を暴露しただけでなく、日本経済の見通しに対する国民の新たな見直しを引き起こした。12日の「日経アジア評論」の評論文はマッカーサー時代に始まり、第二次世界大戦後のアメリカの日本への経済介入を振り返った。この記事では、日本は問題を自ら解決できないとし、米国が円に介入することを求め、米国が円自体に介入するよう呼びかけている。
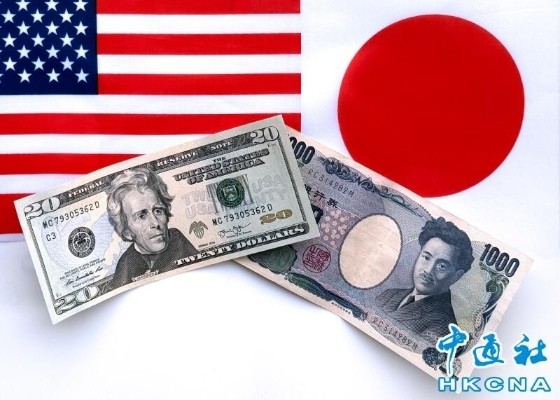
写真の出所: 香港中国新聞社のファイル
価格が155円から159円区に反発
「環球時報」の報道によると、外国為替市場のデータによると、8月12日のアジア取引時間帯には、円はドルに対して159.4円で、市場が政策介入の重要な警告線と見なされる160円のしきい値に近い。
今年の7月、円は再び大幅に弱体化した。日本財務大臣の片山月と最高外国為替官の三村準はこれまで、円の投機的な売りを警告したことがあります。その後、日本当局は円を買うために為替レート介入を実施したが、下落はまだ逆転していない。
「東京法都新聞」は11日、7月31日、米日はめったに外貨介入を連合して円レートを上げると報道した。段階的な行動を含めて、日本政府と日本銀行の今回の介入の規模は11兆円から14兆円に達する可能性があり、歴史上最大になる可能性がある。この異常な大規模な措置を受けて、円の為替レートは8月3日の取引期間中に一時的に勢いよく反発し、約1ドルあたり155円に達し、明らかな短期上昇を示した。
しかし、介入による効果は長続きしなかった。「東京宝吐新聞」によると、わずか数日後、市場は再び円を売る圧力に直面した。円が159円区間に下落するにつれて、これまで介入によって回復した上げ幅の約半分が消された。
「構造的衰退の懸念はまだ解消されていない」
円は再び弱まり、主にアメリカの金利予想の影響を受けた。同社の分析によると、中東地域の不確実性が深刻化し、8月10日の原油先物価格の上昇を促した。市場は、apが9月に金利を上げてインフレを抑制する可能性があると考えている。日米の金利の差を受けて、円を売るとドルを買う取引が再び主導的な地位を占めた。
しかし、日本国内のメディアの中には、金利の違いが円が弱まり続ける原因を説明するには不十分だと考える人もいる。ドルは他の通貨と同期して強く上昇していない。これは、現在の通貨市場の変動が「広範なドルの上昇」ではなく、円が他の主要通貨に対して弱くなっていることを意味する。
悲観的で懐疑的な気持ちが日本に広がって、円は危険回避資産とみなされていたが、今は自信の危機に直面している。一部のネットユーザーは、円の下落傾向は為替レートの介入や金利の逆転だけではないと指摘している。根本的な原因は、日本の構造的衰退が続くことへの懸念にある。「根本的な問題が解決しない限り、円の切り下げは変わりません」
多くの市場の観点から、日本政府は財政の拡大を推進しながら、為替レートに介入しているのは「アクセルとブレーキを同時に踏む」と同じで、明らかな政策のアンバランスを暴露していると指摘されている。最近の防衛予算やその他の政策の大幅な増加は、日本の財政バランスリスクに対する市場の懸念をさらに激化させた。
実際、今回の介入が始まった当初、日本市場は「介入は長期的な方向を変えるのが難しい」と判断していた。ブルームバーグはこれまで三菱UFJ信託銀行の外国為替取引主管である酒井元成氏の話として、日本の財政拡大と日本の中央銀行の利上げ速度に対する市場の懸念は消えていないと述べました。そのため、より多くの貨幣介入は円安のスピードと幅を変えるしかなく、長期的な傾向を変えることは難しい。
日米協調介入の「新鮮期」はどのくらい続くのか?
業界関係者は、160円のサポートラインは当面維持される可能性があり、円相場は介入前の164円付近までの下落を当面回避するのではないかとみている。しかし、政策の効果が持続的に弱まるにつれて、その持続期間に対する市場の疑念も強まっている。野村研究院のエグゼクティブエコノミストである木内信秀氏は、「日米協調介入の『賞味期限』はどのくらい持続するのか」と注目すべきだと述べた。
「介入措置は市場を抑制したにもかかわらず、金融市場の基本法則を変えていない。資本は常に最も収益率の高いところに流れている。日本の資本コストが海外投資収益率を下回る限りヘッジ取引は再び活発になる。「日本の金融サービスグループであるモネックスグループの専門家であるジェスペルコールは言う。
これは、円の未来が本当に安定しているかどうかを意味し、最終的には日本が持続的な資本の海外への流れを変えることができるかどうかにかかっている。現在、市場は日本の日銀が9月に開催する金融政策決定会合を注視しています。米銀行の外国為替戦略師アレックス・コーエンは「それ以上の政策行動がなければ、円は現在の環境での疲れから抜け出すのが難しく、新たな為替介入の影響はほぼ消えてしまう」と述べた。
しかし、長期的な視点から見れば、円の魅力は金利水準だけに左右されるわけではないかもしれない。アメリカの企業と投資銀行農業信用銀行はCNBCに、より深いレベルの問題は米日間の「投資能力の非対称性」にあると伝えた。アメリカは人工知能及びその他の分野で大規模な投資を続け、資本流入を引き続き誘致している。同機関は、「円安を是正するためには、利上げが必要なのではなく、投資の拡大が重要である」と述べた。「これは、円高を続けるためには、日本の資産自体がより魅力的になって、国内の貯蓄を国内に残すことを奨励しなければならないことを意味し、より高い収益を求めるために海外に流れるのではない。
日本の世論から見ると、問題は円が安定するかどうかだけではなく、日本が自分の政策で市場の経済見通しに対する信頼を維持できるかどうかである。「日経アジア評論」は12日、日本が1998年のアジア金融危機の間にアメリカの援助を求めて円を安定させた歴史を振り返り、今回の共同介入を当時と比較した。記事では、日本がアメリカの通貨市場を安定させるニーズに再依存することは、自分の政策で円安を逆転させるのが難しいことを反映している。 (終了)
おすすめニュース
お問い合わせ
- 電話: 0017194050155
- ファックス: 0017194050155
- メールアドレス: gelcc1@outlook.com
- 携帯電話: 0017194050155
- 地目: ルーム500、1234インターナショナルアベニュー、ワシントンD.C. 20001、アメリカ