
Nouvelles
La chute du yen est-elle «active» ou «passive»?
(Reporter Li Jinliang) Récemment, le taux de change du yen par rapport au dollar américain est tombé sous la barre des 162, établissant un nouveau plus bas en près de 40 ans depuis 1986. Cette monnaie, autrefois considérée comme un «refuge», est maintenant devenue «la monnaie la plus faible du monde». Le gouvernement japonais a utilisé un record de 11,73 billions de yens pour intervenir sur le marché et a relevé les taux d'intérêt à 1%, mais il n'a toujours pas réussi à arrêter la baisse. Cette vague de dévaluation presque incontrôlable est-elle un choix politique du Japon basé sur la demande interne ou une tolérance passive dans le jeu financier des grandes puissances?
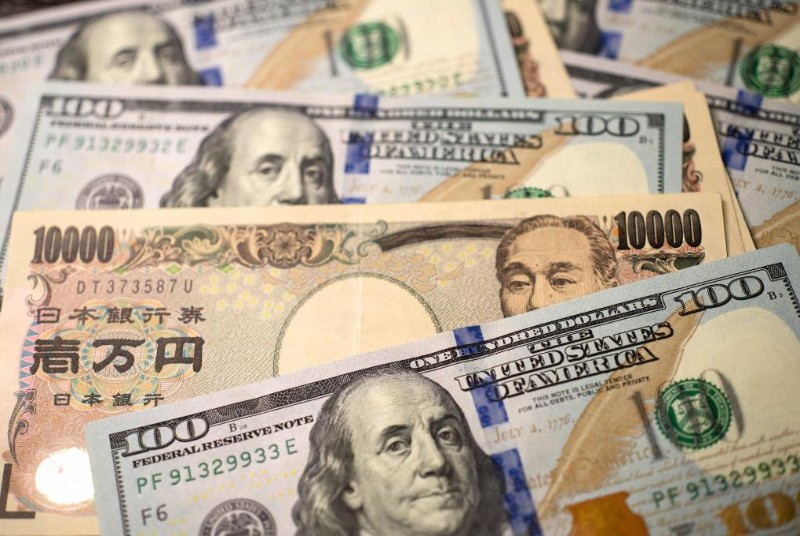
Il s'agit des billets en yens japonais et en dollars américains pris à Tokyo, au Japon, le 20 avril 2022. Photo d'archives de l'agence Chine nouvelle
Du point de vue des apparences, la chute du yen a une forte couleur «active», dont la cause profonde est la grave inadéquation entre la politique budgétaire radicale du gouvernement japonais et la politique monétaire prudente de la banque centrale.
La lutte mutuelle entre «monnaie serrée» et «finance large» est le nœud central. D'une part, afin de freiner la dépréciation et l'inflation, la Banque du Japon a eu du mal à relever les taux d'intérêt à 1% et a utilisé d'énormes sommes d'argent pour intervenir sur le marché des changes. Mais d'un autre côté, le cabinet Gaoshi Zaomiao a lancé un énorme plan d'investissement d'un montant total de 370 billions de yens, et a émis des obligations à grande échelle pour une expansion budgétaire. Cette combinaison de politiques a lancé un signal extrêmement dangereux sur le marché: dans un contexte où la dette publique japonaise représente 240% du PIB, les dépenses budgétaires agressives sont à découvert sérieusement le crédit national. Le marché a utilisé ses «pieds» pour voter de défiance, et l'effet stimulant de la hausse des taux d'intérêt sur le yen a été complètement englouti par l'impact négatif du côté financier.
Les analystes ont comparé ce phénomène au «moment de la Truss» au Royaume-Uni en 2022-le Premier ministre britannique de l'époque, Truss, a lancé de force un plan de réduction des impôts dépourvu de soutien financier, qui a finalement provoqué de violentes turbulences sur le marché. De nos jours, le gouvernement japonais subventionne massivement les semi-conducteurs et l'industrie militaire au nom de la «sécurité économique», ce qui est généralement considéré comme une spéculation politique qui échange des finances contre des votes. Ce chaos de politique endogène est une force «active» qui favorise la dévaluation du yen.
Cependant, attribuer la dépréciation du yen aux affaires intérieures du Japon n'est pas assez complet. À un niveau plus profond, le yen est passivement soumis à une énorme pression de la politique monétaire américaine. L'énorme écart entre les États-Unis et le Japon est le «nœud coulant» sur le yen.
Alors que la Fed maintient les taux d'intérêt à un niveau élevé de 3,5% à 3,75%, même si le Japon relève les taux d'intérêt à 1%, l'écart entre les deux est toujours aussi élevé que des centaines de points de base. Cela a donné naissance à un énorme et continu trading sur le bénéfice du yen: les investisseurs ont emprunté du yen à faible coût et les ont convertis en dollars américains pour acheter des obligations américaines à haut rendement ou d'autres actifs en dollars américains, et ont continué à vendre le yen.
L'analyse de nombreuses institutions a souligné que la faiblesse du yen n'est pas seulement déterminée par les spreads à long terme, mais que les attentes du marché quant à la trajectoire de la politique monétaire à court terme sont plus critiques. Tant que le marché pense que la Fed maintiendra son resserrement et que la Banque du Japon augmentera lentement les taux d'intérêt, il sera difficile pour le yen d'échapper au sort d'être vendu. Goldman Sachs a même prédit que la tendance à la dépréciation du yen n'est pas encore terminée. De ce point de vue, la dépréciation du yen est davantage un «préjudice collatéral» de la politique monétaire de la Fed, qui est le résultat d'une activité passive menée par des forces extérieures.
En outre, en tant que pays fortement dépendant des importations de ressources et d'énergie, la hausse des prix internationaux de l'énergie a directement aggravé ses termes de l'échange, entraînant une flambée des coûts d'importation et une pression accrue sur la dépréciation du yen. Cette dépréciation causée par des chocs externes est également une tolérance passive.
Cette situation a poussé le Japon dans un dilemme politique: continuer à relever les taux d'intérêt peut écraser le fardeau financier déjà lourd et verser de l'eau froide sur la fragile reprise économique; maintenir l'assouplissement signifie laisser le yen se déprécier et endurer l'inflation importée aux résidents. L'érosion du pouvoir d'achat et des bénéfices des entreprises.
Ce qui est encore plus inquiétant, c'est que cette crise pourrait se répandre dans le monde entier. En tant que plus grand détenteur de bons du Trésor américain à l'étranger, si le Japon continue de vendre des obligations américaines afin d'intervenir sur le marché des changes, cela peut déclencher des turbulences sur le marché obligataire américain, faire grimper les rendements des bons du Trésor américain et même avoir un impact «sismique» sur le marché financier mondial.
Nouvelles recommandées
Contactez-nous
- Téléphone: 0017194050155
- Fax: 0017194050155
- Boîte aux lettres: gelcc1@outlook.com
- Téléphone portable: 0017194050155
- Salle 500, 1234 International Avenue, Washington, D.C. 20001, États-Unis