
Noticias
¿La caída del yen es "activa" o "pasiva"?
(Reportero Li Jinliang) Recientemente, el tipo de cambio del yen frente al dólar estadounidense cayó por debajo de la marca de 162, estableciendo un nuevo mínimo en casi 40 años desde 1986. Esta moneda, que alguna vez fue considerada como un "refugio seguro", ahora se ha convertido en "la moneda más débil del mundo". El gobierno japonés utilizó un récord de 11,73 billones de yenes para intervenir en el mercado y elevó las tasas de interés al 1%, pero aún así no pudo detener la caída. ¿Es esta ronda de devaluación casi fuera de control la elección de política de Japón basada en la demanda interna o la tolerancia pasiva bajo el juego financiero de las principales potencias?
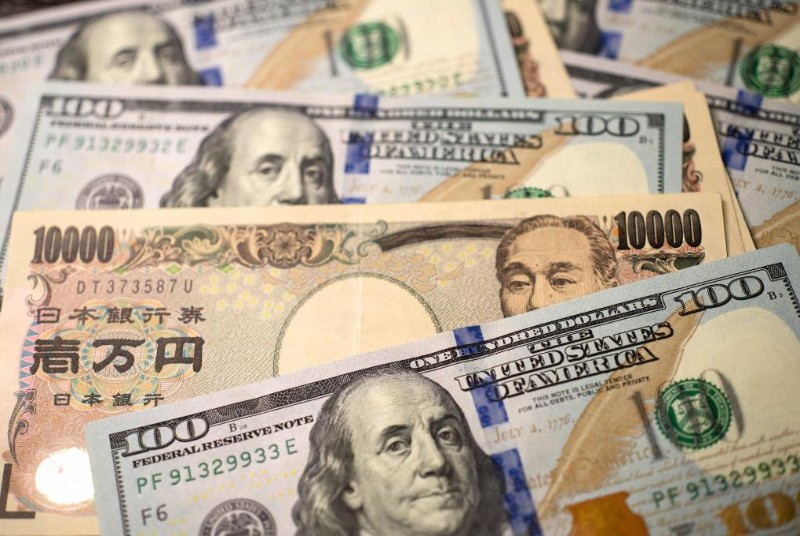
Se trata de billetes de yenes y dólares tomados en Tokio, Japón, el 20 de abril de 2022. Foto de archivo de la Agencia de Noticias Xinhua
Desde la apariencia, la caída del yen tiene un fuerte color "activo", que tiene su origen en el grave desajuste entre la política fiscal radical del gobierno japonés y la política monetaria cautelosa del banco central.
La lucha de izquierda y derecha entre "moneda ajustada" y "finanzas amplias" es el quid central. Por un lado, para frenar la depreciación y la inflación, el Banco de Japón luchó por subir las tasas de interés al 1% y utilizó enormes cantidades de fondos para intervenir en el mercado de divisas. Pero, por otro lado, el gabinete de Sanmiao de Gaoshi ha lanzado un enorme plan de inversión por un total de 370 billones de yenes, y ha emitido bonos para la expansión fiscal. Esta combinación de políticas ha enviado una señal extremadamente peligrosa al mercado: en el contexto de que la deuda del gobierno japonés representa hasta el 240% del PIB, el gasto fiscal radical está sobregirando seriamente el crédito nacional. El mercado votó por un voto de censura con "pies", y el impacto negativo de las subidas de tipos de interés en el yen se tragó por completo por el impacto negativo en el lado financiero.
Los analistas comparan este fenómeno con el "momento Trass" en el Reino Unido en 2022: el entonces primer ministro británico Trass introdujo por la fuerza un plan de reducción de impuestos que carecía de apoyo financiero, que finalmente provocó una violenta agitación en el mercado. Hoy en día, el gobierno japonés subsidia fuertemente los semiconductores y las industrias militares en nombre de la "seguridad económica", que generalmente se considera un acto de especulación política que intercambia las finanzas por votos. Este caos político endógeno es la fuerza "activa" que promueve la depreciación del yen.
Sin embargo, atribuir la depreciación del yen a los asuntos internos de Japón no es lo suficientemente completo. En un nivel más profundo, el yen es pasivo bajo una tremenda presión de la política monetaria de los Estados Unidos. El enorme diferencial entre Estados Unidos y Japón es la "soga" en la cabeza del yen.
Si bien la Fed mantiene las tasas de interés en un máximo de 3,5% a 3,75%, incluso si Japón aumenta las tasas de interés al 1%, el diferencial entre los dos sigue siendo tan alto como cientos de puntos básicos. Esto ha dado lugar a transacciones de arbitraje en yenes grandes y continuas: los inversores piden prestado yenes japoneses de bajo costo y los convierten en dólares estadounidenses para comprar bonos estadounidenses de alto rendimiento u otros activos en dólares estadounidenses, vendiendo así continuamente yenes.
El análisis de muchas instituciones señaló que la debilidad del yen no solo está determinada por los diferenciales de tasas de interés a largo plazo, sino que la diferenciación esperada del mercado de la trayectoria de la política monetaria a corto plazo es más crítica. Mientras el mercado crea que la Fed mantendrá el ajuste y el Banco de Japón subirá las tasas de interés lentamente, será difícil para el yen deshacerse del destino de ser vendido. Goldman Sachs incluso predice que la tendencia de depreciación del yen aún no ha terminado. Desde esta perspectiva, la depreciación del yen es más un "daño colateral" de la política monetaria de la Fed, y es un resultado pasivo dominado por fuerzas externas.
Además, como país que depende en gran medida de las importaciones de recursos y energía, el aumento de los precios internacionales de la energía ha deteriorado directamente sus términos de intercambio, lo que ha provocado un aumento vertiginoso de los costos de importación y ha aumentado aún más la presión sobre la depreciación del yen. Esta devaluación provocada por choques externos también es pasiva.
Esta situación ha llevado a Japón a un dilema político: continuar aumentando las tasas de interés puede aplastar la ya pesada carga financiera y verter agua fría sobre la frágil recuperación económica; mantener la relajación significa permitir que el yen se deprecie y tolerar la inflación importada. La erosión del poder adquisitivo de los residentes y las ganancias corporativas.
Lo que es aún más preocupante es que la crisis puede extenderse al mundo. Como el mayor tenedor de bonos del Tesoro de EE. UU. En el extranjero, si Japón continúa vendiendo bonos de EE. UU. Para intervenir en el mercado de divisas, puede causar turbulencias en el mercado de bonos de EE. UU., Aumenta el rendimiento de los bonos del Tesoro de EE. UU. E incluso tener un impacto de "magnitud sísmica" en el mercado financiero mundial.
Noticias recomendadas
Contáctenos
- Teléfono: 0017194050155
- Fax: 0017194050155
- Correo electrónico: gelcc1@outlook.com
- Móvil: 0017194050155
- Sala 500, 1234 International Avenue, Washington, D.C. 20001, Estados Unidos