
ニュース
世界の石油価格設定権が激変! エウロペはなぜ中国で「石油価格を調整する」能力を失ったのか?
イランとオマーンが作ったホルムツを迂回した新しいタンカー通路は、7日間しか運行していないアジアの製錬所の購買マネージャーたちはスクリーンを見つめてBrentのオファーが7月に105ドルの頂点から88.29ドルまで下がっているのを見て、誰も大きな注文を出す勇気がない。
二十年前にはこのような場面はありませんでした。しかし、2026年のこの夏、トレーダーたちは自分がウィーンではなく、青島港の到着量と上海先物取引所の倉庫の変化を見つめていることを発見した。
タイトルにある「変天」は文学的な修辞ではなく、市場が実際の資金で投じた一票なのです。8月27日、ロイターは長い原稿を出して、イラン戦争が半年以上戦ったという事実を直接明らかにしたもともとは欧佩克大が活躍した古典的なシナリオであるべきで、供給が逼迫し、石油価格が離陸し、産油国の数が手に入る ―― 今回のシナリオは間違っている。
原油価格を真に底値に押し下げているのは、リヤドからの力ではなく、北京の税関総署が毎月10日に公表する輸入データから生じているのだ。JPモルガンの試算によれば、今年のイラン情勢緊迫化に伴う世界の原油輸入量の減少幅のうち、中国一国だけでその約74%を占めている。
この数字をテーブルにドンと置けば、OPECの“原油価格調整”という昔ながらの手法は、もはや博物館行きと言っていいだろう。カメラを二十年前のウィーンに引き戻す。
当時、エウロペ部長は会議を開いて中央銀行の総裁会を開くのと同じように、世界的なヘッジファンドは入り口に人を派遣して、先に「プラスマイナス」という言葉を聞くために。
手には数百万バレルのアイドル生産能力を握っていて、価格が下がってバルブを締めて、価格が高くなってバルブを緩めて、値段が高くなった。このやり方が機能するには、次の三つの条件が必要です。生産能力が柔軟に調整できること、流通経路が円滑に機能すること、そして買い手が旺盛な需要を抱えていることです。

三種類がそろって、石油価格というピアノの音は、エウロペが弾ける。2026年のこの3つの条件は同じです。
8月2日に欧佩克の7つの核心国はビデオ会議を開いて、9月の生産量案を相談して、最終的に引き続き量を増やすことを決めた。しかし、Rystad EnergyのJorge Leonは一言で雰囲気を突き破った。
3月から8月までの6回の増資声明は、累計で約94万バレル/日に書かれており、実際にホルムツ船で出荷できるのは半分にも満たない。サウジアラビアのラスタンヌラ、イラクのバスラ、クウェートのミナアフマディは、瓶の口の向こうで焦って、品物が岸に積まれて出られない。

さらに皮肉な一幕が8月下旬に起きた。イランはオマーンと新しい迂回路を作り、アマン湾を迂回して輸出し、8月25日ごろから試運転を始めた。
市場はこの通路が開くとブレントが反発すると予想していたが、結局8月28日にブレントは逆に90ドルを割った ―― トレーダーは誰よりもはっきりしているので、通路が支えられるかどうかは問題だ中国が買うかどうかは別です。
国際エネルギー局は8月、2026年の年間需要増加予想を160万バレル/日下げ、需給モデルをギャップからわずかな過剰に変えたと報告した。エウロペの「見えない手」は、今度は蛇口を握ることができなくなった。
カメラは中国側に切り替わる。税関総署が7月中旬に発表したデータは、多くのウォール街のアナリストを馬鹿にしている ―― 6月の原油輸入2927万トンは、前年比41.3% 急落し、10年の月の最低を記録した。
5月の1日平均輸入量は780万バレルに落ち、例年の正常水準の1100万バレルに比べてこの300万バレルは、イタリアとフランスの両国の毎日の石油消費を国際市場から消すことに相当します。
中国が世界最大の原油購入者で、年間十数億トンを購入していることを知るには、このボリュームの購入者が眉をひそめて、売り手の帳簿を再計算しなければならない。興味深いのは、中国のこの消費減退は受け身の状況ではなく、自らブレーキを踏んだ結果だということです。
彭博とKplerの船期データは、年初1、2月に中国の原油輸入が前年同期比で増加しており、3月にイラン戦争が勃発するとすぐにマイナスになり、4月には前年比-20% 5月-29% 、6月に直接-41% になる。これは「買えない」というものではなく、「わざと買わない」というものです。
背後の底気は二つある ―― 一つは過去2年間に国際石油価格が60ドルから70ドルの区間をさまよっていた時、中国は戦略備蓄と商業備蓄タンクをほぼ歴史の上位に注ぎ込んだもう一つは国内需要の天井が本当に電気自動車に押されたことです。電動車分野におけるデータは、石油業界の予想をはるかに上回る勢いを見せている。
中国自動車技術研究センターの数字によると、今年4月に純電動乗用車の保険比率は42% 付近に達し、プラグインと増加を加えて、新エネルギー浸透率は全体で65% に近づいた。
Rystadのアナリストの林さんは大きな真実を言いました。これは、中国の毎日の製品油需要が構造的に大きな塊を抹消されていることを意味し、このケーキはもう手に入らない。
もう一刀補充して、中国はここ数年、国内のエネルギー地図を静かに書き直した。今年上半期の石炭の電力調整ピークにおける占有率は史上初めて50% を割って、光発電、風力発電と貯蔵を合わせて半分の江山を支えたスマートグリッドのスケジューリング精度はすでに分級に達しているディーゼル需要までLNG重カードと電動重カードで大きな塊を切り落とされた。
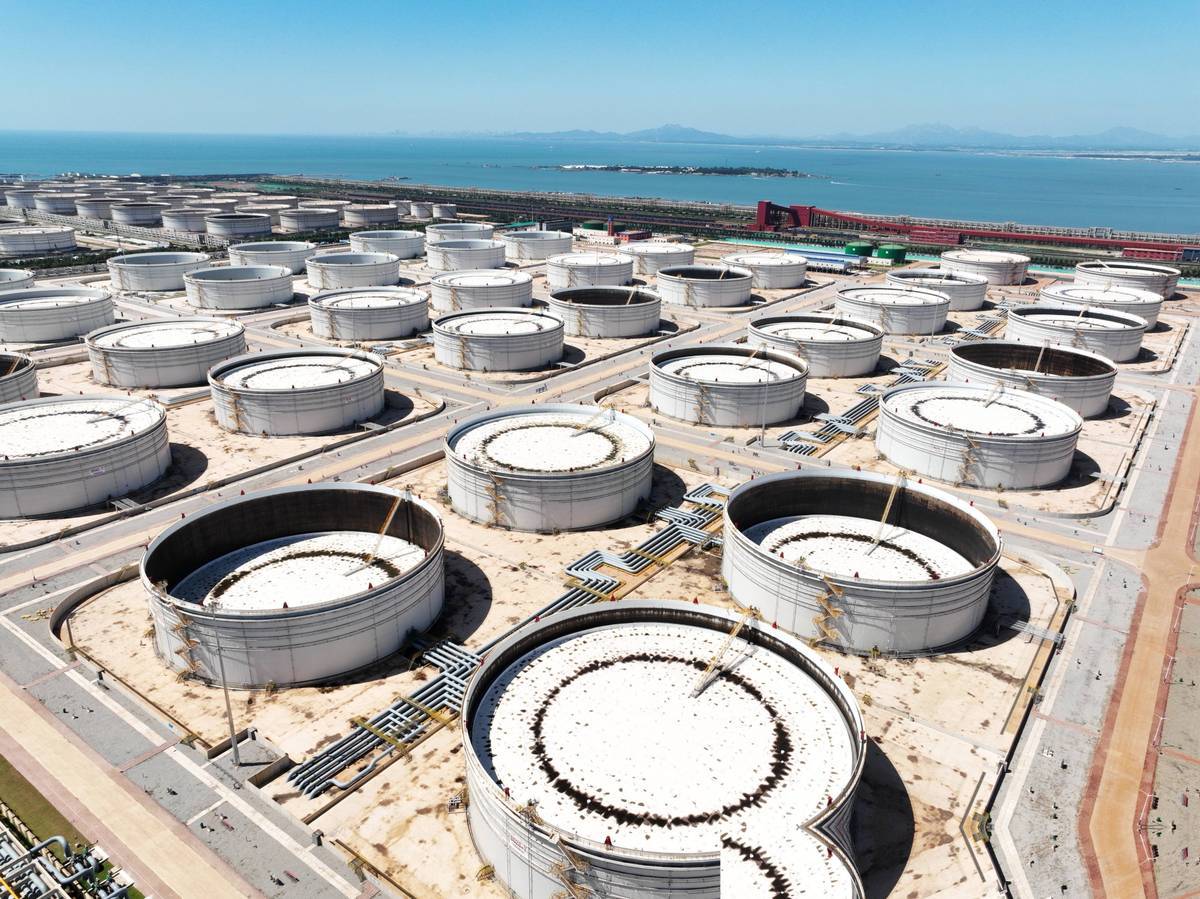
中国のエネルギー構成に占める石油の割合は、毎年1~2パーセントずつ低下している。この基礎的な変化は上位の戦略的備蓄と協力して、中国は以前のエウロペが独占していたものである需要側の弾力性を獲得した。
同じ時間帯に東アジアの他の経済体の状況はそんなに余裕がない。日本財務省が8月20日に発表した7月の貿易統計では、7月に中東からの原油輸入量は前年比31.8% 急落し、首相と経産省は米国と西アフリカからの補充を緊急に調整した輸入額は前年比9割近く上昇し、生活が苦しい。
台湾地区の中油会社も中東以外の代替供給源を個人的に世話しています。同じようにホルムツのこのゲームに対して、中国は十数年前の戦略配置のため、かえってこの供給の衝撃の中で唯一「選択的に欠席する」ことができる大きいプレーヤーになりました。
私の見立てでは、この価格決定権の移転は単なる周期的な変動ではなく、不可逆的な構造的シフトである。その後、トレーダーはウィーン会議の公告を聞くと、反応はますます鈍る本当に盤面を動かせる信号は三つのところに集中します。中国税関の毎月の輸入量、中国国家貯蓄局の入札リズム、上海原油先物INEの持ち場の変化です。
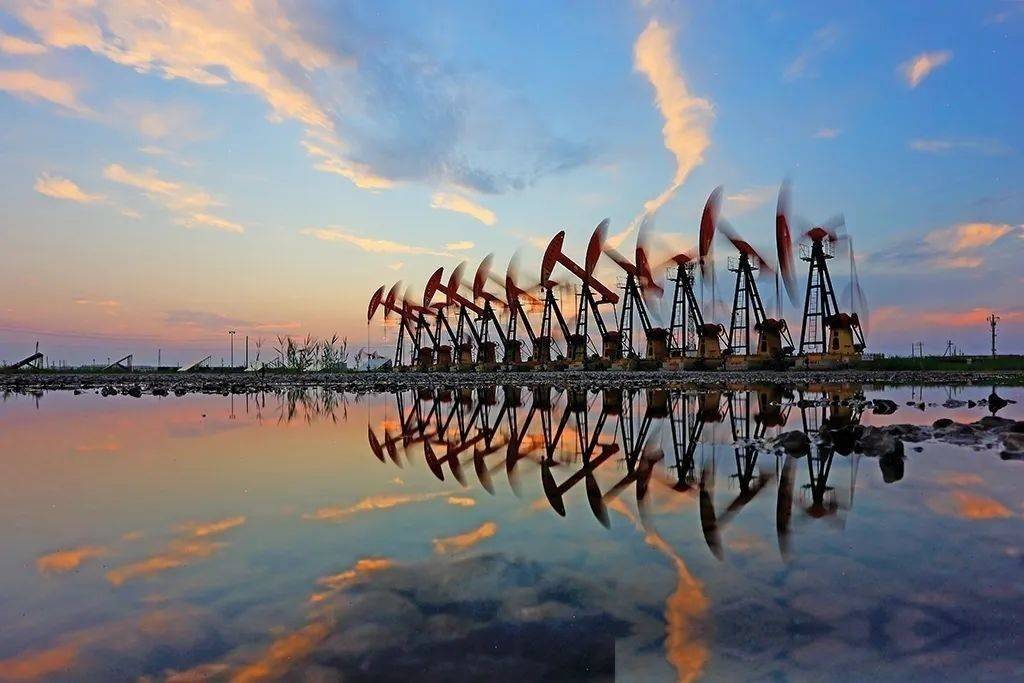
人民元で原油を決済する割合は静かに上昇しており、中遠海運のVLCC船団の規模はすでに世界トップ3に入っている青島、寧波、大連の三大港の原油の輸出能力はペルシャ湾と平行な東方の貯蔵・輸送の中枢を支えるに十分です。この組み合わせの拳が終わると、エウロペは再び「石油中央銀行」になりたいと思ったのは現実的ではない。
大口商品のゲームは、声の大きい勝ちではなく、家の底の厚い勝ちである。中国はここ数年、鉄鉱石、大豆、銅、原油の四つの戦場での工夫の考え方が一致しています。
イラン戦争はこの半年以上客観的にこの戦略に実戦的なストレステストをしたが、成績表はそこに置かれている: 世界の石油価格は2022年のオウ衝突のように飛び上がっていないbrentのほとんどの時間は85ドルから105ドルの区間にいて、一般庶民の給油請求書は流されていない。これは運ではなく、十数年前に埋めた伏線が今日開花した。

ここまで書いてください。誰がその蛇口を回すことができるかだけでなく、価格ロジックの基礎座標系のセットになっている。
過去50年間、石油価格の公式では、分子はエウロペの生産量決定であり、分母はドル流動性である今日この公式の分子には「中国の需要弾力性」というものが多くなった分母にも「人民元決済シェア」という項目が増えた。エウロペはなぜ中国で「石油価格を調整する」能力を失ったのか?
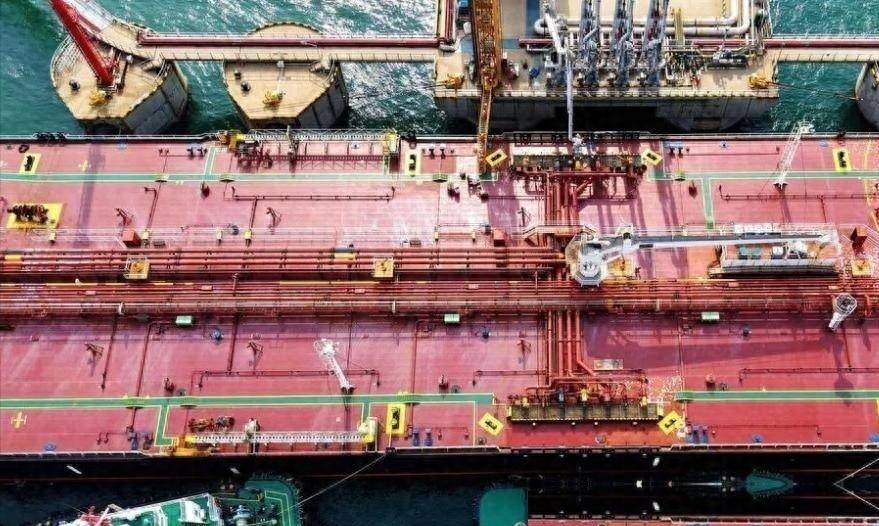
答えは中東の油田にはなく、中国の電池工場や貯油タンク、そして港湾クレーンのアームにある。ある買い手が「今月は買わない」と選ぶ能力があるとき、売り手の手にある価格設定のエースは、すでにAから2になっている。
この地殻変動には硝煙は立ちませんが、今後20年にわたる世界のエネルギー地図を再編する力は、いかなる石油戦争よりも深く、そして苛烈です。
おすすめニュース
お問い合わせ
- 電話: 0017194050155
- ファックス: 0017194050155
- メールアドレス: gelcc1@outlook.com
- 携帯電話: 0017194050155
- 地目: ルーム500、1234インターナショナルアベニュー、ワシントンD.C. 20001、アメリカ