
ニュース
円暴落は「主導的」か「受動的」か?
(記者黎金良) 最近、円の対ドル為替レートは162関所を割って、1986年以来の40年近くの新低を記録した。かつて「危険回避天国」とされていたこの貨幣は、今では「世界で最も弱い貨幣」になっている。日本政府は記録的な11.73兆円を使って市場介入を行い、金利を1% に引き上げたが、依然として下落を阻止できなかった。この暴走に近い切り下げは、日本が内部需要に基づく政策選択なのか、それとも大国金融ゲームの下で受動的に受けるのか?
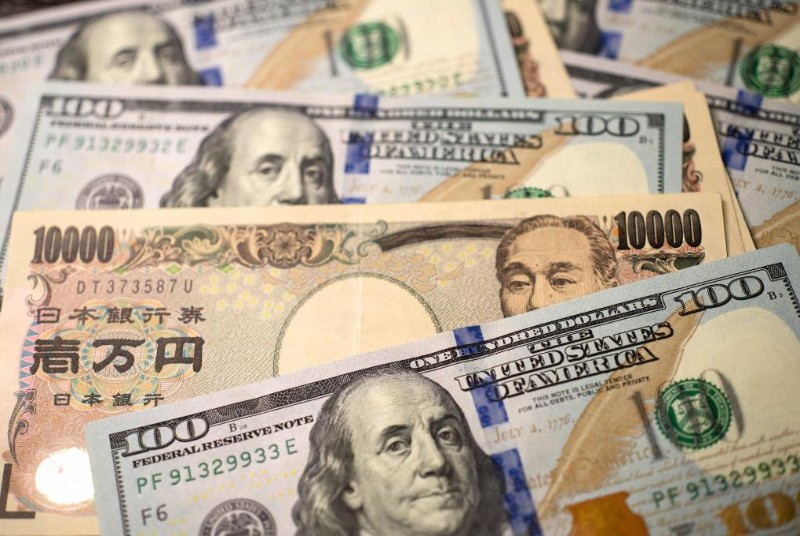
2022年4月20日に日本の東京で撮影された円とドル紙幣です。新華社の資料図
表象から見ると、円の暴落は強烈な「主導」色を持っており、その根源は日本政府の過激な財政政策と中央銀行の慎重な貨幣政策との間の深刻なミスマッチである。
「金融引き締め」と「財政拡張」の両立は、核心的な問題である。一方、日本中央銀行は切り下げとインフレを抑制するために、金利を1% に引き上げ、巨額の資金を使って為替市場に介入した。しかし一方、高市早苗内閣は総額370兆円に達する巨額の投資計画を打ち出し、債務を大挙して財政拡張を行った。このような政策の組み合わせは市場に極めて危険な信号を出した: 日本政府の債務がGDPに占める割合が240% に達した背景で、過激な財政支出は国家信用をひどく借り越している。市場は「足」で不信票を投じ、利上げによる円の振興作用は財政側のマイナス影響によって徹底的に飲み込まれた。
アナリストはこの現象を2022年のイギリスの「トラス時刻」に例えました。当時のイギリスのトラス首相は、資金支援のない減税計画を強引に打ち出し、最終的に市場の激動を引き起こしました。今、日本政府は「経済安全」という名目で半導体と軍工を補助し、財政で投票用紙を交換する政治的投機行為とされています。このような内生的な政策の混乱が、円安を促す「能動的」な要因となっている。
しかし、円安を完全に日本の内政のせいにして、全面的には見えない。より深いレベルでは、円は受動的にアメリカの通貨政策からの大きな圧力を受けている。米日の間に大きな利益差があるのは、円の頭にかかった「絞首刑」である。
Apが金利を3.5% から3.75% の高さに維持すると同時に、日本は1% になっても、両者の利益差は数百の基点に達している。これは、投資家が低コストの円を借り入れ、ドルに両替して高収益の米国債やその他のドル資産を購入し、円を売り続けている、という、膨大で継続的な円ヘッジ取引が生まれた。
複数の機関の分析によると、円の弱さは長期的な利益差だけでなく、市場の短期通貨政策経路に対する期待分化がより重要である。市場はfrbが緊縮を維持すると考えていますが、日本の中央銀行の利上げのペースが遅い限り、円は売られた運命から抜け出すのが難しいです。ゴールドマン・サックスはさらに、円安の趨勢はまだ終わっていないと予測している。この角度から見ると、円の切り下げはap通貨政策の「付帯傷害」であり、受動的で外部の力が主導する結果である。
また、日本は資源エネルギーが輸入に依存している国として、国際エネルギー価格の上昇は貿易条件を直接悪化させ、輸入コストの高騰を招き、円安圧力をさらに大きくした。このような外部衝撃による切り下げは、同様に受動的に受ける。
このような局面は日本を政策のジレンマに押し込んだ: 金利を継続し、すでに重い財政負担を押しつぶす可能性があり、脆弱な経済回復に水をかける緩和を維持することは、円安を放置することを意味し輸入性インフレによる住民の購買力と企業の利益の侵食を我慢する。
さらに懸念されるのは、この危機が世界にあふれている可能性があることです。アメリカ国債の最大の海外保有国として、日本が為替市場に介入するために米国債を売り続けると、米国債市場の動揺を引き起こし、米国債の収益率を高める可能性がある世界金融市場に「地震レベル」の衝撃を与えた。
おすすめニュース
お問い合わせ
- 電話: 0017194050155
- ファックス: 0017194050155
- メールアドレス: gelcc1@outlook.com
- 携帯電話: 0017194050155
- 地目: ルーム500、1234インターナショナルアベニュー、ワシントンD.C. 20001、アメリカ