
الأخبار
جيفريز يحذر من "لحظة 2008": قد تتسبب منظمة العفو الدولية في "تدمير رأس المال" في الولايات المتحدة ، وتتدفق الحصة إلى نموذج المصدر المفتوح في الصين
تثير مخاطر الديون في صناعة الذكاء الاصطناعي تحذيرات مكثفة من كبار الاستراتيجيين في وول ستريت. قارن كريس وود ، رئيس استراتيجية الأسهم العالمية في جيفريز ومؤلف كتاب "GREED & fear" ، الازدهار الحالي لمنظمة العفو الدولية بأزمة الرهن العقاري في عام 2008 في تقريره الفصلي الأخير ، واقترح خطرًا هيكليًا خفيًا: يقدم بائعو السحابة الضخمة "ائتمانًا غير مضمون" ضخمًا لاثنين من مختبرات الذكاء الاصطناعي التي تستمر في الخسارة.
يعتقد وود:"إن النتيجة الأكثر احتملاً على المدى الطويل لقصة منظمة العفو الدولية على مستوى السوق هي التدمير الهائل لرأس المال في الولايات المتحدة ، وستتدفق حصة السوق إلى نموذج اللغة الصينية ذات المصدر المفتوح الأقل تكلفة."
قصة الذكاء الاصطناعي "سوف تستهل إعادة تعيين كبيرة في مرحلة ما في المستقبل غير البعيد".
النموذج الصيني: من "الرخص" إلى "المستوى المماثل"
تحذير وود ليس جديدًا ، لكن المقياس يتصاعد.
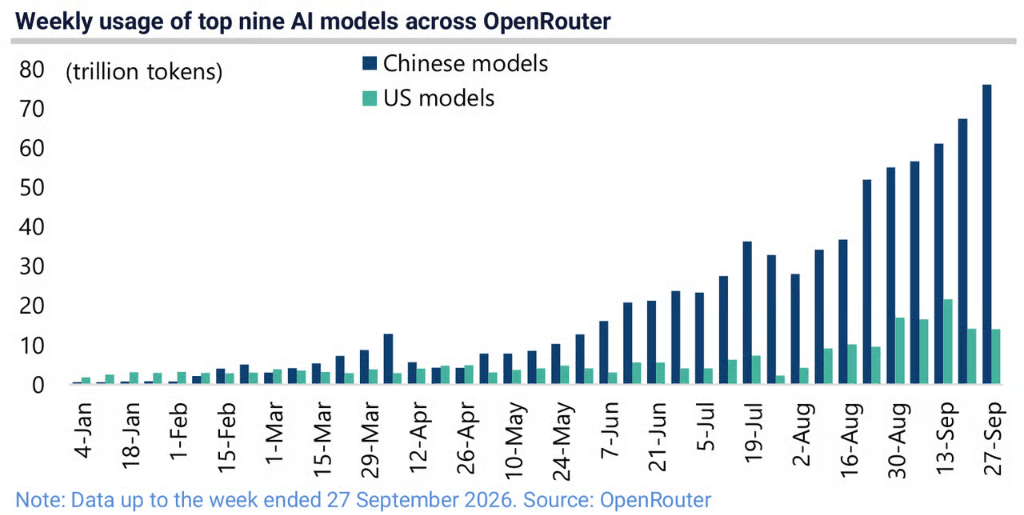
أظهرت بيانات OpenRouter التي تعقبها أنه اعتبارًا من أسبوع 27 سبتمبر ، عالجت النماذج الصينية الأعلى 76.12 تريليون توكين ، بينما في نهاية أبريل من هذا العام ، كان هذا الرقم 4.37 تريليون فقط ؛ وبلغت قدرة معالجة أفضل النماذج الأمريكية خلال نفس الفترة 14.2 تريليون توكين. تضاعف الرقم في الصين في عشرة أسابيع.
كما تغير مستوى الجودة. وأشار وود إلى أن Kimi K3 من Moonshot "في" منافسة متطورة "من حيث صناعة الذكاء الاصطناعي ، ويقدر أداؤها بنسبة 95 ٪ من Anthropic Claude Fable 5". لم يعد النموذج الذي يحقق أداء 95 ٪ بسعر منخفض للغاية علامة تجارية مخفضة ، ولكنه منافس حقيقي.
وقد ظهرت بالفعل عواقب الأسعار. وفقًا لمؤشر الإنفاق LLM Token الخاص بـ Silicon Data ، انخفض متوسط سعر السوق لـ AI token بنسبة 52 ٪ منذ أعلى مستوى له في مايو ، ليصل إلى أدنى مستوى تاريخي عند 0.98 دولار أمريكي لكل مليون توكن.
مخاطر تركيز الائتمان وراء تراكم 2.3 تريليون من الطلبات في الولايات المتحدة
تشبيه وود بمخاطر الائتمان المزدهرة لمنظمة العفو الدولية في أزمة العقارات لعام 2008، المنطق هو كما يلي:
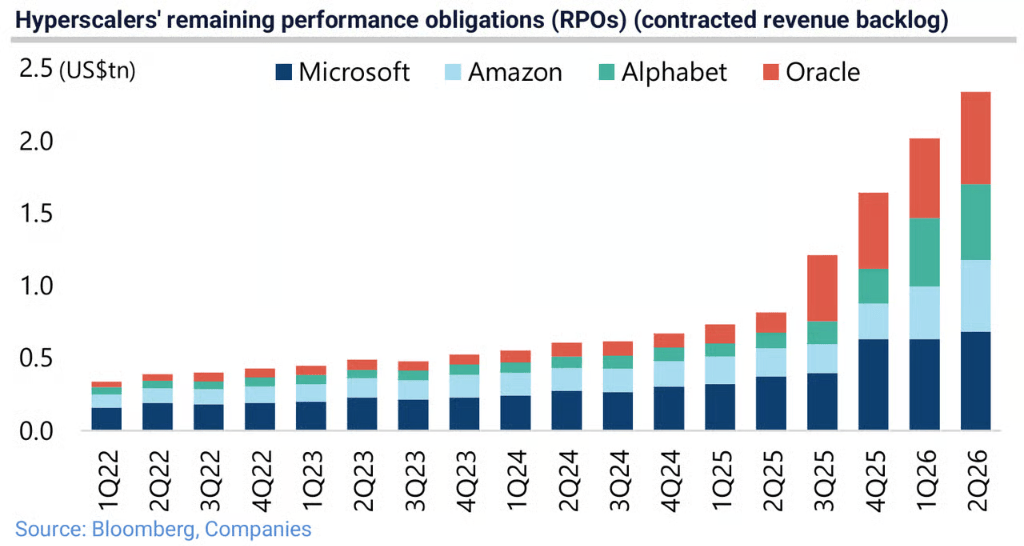
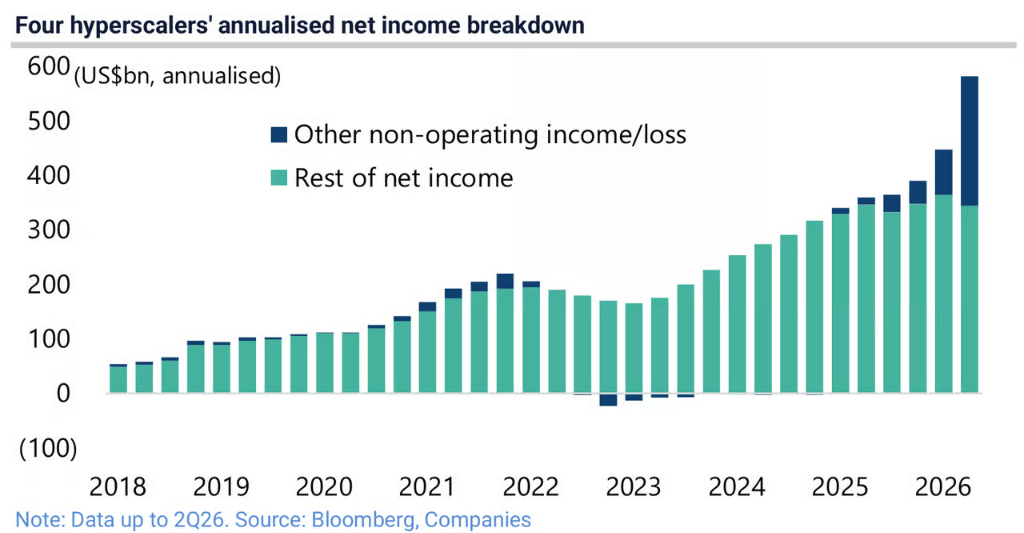
اعتبارًا من نهاية الربع الثاني من عام 2026 ، بلغ إجمالي التزامات الأداء المتبقية (RPO) لمنصات Microsoft و Google و Amazon و Oracle الرئيسية الأربع 2.34 تريليون دولار أمريكي ، بزيادة قدرها 186 ٪ عن العام الماضي ، بزيادة قدرها حوالي 1.52 تريليون دولار أمريكي.
المشكلة هي أن حوالي نصف هذا الطلب الضخم مستحق من قبل شركتي OpenAI و Anthropic-ولا تحقق الشركتان حاليًا أرباحًا.
كتب وود: "في الواقع ، يقدم بائعو السحابة الضخمة قروضًا مركزية غير مضمونة للمستأجرين الذين ما زالوا يحرقون أموالهم حاليًا ، لأن Anthropic و OpenAI غير مربحين. بالنسبة لمقدمي الخدمات السحابية الناشئة ، فإن المخاطر أكبر ، لأنهم يقترضون أيضًا المال لاستئجار الرقائق."
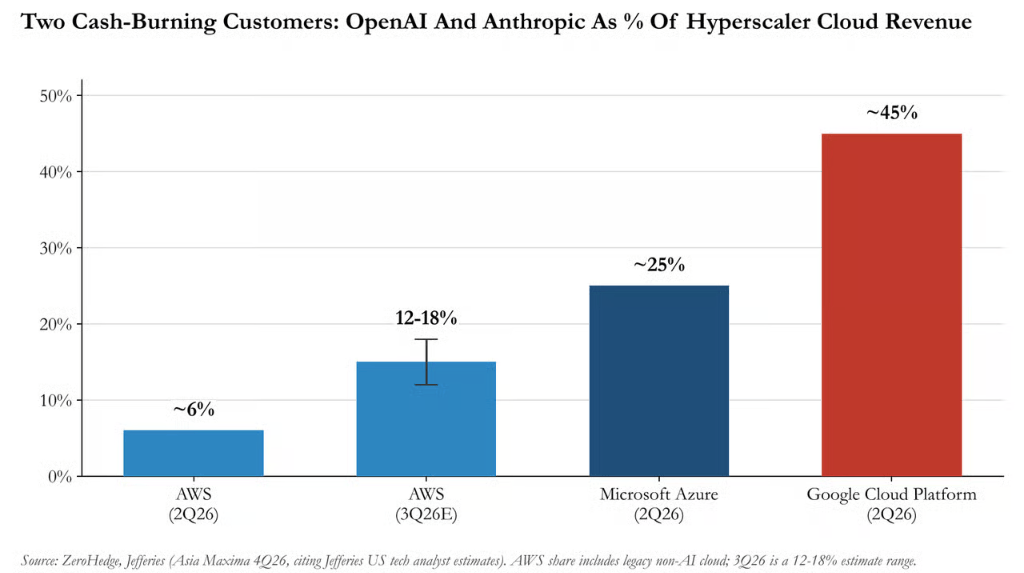
يقدر محللو Jie Fruit Technology أن هذين المختبرين المتطورين AI يمثلان حوالي 45 ٪ من إيرادات منصة Google السحابية و 25 ٪ من إيرادات Microsoft Azure في الربع الثاني من عام 2026. ومن المتوقع أن تكون حصتها في AWS في الربع الثالث من 6 ٪ تضاعفت ثلاث مرات لتصل إلى 12 ٪-18 ٪.
تشبيه وود مباشر وحاد: "يعتمد استثمار الشركات المصنعة للسحابة على نطاق واسع في مراكز البيانات على التزام المستأجر المفترض بالدفع في المستقبل-وهو بالضبط نفس أزمة الائتمان العقاري لعام 2008."
الخصوم غير المجازفة: طبقة أخرى من المخاطر الخفية
أشار وود أيضًا إلى طبقة المخاطر الخارجة عن الميزانية العمومية.
وفقًا لإحصاءات وكالة موديز في فبراير من هذا العام ، فإن تعهدات تأجير مراكز البيانات التي لم تبدأ بعد من قبل الشركات المصنعة للسحابة الضخمة الخمسة بلغت 662 مليار دولار أمريكي ، مقارنة بـ 152 مليار دولار أمريكي فقط في نهاية عام 2023. قدرت دراسة أجرتها نيكاي "الديون الخفية" للشركات الخمس حتى نهاية الربع الثاني من عام 2026 بـ 1.65 تريليون دولار أمريكي ، وهو ما يتجاوز ديونها الدفترية بنحو 1.35 تريليون دولار أمريكي.
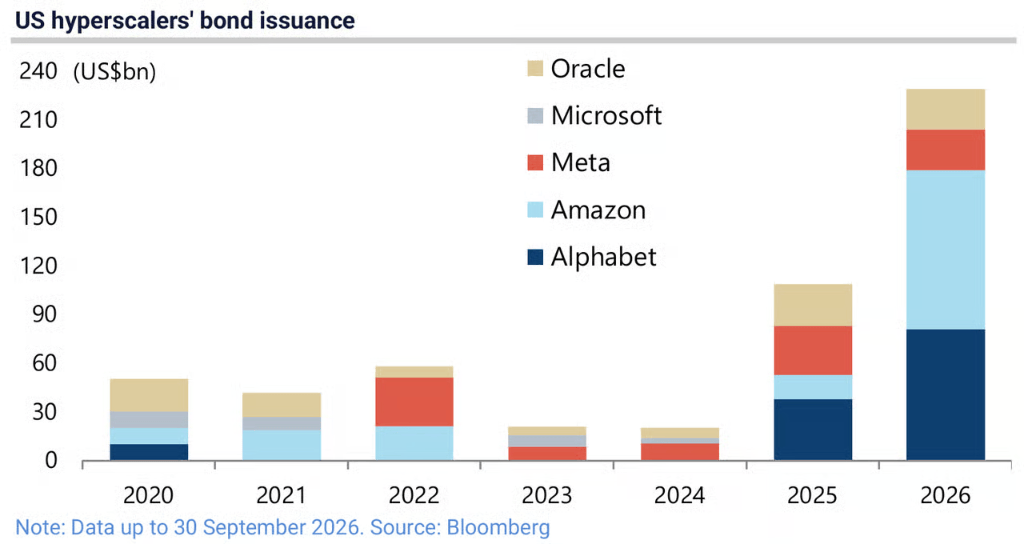
في الوقت نفسه ، أصدرت الشركات الخمس الكبرى للسحابة الضخمة سندات بقيمة 229 مليار دولار أمريكي هذا العام ، مقارنة بـ 108 مليار دولار أمريكي فقط في عام 2025. وأشار وود إلى أن الفارق الائتماني بين أمازون وجوجل وميتا قد ارتفع بمقدار 13 إلى 16 نقطة أساس منذ بداية يونيو. "إن طلب الشركات المصنعة للسحابة على نطاق واسع على التمويل طويل الأجل يتنافس مع الحكومة الفيدرالية."
وخلص إلى أن هوامش الائتمان للمقترضين المرتبطين بمنظمة العفو الدولية "يجب الآن مراقبتها عن كثب لمعرفة ما إذا كان المستثمرون قد بدأوا في عدم الرغبة في تمويل النفقات الرأسمالية لمنظمة العفو الدولية" ، وأن توريق أصول مركز البيانات هو "مجال يحتاج إلى التركيز".
حقيقة الربح: الهندسة المالية الدورية ؟
قد يكون استجواب وود لجودة أرباح الشركات المصنعة للسحابة واسعة النطاق هو الجزء الأكثر تأثيرًا في التقرير.
تشير البيانات إلى أنه في الأرباع الأربعة المنتهية في الربع الثاني من عام 2026 ، زادت الشركات المصنعة للسحابة الكبيرة للغاية أرباحها السنوية بمقدار 222 مليار دولار أمريكي لتصل إلى 581 مليار دولار أمريكي. ومع ذلك ، خلال نفس الفترة ، زاد موضوع "الدخل/الخسائر غير التشغيلية الأخرى"-بشكل أساسي الأرباح العائمة غير المحققة للاستثمار في أسهم الشركات غير المدرجة-بمقدار 224 مليار دولار أمريكي.
بعبارة أخرى ، يمكن تفسير الزيادة الكاملة في أرباح الشركات المصنعة للسحابة واسعة النطاق من خلال الربح العائم على أساس القيمة السوقية لأسهم الشركات الناشئة في الذكاء الاصطناعي.
يصف وود هذا المنطق الدائري: يستثمر مصنعو السحابة الكبيرة جدًا في مختبرات الذكاء الاصطناعي ، ويشترون مختبرات الذكاء الاصطناعي القوة الحسابية من نفس الدفعة من الشركات المصنعة للسحابة فائقة الحجم ، ثم يقوم مصنعو السحابة الكبيرة جدًا بتضمين التقييمات الخاصة الأعلى للمختبرات في الأرباح.
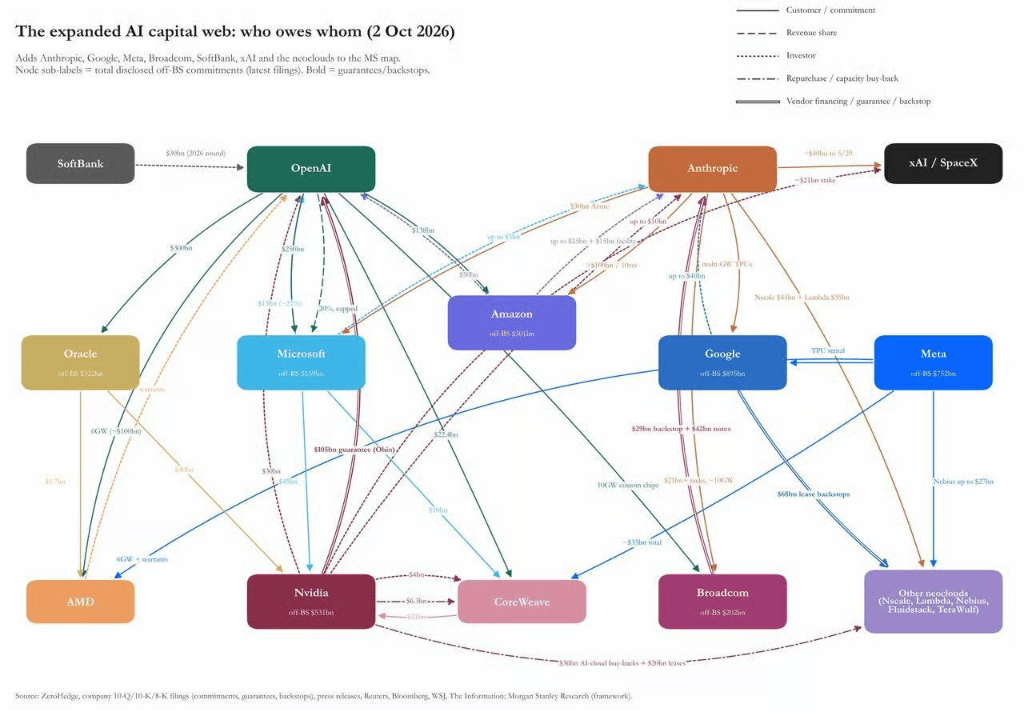
وأشار أيضًا إلى أن S & P 500 ذكرت أن EPS قد زاد بنسبة 18 ٪ في السنوات الثلاث الماضية ، بينما زادت أرباح الشركات غير المالية ذات الحسابات القومية بنسبة 5 ٪ فقط. كانت آخر مرة حدث فيها مثل هذا الانحراف الحاد هي ذروة فقاعة الإنترنت. "الظروف المذكورة أعلاه تشير إلى وجود هندسة مالية" ، كتب وود.
النفقات الرأسمالية: من سيدفع ؟
على الرغم من انخفاض التدفق النقدي الحر من 60 مليار دولار أمريكي في الربع الرابع من عام 2025 إلى 7 مليارات دولار أمريكي في الربع الثاني من عام 2026 ومن المتوقع أن يتحول إلى ناقص 13 مليار دولار أمريكي في الربع الثالث ، إلا أن الإنفاق الرأسمالي لم يتباطأ.
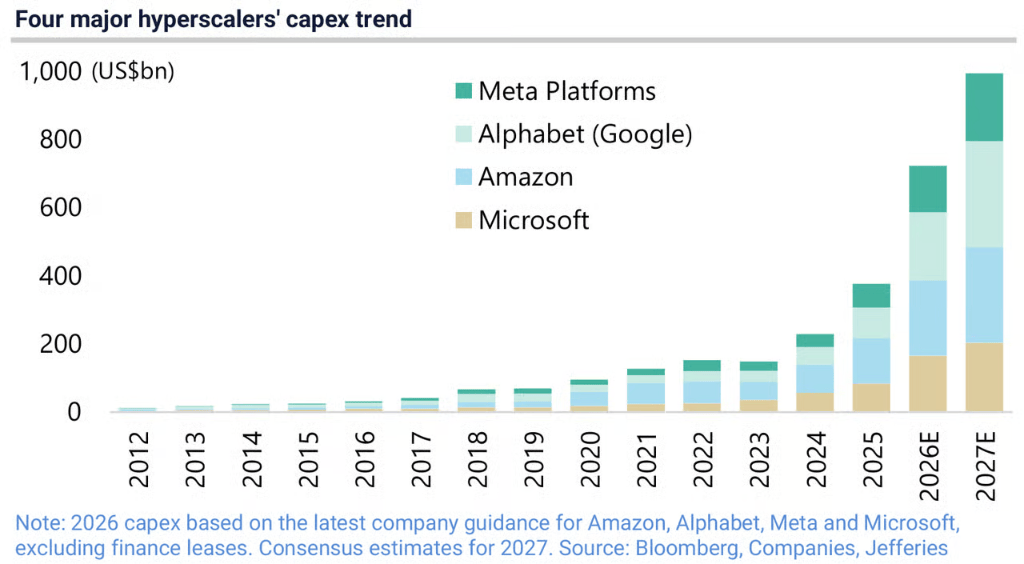
يتوقع إجماع السوق أن النفقات الرأسمالية لأكبر أربع شركات تصنيع سحابية كبيرة الحجم سيرتفع من 723 مليار دولار أمريكي هذا العام إلى 993 مليار دولار أمريكي في عام 2027.
سؤال وود مباشر: "هل سينفق هؤلاء المصنعون الأربعة للسحابة الضخمة بالفعل 993 مليار دولار من النفقات الرأسمالية في عام 2027 ؟ هذا هو التقدير الذي يجمع عليه السوق حاليًا.
سيناريوهُه الأساسي هو:قصة الذكاء الاصطناعي "سوف تستهل إعادة تعيين كبيرة في مرحلة ما في المستقبل غير البعيد".
"الأمان" أم الكارتل؟
إن تفسير وود للدعوات الأخيرة لـ "تعليق الأمان" في صناعة الذكاء الاصطناعي مثير للاهتمام أيضًا.
دعا داريو أمودي من Anthropic و Sam Altman و Elon Musk من OpenAI مؤخرًا إلى إبطاء تطوير الذكاء الاصطناعي المتطور ، لكن ترامب رفض على الفور.
لم يوافق وود على خطاب "الأمان" ، حيث كتب: "يوصى بالاهتمام بآلية الحوافز. يمكن اعتبار تعليق التنسيق باسم "الأمان" وسيلة لبناء خندق تنظيمي ، خاصة إذا كانت الخطط اللاحقة تحظر نماذج المصادر المفتوحة ، وخاصة نماذج المصادر المفتوحة من الصين. الاحتمال الآخر-أن الاثنين ليسا مستبعمين بشكل متبادل-هو أن عمالقة الذكاء الاصطناعي أدركوا أن التكلفة الحسابية أصبحت غير مستدامة ، و/أو بدأ الطلب على النماذج في الاستقرار. إذا كان الأمر كذلك ، فلماذا لا تحاول قفل كارتل الآن ؟"
والجدير بالذكر أن مارك زوكربيرج من Meta رفض الدعوة إلى التباطؤ ، وارتفع سهم Meta منذ ذلك الحين بنسبة 18 ٪.
سوق الائتمان هو المفتاح
لم يتغير اقتراح استثمار وود منذ عام 2023: الاحتفاظ بـ "المعاول والمجرفة" (أي شركة تصنيع الرقاقات التي تجمع النفقات الرأسمالية من الشركات المصنعة للسحابة فائقة الحجم) ، بدلاً من الشركات المصنعة للسحابة فائقة الحجم نفسها. هذه الاستراتيجية فعالة خلال عمليات الشراء المستمرة من قبل المشترين.
لكنه يعتقد أن سوق الائتمان بدلاً من سوق الأوراق المالية سيحدد متى سينتهي كل هذا.
استنتج ما يلي:"أصدر النظام البيئي لمنظمة العفو الدولية حاليًا سندات طويلة الأجل أكثر من وزارة الخزانة الأمريكية. بيئة الإصدار هي اضطراب سوق السندات ورفع سعر الفائدة من قبل الاحتياطي الفيدرالي. يتم استخدام الأموال لبناء مراكز البيانات ، بينما يستمر أكبر المستأجرين في خسارة المال."
واستشهد وود بالقياس التاريخي للأزمة المالية الآسيوية في عام 1997-اقترح ألبرت إدواردز من SocGen أيضًا إطارًا مشابهًا في نفس الفترة-مشيرًا إلى أن "المعجزة" في تايلاند لم تنته بسبب الإنتاجية المخيبة للآمال ، ولكن لأن الدائنين لاحظوا المشكلة.
يقول Novogratz أن الفقاعة "ليست مذهلة بما يكفي" للانفجار. يقول وود إنه لا يجب أن يكون مذهلاً: فقط استنفد الأشخاص الذين هم على استعداد للإقراض.
الأخبار الموصى بها
اتصل بنا
- الهاتف: 0017194050155
- الفاكس: 0017194050155
- البريد الإلكتروني: gelcc1@outlook.com
- الهاتف المحمول: 0017194050155
- في: الغرفة 500 ، 1234 الجادة الدولية ، واشنطن ، د. ج. 20001 ، الولايات المتحدة الأمريكية