
뉴스
Jefferies는 "2008 년 순간" 에 대해 경고합니다. AI는 미국에서 "자본 파괴" 로 이어질 수 있으며, 중국의 오픈 소스 모델에 대한 주식 흐름
AI 산업의 부채 위험은 노련한 월스트리트 전략가들의 경고를 촉발하고 있습니다. Jefferies의 글로벌 주식 전략가이자 "GREED & Fear" 의 저자 인 Chris Wood는 최근 분기 별 보고서에서 현재 AI 붐과 2008 년 서브 프라임 모기지 위기 사이에 유사점을 도출하고 구조적 위험을 지적합니다. 지속적으로 적자를 내고 있는 두 개의 AI 연구소에.
Wood는 다음과 같이 믿습니다."시장 수준에서 AI 스토리의 가장 장기적인 결과는 미국의 대규모 자본 파괴가 될 것이며 시장 점유율은 저렴한 중국 오픈 소스 대형 언어 모델로 전환 될 것입니다."
AI 이야기는 "멀지 않은 미래의 어느 시점에서 큰 리셋을 경험할 것입니다."
중국 모델: "저렴한" 에서 "Par" 로
Wood의 경고는 새로운 것은 아니지만 규모가 확대되었습니다.
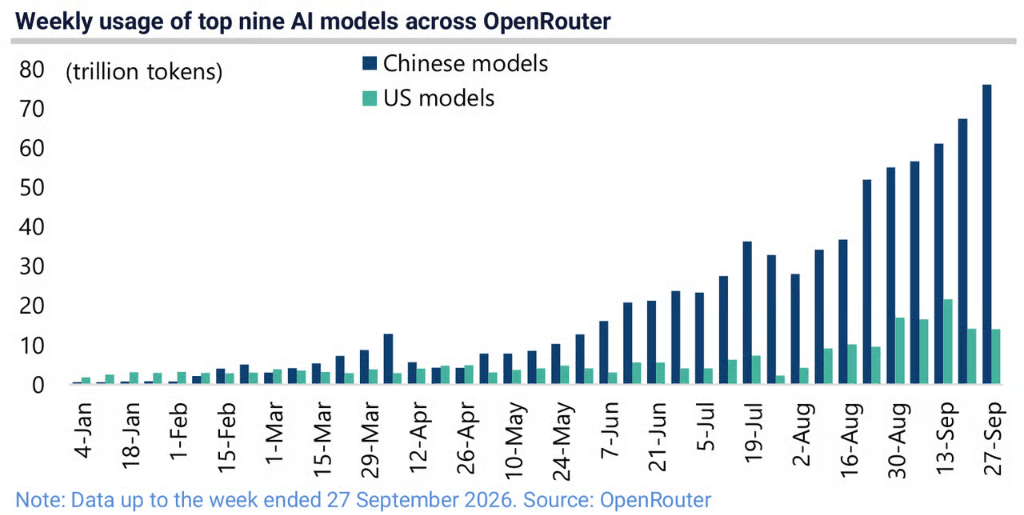
그가 추적하는 OpenRouter의 데이터에 따르면 9 월 27 일로 끝나는 주 현재 중국의 최고 모델은 올해 4 월 말 4.37 조에서 증가한 76.12 조 토큰을 처리했습니다. 같은 기간 동안 미국 최고의 모델은 14.2 조 토큰을 처리했습니다. 중국의 수치는 10주 만에 두 배로 증가했습니다.
품질 차원 또한 변화를 겪어 왔습니다. 우드는 문샷의 키미 K3 가 "인공지능 (AI) 산업 용어로는 '최첨단 경쟁' 에 있으며, 그 성능은 Anthropic Claude Fable 5 의 95% 에 달할 것으로 추정된다" 고 지적했다. "비용의 일부로 성능의 95% 를 제공하는 모델은 더 이상 예산 대안이 아니라 진정한 경쟁자입니다.
가격 인상의 결과는 이미 분명합니다. Silicon Data의 LLM 토큰 지출 지수에 따르면 AI 토큰의 평균 시장 가격은 5 월 고점 이후 52% 하락하여 백만 토큰 당 0.98 달러의 역사적 최저치로 떨어졌습니다.
미국의 2.3 조 달러 주문 백 로그 뒤에 집중된 신용 위험
Wood는 AI 붐과 관련된 신용 위험과 2008 년 부동산 위기 사이에 유사점을 그립니다.논리는 다음과 같습니다:
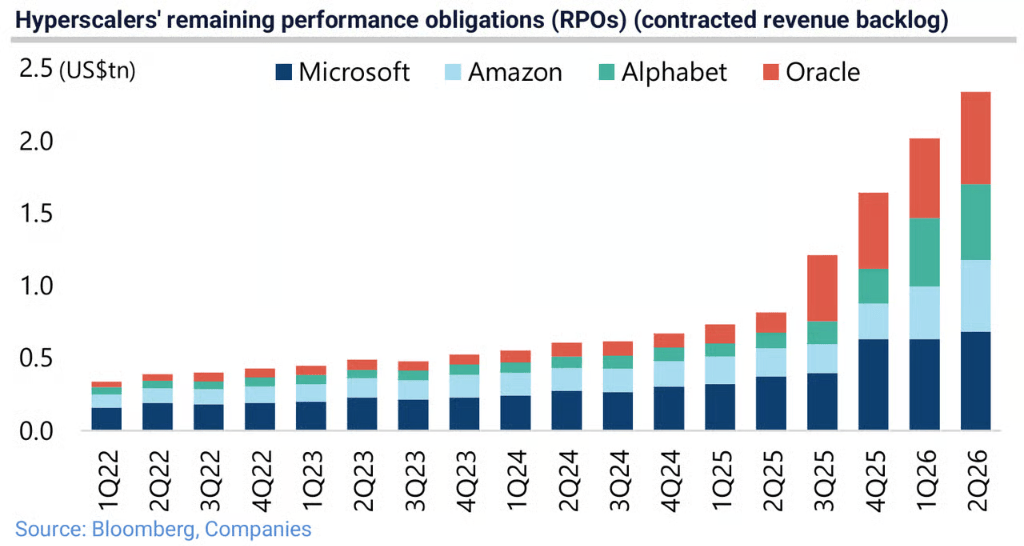
2026 년 2 분기 말 현재 Microsoft, Google, Amazon 및 Oracle의 4 개 주요 플랫폼의 나머지 성능 의무 (RPO) 는 총 2 조 3,400 억 달러로 전년 대비 186% 증가하여 1 조 5 천억 달러 증가.
문제는이 대규모 주문의 약 절반이 OpenAI와 Anthropic에 의해 빚지고 있다는 것입니다. 둘 다 아직 수익성을 달성하지 못했습니다.
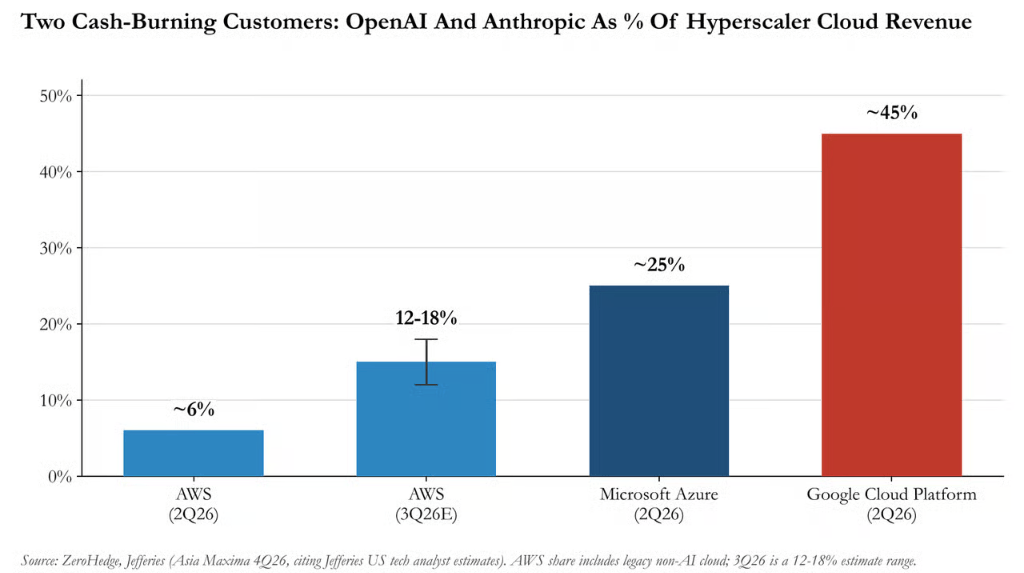
Wood는 다음과 같이 썼습니다. "하이퍼 스케일 클라우드 제공 업체는 Anthropic이나 OpenAI가 수익성이 없기 때문에 여전히 현금을 태우는 세입자에게 집중된 무담보 대출을 본질적으로 확장하고 있습니다. '네오 클라우드' 로 알려진 신흥 클라우드 서비스 제공 업체의 경우 칩을 임대하기 위해 돈을 빌리기 때문에 위험이 훨씬 큽니다.
Jefferies 기술 분석가들은이 두 개의 최첨단 AI 실험실이 2026 년 2 분기에 Google Cloud Platform 매출의 약 45%, Microsoft Azure 매출의 25% 를 차지할 것으로 예상하고 있으며, AWS 점유율은 6% 에서 두 배 또는 세 배가 될 것으로 예상됩니다. 3 분기에 12%-18% 로.
Wood의 비유는 직접적이고 예리합니다. "데이터 센터에서 하이퍼 스케일 클라우드 제공 업체가 투자 한 투자는 임차인이 미래에 지불 할 것이라는 가정을 기반으로합니다. 이는 2008 년 부동산 신용 위기와 매우 유사합니다."
대차 대조표 외 부채: 숨겨진 위험의 또 다른 계층
Wood는 또한 대차 대조표 이외의 위험 층을 지적했습니다.
올해 2 월 Moody's 통계에 따르면, 5 개의 주요 하이퍼 스케일 클라우드 제공 업체가 아직 활성화하지 않은 데이터 센터 임대 약정의 총 가치는 2023 년 말 1,520 억 달러에 비해 6,600 억 달러에 달했습니다. Nikkei의 연구에 따르면 2026 년 2 분기 말 현재 5 개 회사의 "대차 대조표 외 부채" 는 1 조 6500 억 달러로 추정되며, 보고 된 대차 대조표 부채는 약 1 조 3500 억 달러를 초과합니다.
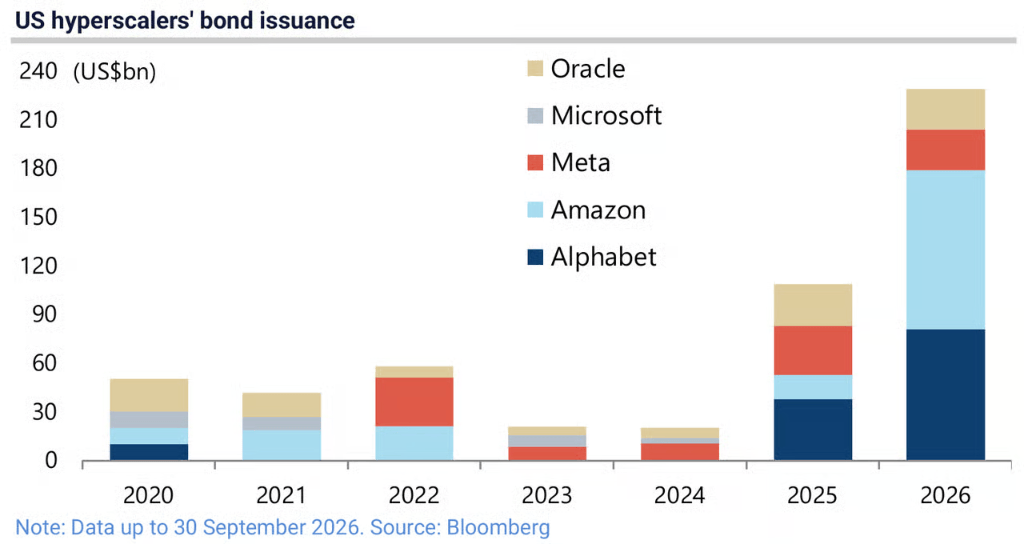
한편, 5 개의 주요 하이퍼 스케일 클라우드 제공 업체는 올해까지 2,290 억 달러의 채권을 발행했으며, 이는 2025 년 전체의 1,080 억 달러에 불과했습니다. Wood는 Amazon, Google 및 Meta의 신용 스프레드가 6 월 초 이후 13 ~ 16 베이시스 포인트 확대되어 "초대형 클라우드 제공 업체는 이제 장기 자금 조달을 위해 연방 정부와 경쟁하고있다" 고 덧붙였습니다.
그의 결론은 AI 관련 차용인의 신용 스프레드가 "이제 투자자가 AI 자본 지출에 주저하지 않고 있는지 확인하기 위해 면밀히 모니터링되어야하며" 데이터 센터 자산의 증권화는 "특별한 관심이 필요한 영역" 이라는 것입니다.
이익에 대한 진실: 순환 금융 공학?
하이퍼 스케일 클라우드 제공 업체의 수익성 품질에 대한 Wood의 질문은 보고서에서 가장 영향력있는 부분 일 수 있습니다.
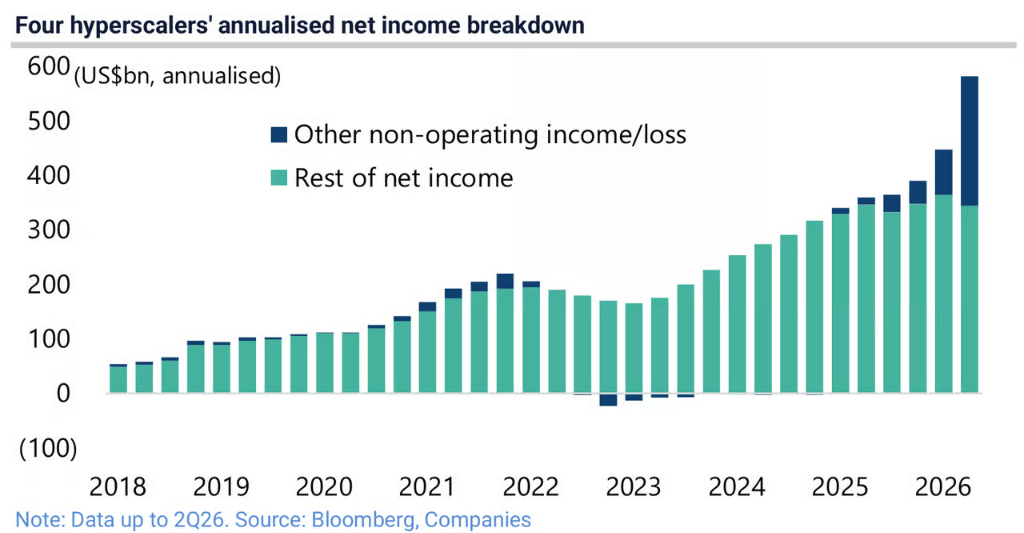
데이터에 따르면 4 개의 주요 하이퍼 스케일 클라우드 제공 업체는 2026 년 2 분기에 끝나는 4 분기에 걸쳐 연간 이익이 2,200 억 달러 증가하여 5,800 억 달러에 도달했습니다. 그러나 같은 기간 동안 비상장 회사의 주식 투자에 대한 미실현 이익을 주로 포착하는 "기타 비 영업 이익/손실" 항목은 2,200 억 달러 증가했습니다.
즉, 하이퍼 스케일 클라우드 제공 업체의 전체 이익 증가는 AI 스타트 업의 지분 보유에 대한 시장 대비 미실현 이익 때문일 수 있습니다.
Wood는 이러한 주기적 논리를 설명했습니다. 하이퍼 스케일 클라우드 제공 업체는 AI 실험실에 투자하고 AI 연구소는 동일한 하이퍼 스케일 클라우드 제공 업체로부터 컴퓨팅 성능을 구매하며 하이퍼 스케일 클라우드 제공 업체는 지출의 높은 개인 평가를 수익으로 간주합니다.
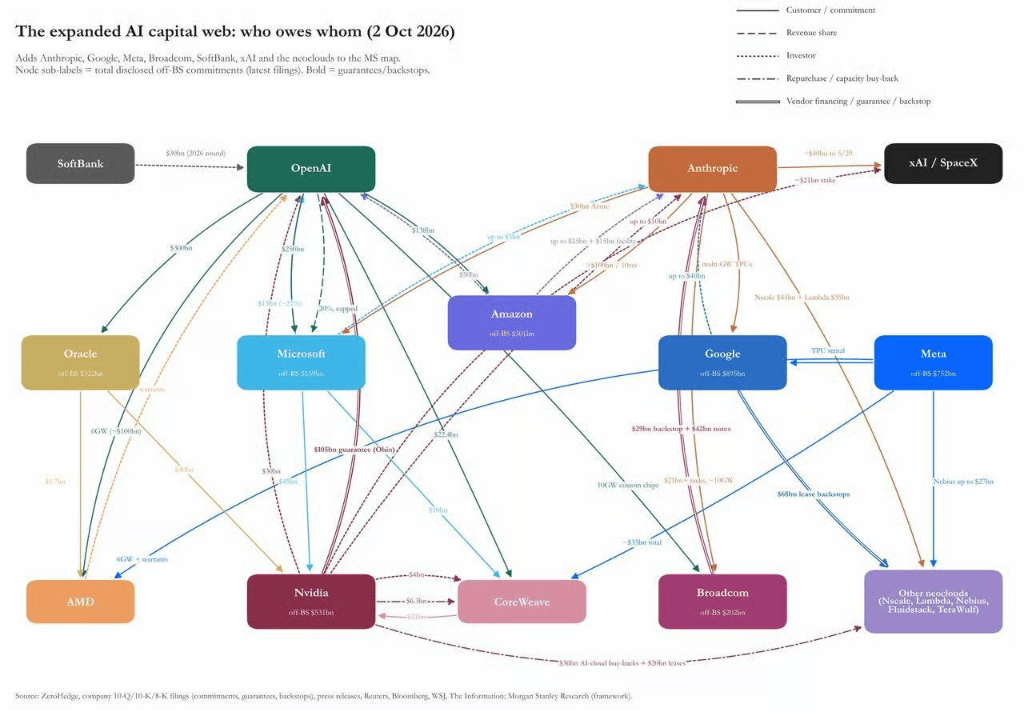
그는 또한 S & P 500 보고서에 따르면 EPS는 지난 3 년 동안 연간 18% 의 성장률을 기록한 반면 국가 계정 프레임 워크에서 측정 한 비금융 기업 이익은 5% 만 증가했다고 지적했습니다. 이러한 중요한 발산이 마지막으로 발생한 것은 인터넷 버블의 절정이었습니다. 우드는 "앞서 언급 한 상황은 금융 공학의 존재를 나타낸다" 고 썼다.
자본 지출: 누가 지불합니까?
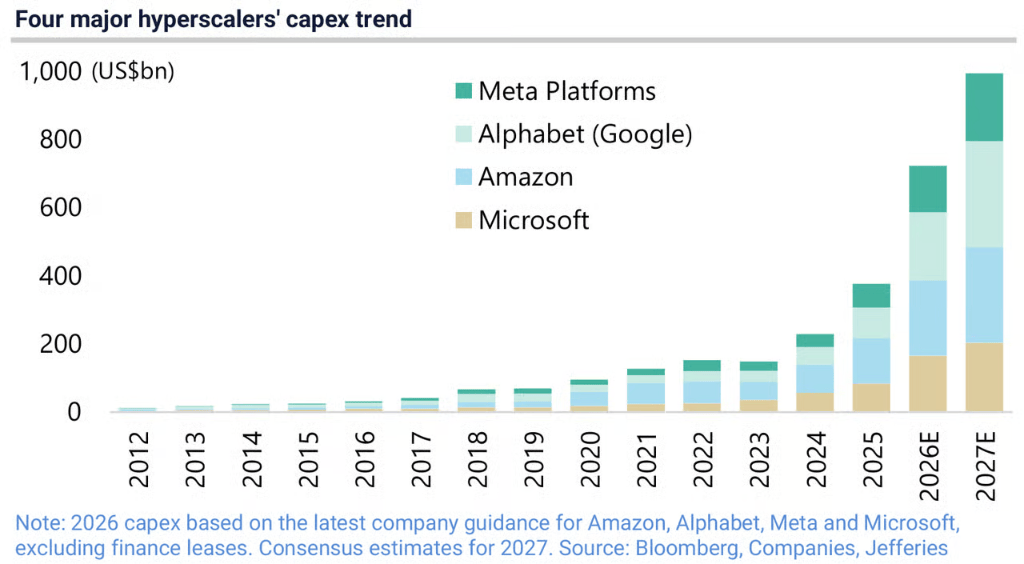
무료 현금 흐름은 2025 년 4 분기 600 억 달러에서 2026 년 2 분기 70 억 달러로 급감하고 3 분기 130 억 달러로 마이너스로 전환 될 것으로 예상되지만 자본 지출은 둔화되지 않았습니다.
시장 컨센서스는 4 대 하이퍼스케일 클라우드 사업자의 자본지출이 올해 7 천 230 억 달러에서 2027 년 9 천 930 억 달러로 늘어날 것으로 전망했다.
Wood의 질문은 직접적이었습니다. "이 4 개의 하이퍼 스케일 클라우드 제공 업체는 2027 년까지 자본 지출에 실제로 9,300 억 달러를 지출 할 것입니까? 그것이 현재 시장 컨센서스에 반영된 추정치입니다."
그의 기본 시나리오는 다음과 같습니다.AI 이야기는 "멀지 않은 미래의 어느 시점에서 큰 리셋을 경험할 것입니다."
"보안" 또는 카르텔?
최근 인공지능 (AI) 업계에서 '안전정지' 를 요구하는 우드의 해석도 주목받고 있다.
Anthropic의 Dario Amodei, OpenAI의 Sam Altman 및 Elon Musk는 최근 최첨단 AI 개발의 둔화를 요구했지만 트럼프는 즉시 요청을 거부했습니다.
우드는 "안전" 에 대한 주장에 동의하지 않는다. 그는 "인센티브 메커니즘에 초점을 맞출 것을 제안한다" 고 썼다. "안전" 이라는 이름으로 조정 된 일시 중지는 규제 장벽을 구축하는 방법으로 볼 수 있습니다. 특히 후속 계획이 오픈 소스 모델, 특히 중국에서 유래 한 모델을 금지하는 것을 목표로하는 경우 더욱 그렇습니다. 또 다른 가능성 (이 두 가지가 상호 배타적이지 않음) 은 AI 거대 기업이 컴퓨팅 전력 비용이 지속 불가능 해지고 있으며/또는 모델에 대한 수요가 평준화되기 시작했다는 것을 깨달았다는 것입니다. 그렇다면 지금 카르텔을 잠그려고하지 않으시겠습니까?
특히 Meta의 Mark Zuckerberg는 둔화 요청을 거부했고 Meta의 주가는 이후 18% 상승했습니다.
신용 시장이 핵심입니다.
Wood의 투자 권고는 2023 년 이후로 변경되지 않았습니다. 하이퍼 스케일 클라우드 제공 업체 자체가 아닌 "삽 및 픽" (즉, 하이퍼 스케일 클라우드 제공 업체의 자본 지출로 혜택을받는 칩 제조업체) 을 보유합니다. 이 전략은 구매자가 계속 구매하는 한 효과적입니다.
그러나 그는 궁극적으로 모든 것이 언제 끝날지를 결정하는 것이 주식 시장이 아닌 신용 시장이 될 것이라고 믿습니다.
그의 결론은 다음과 같습니다."AI 생태계는 현재 미국 재무부보다 긴 기간 동안 채권을 발행했습니다. 변동성이 큰 채권 시장과 연방 준비 은행 금리 인상 속에서 데이터 센터를 구축하는 데 사용되는 자금으로 최대 임차인이 계속해서 손실을 입었습니다."
Wood는 1997 년 아시아 금융 위기와 역사적 비유를 그립니다. SocGen의 Albert Edwards는 또한 비슷한 프레임 워크를 제안했습니다. 태국의 "경제적 기적" 은 실망스러운 생산성으로 인해 끝나지 않고 채권자들이 근본적인 문제를 인식하게되었다고 주장했습니다..
Novogratz는 거품이 터질만큼 "충분히 훌륭하지 않다" 고 말했다. 우드는 그것이 훌륭 할 필요는 없다고 말했다. 기꺼이 빌려주는 사람들을 소진시켜야합니다.
추천 뉴스
문의하기
- 전화: 0017194050155
- 팩스: 0017194050155
- 이메일: gelcc1@outlook.com
- 휴대 전화: 0017194050155
- 지구: Room 500, 1234 International Avenue, Washington, D.C. 20001, 미국