
الأخبار
هل هبوط الين "نشط" أم "سلبي" ؟
(المراسل لي جين ليانغ) في الآونة الأخيرة ، انخفض سعر صرف الين مقابل الدولار الأمريكي إلى ما دون علامة 162 ، مسجلاً أدنى مستوى له منذ ما يقرب من 40 عامًا منذ عام 1986. هذه العملة ، التي كانت تعتبر ذات يوم "ملاذ آمن" ، أصبحت الآن "أضعف عملة في العالم". استخدمت الحكومة اليابانية رقما قياسيا قدره 11.73 تريليون ين للتدخل في السوق ورفعت أسعار الفائدة إلى 1 ٪ ، لكنها ما زالت تفشل في وقف الانخفاض. هل هذه الجولة من تخفيض قيمة العملة خارج نطاق السيطرة تقريبًا هي خيار سياسة اليابان القائم على الطلب الداخلي ، أم أنها تحمل سلبي في ظل اللعبة المالية للدول الكبرى ؟
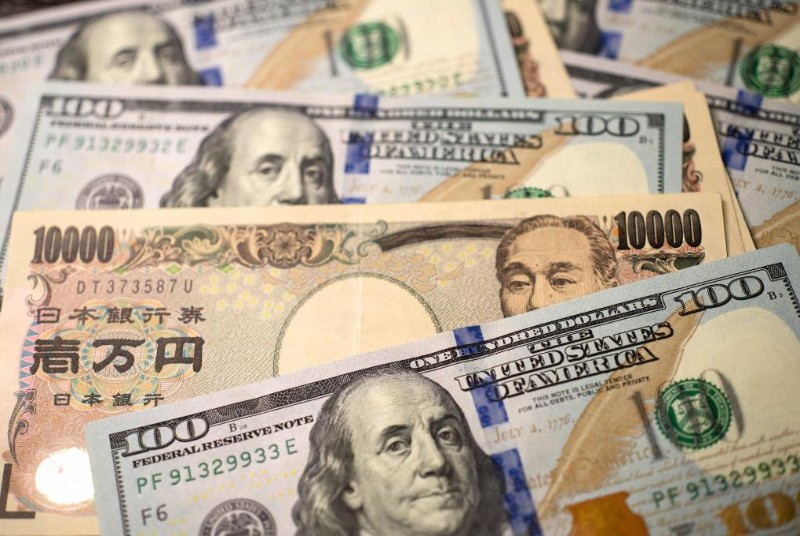
هذه هي الأوراق النقدية من الين والدولار الأمريكي التي تم التقاطها في طوكيو ، اليابان في 20 أبريل 2022. صورة من أرشيف وكالة أنباء شينخوا
من المظهر ، فإن هبوط الين له لون "نشط" قوي ، ويكمن جذوره في التطابق الخطير بين السياسة المالية الراديكالية للحكومة اليابانية والسياسة النقدية الحذرة للبنك المركزي.
المعركة بين "العملة المشددة" و "التمويل الواسع" هي جوهر المشكلة. من ناحية أخرى ، من أجل الحد من انخفاض قيمة العملة والتضخم ، كافح بنك اليابان لرفع أسعار الفائدة إلى 1 ٪ ، واستخدم مبالغ ضخمة من الأموال للتدخل في سوق الصرف الأجنبي. ولكن من ناحية أخرى ، أطلقت حكومة Gaoshi Zaomiao خطة استثمارية ضخمة يبلغ مجموعها 370 تريليون ين لإصدار سندات ضخمة للتوسع المالي. هذا المزيج من السياسات يرسل إشارة خطيرة للغاية إلى السوق: في ظل خلفية أن ديون الحكومة اليابانية كنسبة مئوية من الناتج المحلي الإجمالي تصل إلى 240 ٪ ، فإن النفقات المالية الراديكالية تسحب بشدة الائتمان الوطني. استخدم السوق "القدمين" للتصويت بحجب الثقة ، وقد ابتلع التأثير السلبي لارتفاع أسعار الفائدة على الين تمامًا من خلال التأثير السلبي للنهاية المالية.
قارن المحللون هذه الظاهرة بـ "لحظة تروس" في المملكة المتحدة في عام 2022-أطلق رئيس الوزراء البريطاني آنذاك تروس بالقوة خطة تخفيض الضرائب التي تفتقر إلى الدعم المالي ، والتي تسببت في النهاية في اضطراب شديد في السوق. في الوقت الحاضر ، تدعم الحكومة اليابانية بشكل كبير أشباه الموصلات والصناعة العسكرية تحت اسم "الأمن الاقتصادي" ، والذي يُنظر إليه عمومًا على أنه تكهنات سياسية في مقابل الأصوات. هذا النوع من الفوضى السياسية الداخلية هو قوة "نشطة" لتعزيز انخفاض قيمة الين.
ومع ذلك ، فإن إلقاء اللوم على انخفاض قيمة الين بالكامل على الشؤون الداخلية لليابان ليس شاملاً بما فيه الكفاية. على مستوى أعمق ، يتحمل الين بشكل سلبي ضغوطًا هائلة من السياسة النقدية الأمريكية. الفارق الهائل بين الولايات المتحدة واليابان هو "الخناق" على الين.
بينما يحافظ بنك الاحتياطي الفيدرالي على أسعار الفائدة عند 3.5 ٪ إلى 3.75 ٪ ، حتى لو رفعت اليابان أسعار الفائدة إلى 1 ٪ ، فإن الفارق بين الاثنين لا يزال مرتفعًا بمئات النقاط الأساسية. أدى ذلك إلى ظهور معاملات ضخمة ومستمرة بالين: اقترض المستثمرون الين الياباني منخفض التكلفة واستبداله بالدولار الأمريكي لشراء سندات أمريكية عالية العائد أو أصول أخرى بالدولار الأمريكي ، وبالتالي الاستمرار في بيع الين.
أشار تحليل العديد من المؤسسات إلى أن ضعف الين لم يتم تحديده فقط من خلال فروق أسعار الفائدة طويلة الأجل ، ولكن التمايز المتوقع للسوق على مسار السياسة النقدية قصيرة الأجل أكثر أهمية. طالما أن السوق يعتقد أن الاحتياطي الفيدرالي سيحافظ على التقشف وأن بنك اليابان يرفع أسعار الفائدة ببطء ، فسيكون من الصعب على الين التخلص من مصير البيع. حتى أن بنك جولدمان ساكس يتوقع أن اتجاه انخفاض قيمة الين لم ينته بعد. من هذا المنظور ، فإن انخفاض قيمة الين هو أكثر من "ضرر جانبي" للسياسة النقدية لمجلس الاحتياطي الفيدرالي ، وهو نتيجة سلبية تهيمن عليها قوى خارجية.
بالإضافة إلى ذلك ، كبلد يعتمد بشكل كبير على الواردات من حيث الموارد والطاقة ، أدت الزيادة في أسعار الطاقة الدولية إلى تدهور معدلات التبادل التجاري بشكل مباشر ، مما أدى إلى ارتفاع تكاليف الاستيراد وزيادة ضغط انخفاض قيمة الين. هذا النوع من تخفيض قيمة العملة الناجم عن الصدمات الخارجية هو أيضًا قبول سلبي.
دفع هذا الوضع اليابان إلى معضلة السياسة: الاستمرار في رفع أسعار الفائدة قد يؤدي إلى سحق العبء المالي الثقيل بالفعل ويسكب الماء البارد على الانتعاش الاقتصادي الهش ؛ الحفاظ على التيسير يعني السماح للين بالانخفاض وتحمل التضخم المستورد. القوة الشرائية للسكان تآكل أرباح الشركات.
الأمر الأكثر إثارة للقلق هو أن هذه الأزمة قد تمتد إلى العالم. بصفتها أكبر مالك خارجي لسندات الخزانة الأمريكية ، إذا استمرت اليابان في بيع سندات الخزانة الأمريكية من أجل التدخل في سوق الصرف الأجنبي ، فقد يتسبب ذلك في اضطراب في سوق السندات الأمريكية ، مما يؤدي إلى ارتفاع عائدات سندات الخزانة الأمريكية ، وحتى تشكيل تأثير "زلزالي" على السوق المالية العالمية.
الأخبار الموصى بها
اتصل بنا
- الهاتف: 0017194050155
- الفاكس: 0017194050155
- البريد الإلكتروني: gelcc1@outlook.com
- الهاتف المحمول: 0017194050155
- في: الغرفة 500 ، 1234 الجادة الدولية ، واشنطن ، د. ج. 20001 ، الولايات المتحدة الأمريكية