
新闻
全球石油定价权剧变!欧佩克为什么因中国失去“调油价”的能力?
伊朗和阿曼捣鼓出来的那条绕过霍尔木兹的新油轮通道,运行才刚满七天,亚洲炼厂的采购经理们盯着屏幕看Brent报价从7月份105美元的顶点一路滑到88.29美元收盘,谁也不敢下大单。
二十年前这种场面根本不可能出现——沙特能源大臣咳嗽一声,全球油价就得抖三抖。可到了2026年这个夏天,交易员们发现自己盯的不再是维也纳,而是青岛港的到港量和上海期货交易所的仓单变化。
标题里那个"变天"不是文学修辞,是市场用真金白银投出来的票。8月27日路透社发了一篇长稿,直接点破一个事实:伊朗战争打了半年多,本该是欧佩克大展身手的经典剧本——供应吃紧、油价起飞、产油国数钱数到手抽筋——可这一次剧本走岔了。
真正把油价按在地板上的力量不是从利雅得来的,是从北京海关总署每月10号发布的进口数据里冒出来的。JP摩根算过一笔账,今年伊朗战争持续期间全球原油进口收缩,其中中国一家就贡献了大约74%的减量。
这个数字往桌面上一拍,欧佩克那套"调油价"的老手艺,基本可以进博物馆了。把镜头拉回二十年前的维也纳。
那时候欧佩克部长开会跟开中央银行行长会似的,全球对冲基金派人守在门口,就为了抢先听一句"是加是减"。
手里握着几百万桶闲置产能,价低了拧紧阀门托一把,价高了松开阀门压一下,行话里叫swing producer,翻译过来就是全球石油市场的调音师。这一套玩法能玩得转,前提是三件事:产能自由伸缩、通道畅通无阻、买家嗷嗷待哺。

三样凑齐,油价这架钢琴上的每一个音,欧佩克都能弹准。2026年这三样条件一样没剩下。
8月2日欧佩克+七个核心国家开了个视频会议,商量9月的产量方案,最终敲定继续加量。可Rystad Energy的Jorge Leon一句话就把气氛戳破了——"今天的决定短期内改变不了什么,因为霍尔木兹还堵着"。
从3月到8月一连六次增产声明,累计写在纸上大约94万桶/日,实际能通过霍尔木兹装船运出去的连一半都不到。沙特的拉斯坦努拉、伊拉克的巴士拉、科威特的米纳艾哈迈迪,全在瓶口那边干着急,货堆在岸上出不来。

更打脸的一幕出现在8月下旬。伊朗和阿曼谈成了一条新的绕行通道,走阿曼湾迂回出口,8月25日左右开始试运行。
市场原本预期这条通道一开Brent应该反弹,结果8月28日Brent反而跌破90美元——因为交易员比谁都清楚,通道能不能撑住是一回事,中国要不要买是另一回事。
国际能源署8月月报把2026年全年需求增长预期下调了160万桶/日,供需模型从缺口翻成小幅过剩。欧佩克那只"看不见的手",这回是真握不住水龙头了。
镜头切到中国这边。海关总署7月中旬公布的数据把不少华尔街分析师看傻眼——6月原油进口2927万吨,同比暴跌41.3%,创下十年月度新低。
5月份日均进口量掉到780万桶,跟往年正常水平的1100万桶相比,凭空少掉的这300万桶相当于把意大利和法国两国每天的石油消耗从国际市场上一起抹掉。
要知道中国是全世界最大的原油买家,一年买走十几亿吨,这个体量的买家一皱眉头,卖家的账本就得重算。有意思的是,中国这波少买不是被动挨打,是主动踩刹车。
彭博和Kpler的船期数据都能查到,年初1、2月份中国原油进口还在同比正增长,3月伊朗战争一爆发立马转负,4月同比-20%,5月-29%,6月直接干到-41%。这不叫"买不到",这叫"故意不买"。
背后的底气有两块——一块是过去两年趁着国际油价在60到70美元区间徘徊的时候,中国把战略储备和商业储备罐几乎灌到了历史高位;另一块是国内需求的天花板真的被电动车按住了。电动车这条线路上的数据比石油圈的人预想的还要凶猛。
中国汽车技术研究中心的数字显示,今年4月纯电动乘用车上险占比冲到42%附近,加上插混和增程,新能源渗透率整体逼近65%。
Rystad的分析师林烨说了一句大实话——战争期间被油价高企逼着换电车的那批消费者,除非油价崩到很低,否则不会再回头去开油车。这就意味着中国每天的成品油需求正在被结构性抹掉一大块,而且这块蛋糕欧佩克再也拿不回来了。
再补一刀,中国这几年悄悄把国内的能源版图重写了一遍。今年上半年煤炭在电力调峰中的占比史上首次跌破50%,光伏、风电和储能加起来撑起了半壁江山;智能电网的调度精度已经能做到分钟级;连柴油需求都被LNG重卡和电动重卡切掉一大块。
石油在中国能源账本上的权重,正在以每年一到两个百分点的速度往下掉。这套底层变化配合上高位的战略储备,中国就获得了一样以前欧佩克独享的东西——需求端的弹性。
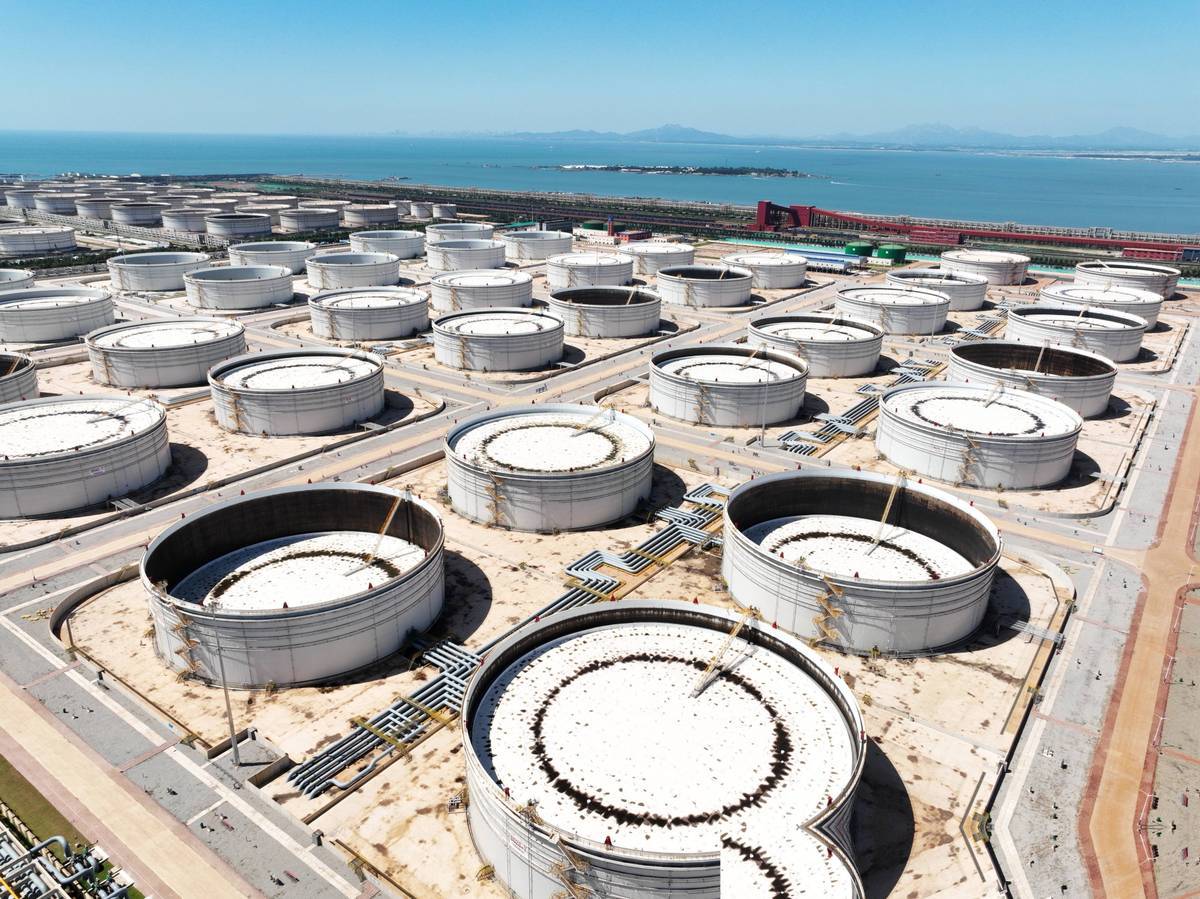
同一时段东亚其他经济体的处境就没这么从容。日本财务省8月20日公布的7月贸易统计里,7月来自中东的原油进口量同比暴跌32.8%,首相和经产省紧急协调从美国和西非补货,进口额同比飙升近九成,日子过得紧巴巴。
台湾地区的中油公司也在私下张罗非中东替代货源,能源事务主管机构对外的口径都变得小心翼翼。同样面对霍尔木兹这盘死棋,中国因为提前十几年下的战略布局,反而成了这场供给冲击里唯一能"选择性缺席"的大玩家。
我的判断是,这场定价权转移不是周期性波动,是一次不可逆的结构性搬家。以后交易员再听维也纳会议的公告,反应会越来越钝;真正让盘面动起来的信号会集中在三个地方——中国海关月度进口量、中国国储局的招标节奏、上海原油期货INE的持仓变化。
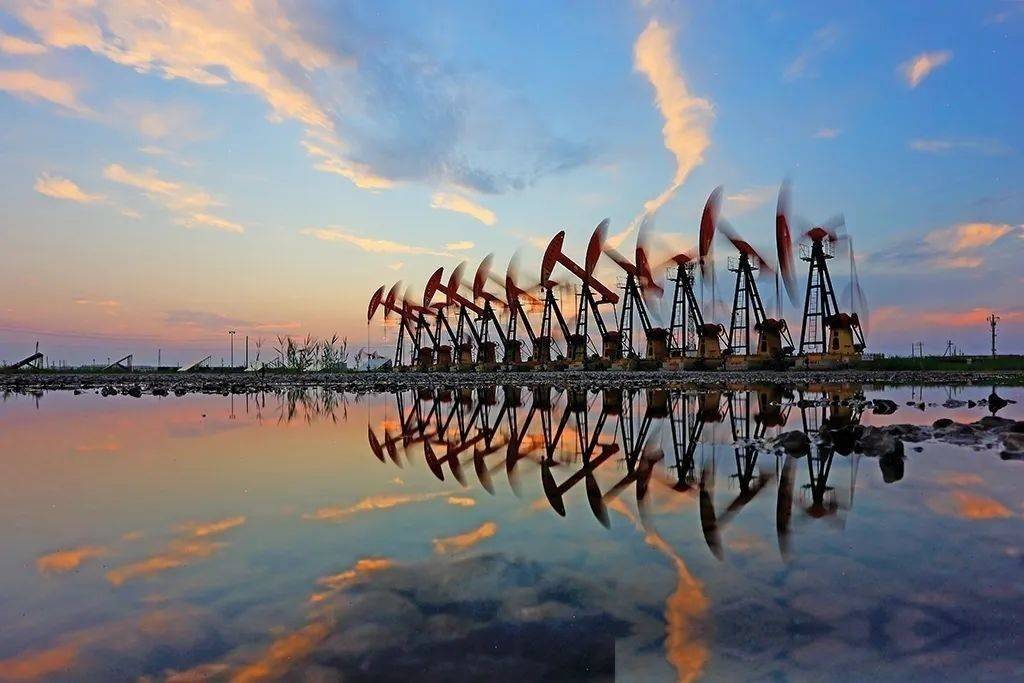
人民币结算原油的比例正在悄悄爬升,中远海运的VLCC船队规模已经进入全球前三,青岛、宁波、大连三大港的原油吞吐能力足以支撑一个平行于波斯湾的东方储运枢纽。这套组合拳打完,欧佩克想再当"石油央行"就不现实了。
大宗商品的博弈,从来不是嗓门大的赢,是家底厚的赢。中国这些年在铁矿石、大豆、铜、原油四个战场上下的功夫思路一致——不当纯粹的买单方,要当规则的参与者甚至制定者。
伊朗战争这半年多客观上给这套战略做了一次实战压力测试,成绩单摆在那儿:全球油价没像2022年俄乌冲突那样一飞冲天,Brent大部分时间待在85到105美元的区间里,普通老百姓的加油账单没被打穿。这不是运气,是十几年前埋下的伏笔在今天开花。

写到这里得说回标题那八个字——全球石油定价权变天。变的不只是谁能拧动那个水龙头,变的是整套定价逻辑的底层坐标系。
过去五十年,石油价格的公式里,分子是欧佩克的产量决策,分母是美元流动性;今天这个公式的分子里多了一项叫"中国需求弹性",分母里也多了一项叫"人民币结算份额"。欧佩克为什么因中国失去了"调油价"的能力?
答案不在中东的油井里,在中国的电池工厂里、储油罐里和港口起重机的吊臂上。当一个买家有能力选择"这个月我不买",卖家手里那张所谓的定价王牌,就已经从A变成了2。
这场变天没有硝烟,可它对未来二十年全球能源版图的重塑力度,比任何一场石油战争都来得深、来得狠。
推荐新闻
联系我们
- 电话:0017194050155
- 传真:0017194050155
- 邮箱:gelcc1@outlook.com
- 手机:0017194050155
- 地址:Room 500, 1234 International Avenue, Washington, D.C. 20001, USA